





Modifica delle norme relative alle agevolazioni fiscali in Indonesia nel 2026
Hai ricevuto un avviso fiscale dall’agenzia delle entrate indonesiana? Potresti trovare indicati due importi: l’imposta ancora da versare e una sanzione aggiuntiva. In base alle norme aggiornate, potresti avere la possibilità di richiedere una riduzione di alcune sanzioni. Tuttavia, il governo non le cancellerà automaticamente.
Regolamento n. 71 del 2026 del Ministero delle Finanze dell’Indonesia (PMK 71/2026) è entrata in vigore il 2 ottobre 2026. Essa modifica alcune parti di PMK 118/2024, le norme relative alla correzione degli errori fiscali, alla contestazione degli avvisi di accertamento e alla riduzione o all’annullamento delle sanzioni. Modifica inoltre le modalità di calcolo dei pagamenti fiscali e chiarisce che alcune sanzioni non possono beneficiare di alcuna riduzione.
Non si tratta di una modifica alle aliquote fiscali indonesiane, né di una norma speciale riservata agli stranieri. Tuttavia, se si pagano le imposte in Indonesia, sia come persona fisica che tramite una società a capitale straniero (PT PMA), queste regole potrebbero riguardarti.
Cosa è cambiato con il decreto PMK 71/2026?
La modifica principale riguarda l’articolo 27A, che consente alla Direzione Generale delle Imposte (DGT, l’autorità fiscale nazionale indonesiana) di valutare la possibilità di ridurre o revocare determinate sanzioni amministrative. Si tratta di oneri aggiuntivi legati a problemi fiscali, quali il mancato pagamento delle imposte. L’articolo riguarda anche alcune sanzioni relative alle imposte sui terreni e sugli immobili.
È necessario presentare una domanda ai sensi della presente norma entro due anni dal 2 ottobre 2026. Ciò significa che il termine scade nell’ottobre 2028. Tuttavia, spetta alla DGT decidere se concedere l’agevolazione. Non è garantita. È inoltre necessario soddisfare le condizioni di cui all’articolo 23.
Alcune sanzioni non possono essere ridotte
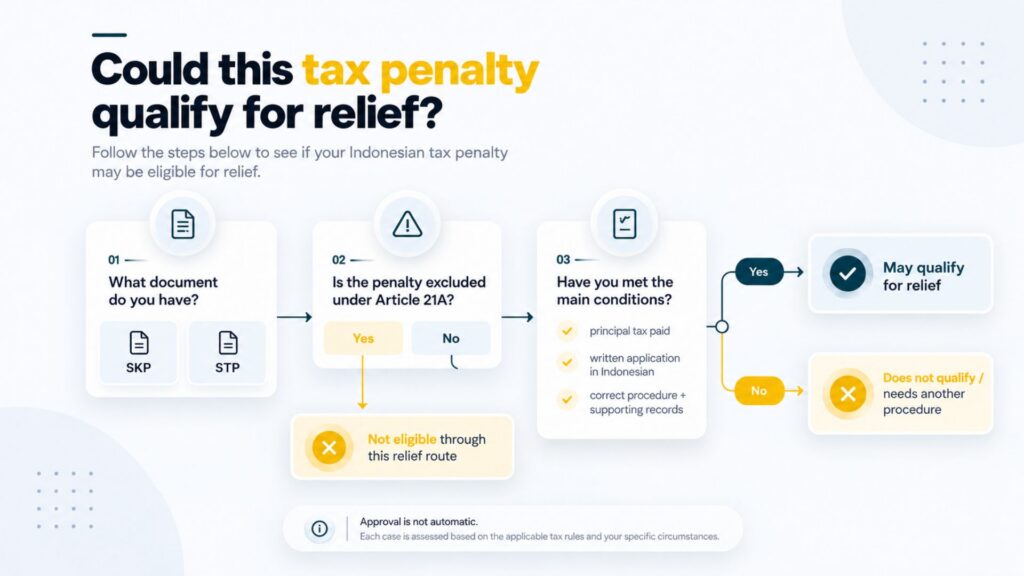
L'articolo 21A illustra quali sanzioni possono essere ridotte o annullate. Tra queste figurano alcune sanzioni elencate in una comunicazione di accertamento fiscale, denominata Surat Ketetapan Pajak (SKP), o in una comunicazione di riscossione fiscale, denominata Surat Tagihan Pajak (STP). Sono incluse anche alcune sanzioni relative all'imposta fondiaria e immobiliare a carico del governo centrale.
Esiste tuttavia un’eccezione fondamentale. Non rientrano in questa categoria le sanzioni previste dagli STP emessi ai sensi degli articoli 25, comma 9, 27, comma 5d, e 27, comma 5f, della Legge sulle disposizioni e procedure fiscali generali (UU KUP). Tali norme riguardano determinate sanzioni comminate a seguito del rigetto di un ricorso, di un appello o di un riesame giudiziario presentato dal contribuente. Se l’ufficio delle imposte ha ricevuto una richiesta relativa a una di queste sanzioni prima del 2 ottobre 2026 e non ha ancora preso una decisione in merito, una norma transitoria mantiene in vigore la normativa precedente.
Quindi, fate attenzione prima di contestare un avviso di accertamento fiscale. Se perdete, potreste incorrere in una sanzione che non può essere ridotta attraverso questa procedura. Verificate i rischi con un consulente fiscale prima di presentare ricorso.
Il pagamento verrà destinato innanzitutto al saldo delle imposte non pagate
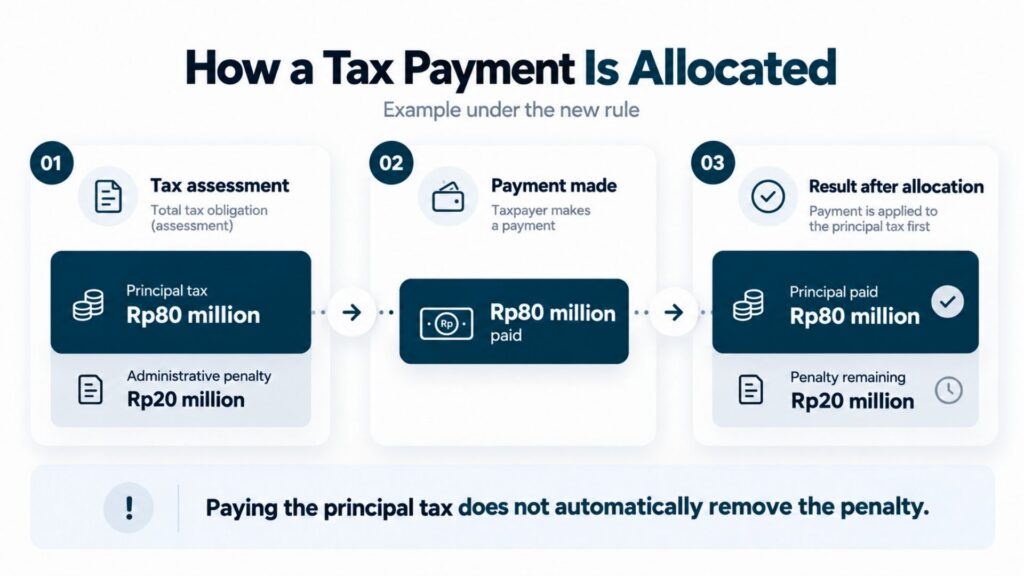
L'articolo 23 prevede inoltre che modifica il modo in cui vengono conteggiati i pagamenti. Quando si versa un importo indicato sul relativo SKP o STP, il pagamento viene imputato innanzitutto all’imposta principale dovuta. Questa è denominata “imposta principale”. Solo l’importo versato in eccesso rispetto a tale importo viene imputato alle sanzioni.
Ad esempio, un’azienda deve 80 milioni di rupie a titolo di imposta principale e 20 milioni di rupie a titolo di sanzioni. L’azienda versa 80 milioni di rupie. In base alla nuova norma, tali 80 milioni di rupie vengono destinati innanzitutto al pagamento dell’imposta principale. La sanzione di 20 milioni di rupie rimane, ma l’azienda può ora soddisfare il requisito del pagamento del capitale necessario per richiedere l’agevolazione, se la sanzione è ammissibile.
In breve, il pagamento dell'imposta principale e la riduzione della sanzione sono due passaggi distinti.
Chi è interessato dalle nuove norme?
Queste norme si applicano ai contribuenti in Indonesia, non solo ai cittadini stranieri. Possono avere ripercussioni sulle imprese indonesiane, sui contribuenti persone fisiche, residenti stranieri tenuti a pagare le imposte in Indonesia, e società di proprietà straniera note come PT PMA.
Ad esempio, un PT PMA potrebbe ricevere un avviso di accertamento a seguito di una verifica fiscale aziendale, quando l’ufficio delle imposte controlla la sua contabilità. Un residente straniero potrebbe ricevere un avviso di accertamento o di riscossione relativo alle proprie imposte indonesiane. La possibilità di richiedere uno sgravio dipende dall’avviso stesso, dalla normativa applicata e da eventuali altri procedimenti fiscali già in corso. Non dipende dalla nazionalità.
Se ti trovi in Indonesia come turista e non hai alcun obbligo fiscale o tributario in Indonesia, questa normativa non introduce alcuna nuova norma in materia di visti o immigrazione che ti riguardi.
Gli stranieri e i titolari di PT PMA possono richiedere l’esonero dalle sanzioni fiscali?
Sì, potrebbero avere diritto a presentare domanda. Uno straniero o un PT PMA che paga le imposte in Indonesia può avvalersi di tali norme qualora il tipo di sanzione e la richiesta soddisfino i requisiti di legge. Il primo passo è capire cosa si desidera modificare: l’importo dell’imposta o la sanzione.
Se ritieni che l'importo dell'imposta principale sia errato, potrebbe essere necessario presentare un ricorso o una richiesta di rettifica. Un ricorso è una richiesta formale rivolta all'ufficio delle imposte affinché riesamini la propria decisione. Se l'importo dell'imposta è corretto ma la sanzione è soggetta a sgravio, puoi invece chiedere che la sanzione venga ridotta o annullata. Si tratta di procedure diverse e l'esistenza di un procedimento in corso potrebbe influire sulle opzioni a tua disposizione.
L'articolo 23 prevede, in linea generale, che si paghi prima l'imposta principale non versata. Successivamente, è necessario inviare una richiesta scritta in lingua indonesiana, nella quale si indichi quale sanzione si desidera ridurre e se ne spieghi il motivo. Di norma è necessaria una richiesta separata per ogni SKP o STP ammissibile. La richiesta deve essere firmata dal contribuente o da un rappresentante autorizzato. Altre norme potrebbero limitare la presentazione delle richieste fintantoché siano in corso determinati procedimenti fiscali o azioni di riscossione. Il pagamento dell’imposta principale non implica che la DGT debba approvare la richiesta.
Come funzionano le nuove procedure di pagamento e di opposizione?
Come l'agenzia delle entrate esamina i ricorsi
Quando si presenta un ricorso fiscale, la DGT può verificare la documentazione presentata e chiedere di fornirne spiegazioni. Può inoltre richiedere informazioni a terzi. Ai sensi dell’articolo 14, può scambiare informazioni fiscali con l’autorità fiscale di un altro Paese, qualora un accordo fiscale internazionale lo consenta.
Sono previsti anche dei termini di risposta. Di norma, si hanno a disposizione 15 giorni lavorativi per rispondere alla prima richiesta di documenti o chiarimenti. Se la DGT invia una seconda richiesta, il termine è di norma di 10 giorni lavorativi. Si dispone inoltre di un periodo di 10 giorni lavorativi per fornire una risposta scritta alle contestazioni della DGT. Il PMK 71/2026 chiarisce quando ha inizio tale termine. Non tutti questi termini sono stati introdotti nell’ottobre 2026.
Se percepisci redditi o gestisci un’attività in più di un paese, conserva con cura contratti, fatture, registrazioni dei pagamenti e dichiarazioni dei redditi. Se la tua attività richiede la documentazione relativa ai prezzi di trasferimento (documenti che giustificano i prezzi applicati tra società collegate), conserva anche quelli. La condivisione delle informazioni deve comunque avvenire nel rispetto degli accordi fiscali pertinenti e delle norme sulla privacy.
Una riduzione dell'ammenda è diversa da un ricorso fiscale
Un ricorso significa che ritieni errata la decisione dell’ufficio delle imposte in merito all’importo dell’imposta. Una richiesta di riduzione o esenzione dalle sanzioni significa che accetti l’importo dell’imposta o lo affronti separatamente, ma chiedi alla DGT di ridurre o eliminare una sanzione ammissibile. In caso di errori in un avviso, una richiesta di rettifica o annullamento può rappresentare un’altra opzione. Verifica l’avviso specifico e il tuo obiettivo prima di scegliere una procedura, poiché l’utilizzo di quella sbagliata può farti perdere tempo o compromettere i tuoi diritti.
Cosa dovrebbero fare ora i contribuenti?
Se hai ricevuto un avviso di morosità fiscale, inizia col leggerlo attentamente. Non dare per scontato che la nuova normativa cancelli l'importo che devi.
- Leggi lo SKP o lo STP. Annota l'imposta principale, gli interessi, le multe e le eventuali sanzioni relative a una controversia fiscale.
- Individua la legge o l’articolo citati nell’avviso. Verifica se l’articolo 21A preveda un’agevolazione per quel tipo di sanzione.
- Verifica di aver pagato tutte le imposte principali. Controlla come vengono conteggiati i pagamenti precedenti ai sensi dell'articolo 23 aggiornato.
- Se hai già una richiesta di opposizione, ricorso, rettifica o cancellazione in corso, verifica in che modo questa influisca su una nuova domanda.
- Se possiedi i requisiti necessari, prepara la tua domanda in indonesiano e raccogli la documentazione a sostegno delle tue motivazioni. Rivolgiti all’ufficio delle imposte o a un consulente fiscale abilitato per sapere come e quando presentarla.
Hai tempo per valutare un’eventuale richiesta di risarcimento, ma non rimandare all’ultimo minuto. Una richiesta chiara, corredata dai documenti corretti, è più utile di una presentata in fretta e furia.
Il risultato finale
Il decreto PMK 71/2026 può aiutare alcuni contribuenti a ridurre determinate sanzioni fiscali indonesiane. Tuttavia, chiarisce anche che alcune sanzioni, in particolare quelle legate a contenziosi fiscali conclusisi con esito negativo, non possono beneficiare di questa procedura di sgravio.
Se vivi in Indonesia o possedere un PT PMA, verifica tre cose: quale sanzione è indicata nella tua comunicazione? Hai pagato l’imposta principale? Quale procedura legale si applica al tuo caso? Esamina i documenti con un consulente fiscale qualificato prima di presentare la domanda. La norma è già in vigore, ma ogni richiesta va valutata in base alle circostanze specifiche.
Sei pronto a richiedere o prolungare il tuo visto?
Lascia che siano i nostri specialisti a gestire la tua domanda di visto.


Linee guida sul calendario di conformità PT PMA 2026
Per saperne di più
Modifiche al permesso di lavoro per i lavoratori stranieri in Indonesia nel 2026: OSS, SIAPkerja e integrazione a livello nazionale
Per saperne di più
 English
 Bahasa Indonesia
 Español
 Italiano
 Français
 日本語
 Nederlands
 繁體中文
 한국어
 Norsk bokmål
 Svenska
 Dansk
 Türkçe
 Polski
 香港中文
 简体中文
 Українська
 Русский
 Bahasa Melayu