





Zmiany w przepisach dotyczących zwolnień z kar podatkowych w Indonezji w 2026 r.
Otrzymałeś zawiadomienie podatkowe z indonezyjskiego urzędu skarbowego? Być może widnieją w nim dwie kwoty: zaległość podatkowa oraz dodatkowa kara. Zgodnie ze zaktualizowanymi przepisami możesz ubiegać się o zmniejszenie niektórych kar. Rząd nie zniesie ich jednak automatycznie.
Rozporządzenie Ministerstwa Finansów Indonezji nr 71 z 2026 r. (PMK 71/2026) weszła w życie 2 października 2026 r. Zmienia ona niektóre części PMK 118/2024, zasady korygowania błędów podatkowych, kwestionowania decyzji podatkowych oraz zmniejszania lub umarzania kar. Zmienia również sposób liczenia płatności podatkowych i jasno określa, że niektóre kary nie podlegają uldze.
Nie jest to zmiana stawek podatkowych w Indonezji ani specjalna zasada dotycząca cudzoziemców. Niemniej jednak, jeśli płacisz podatek w Indonezji – czy to jako osoba fizyczna, czy też poprzez spółka z kapitałem zagranicznym (PT PMA), te zasady mogą dotyczyć Ciebie.
Co się zmieniło na mocy rozporządzenia PMK nr 71/2026?
Najważniejszą zmianą jest art. 27A. Umożliwia on Dyrekcji Generalnej ds. Podatków (DGT, indonezyjski krajowy organ podatkowy) rozważenie zmniejszenia lub zniesienia niektórych kar administracyjnych. Są to dodatkowe opłaty związane z problemami podatkowymi, takimi jak zaległości podatkowe. Artykuł ten dotyczy również niektórych grzywien związanych z podatkiem od gruntów i budynków.
Wniosek na podstawie niniejszego przepisu należy złożyć w ciągu dwóch lat od dnia 2 października 2026 r. Oznacza to, że termin ten upływa w październiku 2028 r. Decyzję o przyznaniu ulgi podejmuje jednak DGT. Nie ma gwarancji, że zostanie ona przyznana. Należy również spełnić warunki określone w art. 23.
Niektórych kar nie można zmniejszyć
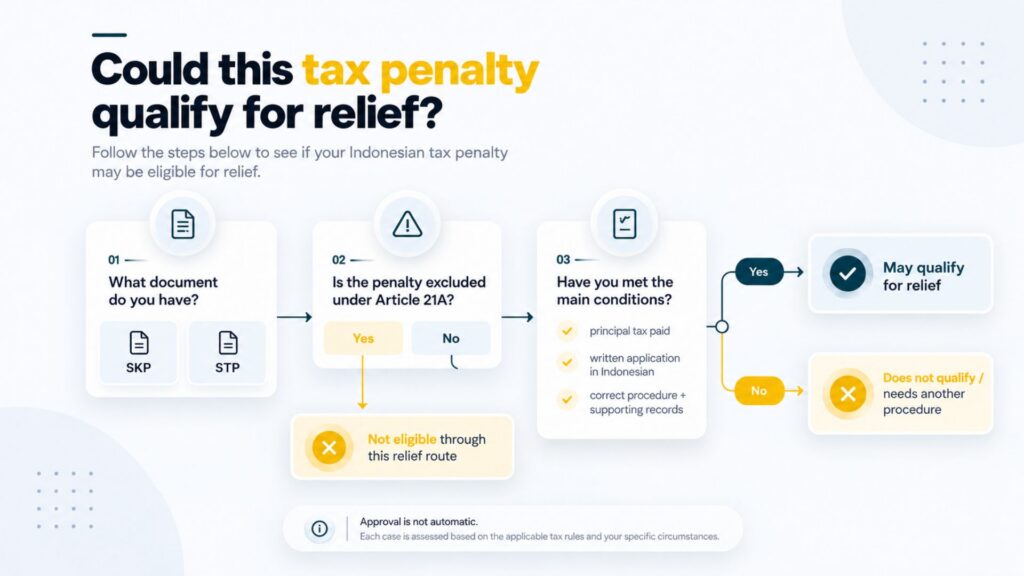
W art. 21A wyjaśniono, które kary mogą zostać zmniejszone lub umorzone. Obejmują one niektóre kary wymienione w decyzji podatkowej, zwanej „Surat Ketetapan Pajak” (SKP), lub w wezwaniu do zapłaty podatku, zwanym „Surat Tagihan Pajak” (STP). Uwzględniono tu również niektóre kary związane z podatkiem od gruntów i budynków nakładane przez rząd centralny.
Istnieje jednak istotny wyjątek. Nie obejmuje to kar przewidzianych w STP, nałożonych na podstawie art. 25 ust. 9, art. 27 ust. 5d oraz art. 27 ust. 5f ustawy o ogólnych przepisach i procedurach podatkowych (UU KUP). Przepisy te dotyczą niektórych kar nakładanych po oddaleniu sprzeciwu, odwołania lub wniosku o kontrolę sądową złożonego przez podatnika. Jeżeli urząd skarbowy otrzymał wniosek dotyczący jednej z tych kar przed dniem 2 października 2026 r. i nie wydał w tej sprawie decyzji, przepis przejściowy zapewnia, że nadal obowiązują wcześniejsze przepisy.
Zanim więc złożysz odwołanie od decyzji podatkowej, dobrze się zastanów. Jeśli przegrasz, może zostać na ciebie nałożona kara, której nie da się zmniejszyć w ramach tej procedury. Przed złożeniem odwołania skonsultuj się z doradcą podatkowym, aby ocenić ryzyko.
Twoja wpłata zostanie najpierw przeznaczona na pokrycie zaległości podatkowych
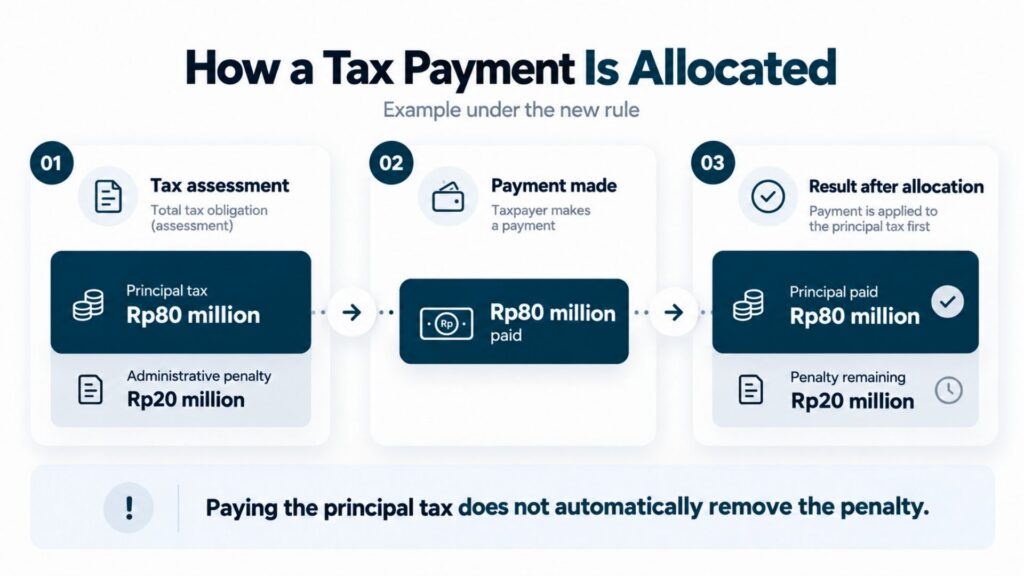
Artykuł 23 również zmienia sposób liczenia płatności. Gdy wpłacasz kwotę wskazaną na odpowiednim formularzu SKP lub STP, wpłata ta jest w pierwszej kolejności zaliczana na poczet głównego podatku, który jesteś zobowiązany zapłacić. Nazywa się to podatkiem podstawowym. Dopiero kwota powyżej tej sumy jest zaliczana na poczet kar.
Na przykład firma ma do zapłaty 80 milionów rupii tytułem kwoty głównej podatku oraz 20 milionów rupii tytułem kar. Płaci 80 milionów rupii. Zgodnie z nową zasadą te 80 milionów rupii zostanie najpierw przeznaczone na spłatę kwoty głównej podatku. Kara w wysokości 20 milionów rupii nadal istnieje, ale firma może teraz spełnić warunek spłaty kwoty głównej niezbędny do ubiegania się o ulgę, o ile kara ta spełnia odpowiednie kryteria.
Krótko mówiąc, zapłacenie podatku podstawowego i uzyskanie obniżenia kary to dwa odrębne etapy.
Kogo dotyczą nowe przepisy?
Zasady te dotyczą podatników w Indonezji, a nie tylko obcokrajowców. Mogą one mieć wpływ na indonezyjskie przedsiębiorstwa, podatników indywidualnych, cudzoziemcy przebywający w Indonezji, którzy są zobowiązani do płacenia indonezyjskiego podatkuoraz przedsiębiorstwa z kapitałem zagranicznym, znane jako PT PMA.
Na przykład osoba fizyczna prowadząca działalność gospodarczą (PT PMA) może otrzymać wezwanie do zapłaty podatku po kontroli podatkowej przedsiębiorstwa, w ramach której urząd skarbowy sprawdza dokumentację firmy. Rezydent zagraniczny może otrzymać decyzję podatkową lub wezwanie do zapłaty dotyczącej jego własnego podatku indonezyjskiego. To, czy może on ubiegać się o ulgę, zależy od treści wezwania, zastosowanego przepisu prawnego oraz ewentualnych innych spraw podatkowych już toczących się w danym momencie. Nie zależy to od obywatelstwa.
Jeśli przyjeżdżasz do Indonezji jako turysta i nie masz żadnych zobowiązań podatkowych w tym kraju, przepis ten nie wprowadza dla Ciebie żadnych nowych zasad dotyczących wiz ani imigracji.
Czy cudzoziemcy i właściciele spółek typu PT PMA mogą ubiegać się o zwolnienie z kary podatkowej?
Tak, mogą złożyć wniosek. Cudzoziemiec lub podmiot typu PT PMA, który płaci podatki w Indonezji, może skorzystać z tych przepisów, o ile rodzaj kary i treść wniosku spełniają warunki prawne. Pierwszym krokiem jest ustalenie, co chcesz zmienić: kwotę podatku czy wysokość kary.
Jeśli uważasz, że kwota podatku została ustalona nieprawidłowo, może być konieczne złożenie odwołania lub wniosku o korektę. Odwołanie to formalny wniosek skierowany do urzędu skarbowego o ponowne rozpatrzenie jego decyzji. Jeśli kwota podatku jest prawidłowa, ale kara podlega złagodzeniu, możesz zamiast tego poprosić o jej obniżenie lub zniesienie. Są to różne procedury, a toczące się postępowanie może mieć wpływ na dostępne opcje.
Artykuł 23 zasadniczo nakłada obowiązek uprzedniej spłaty zaległej kwoty podatku. Następnie należy złożyć pisemny wniosek w języku indonezyjskim. Należy w nim wskazać, która kara ma zostać zmniejszona, oraz uzasadnić ten wniosek. Zazwyczaj dla każdego kwalifikującego się SKP lub STP konieczne jest złożenie oddzielnego wniosku. Wniosek musi być podpisany przez podatnika lub upoważnionego przedstawiciela. Inne przepisy mogą ograniczać możliwość składania wniosków w trakcie trwania określonych postępowań podatkowych lub egzekucyjnych. Spłacenie kwoty głównej podatku nie oznacza, że DGT musi zatwierdzić wniosek.
Jak działają nowe procedury dotyczące płatności i wnoszenia sprzeciwu?
W jaki sposób urząd skarbowy rozpatruje odwołania
W przypadku złożenia odwołania podatkowego DGT może sprawdzić przedłożone dokumenty i poprosić o ich wyjaśnienie. Może również zwrócić się do osób trzecich o udzielenie informacji. Zgodnie z art. 14 DGT może wymieniać informacje podatkowe z organami podatkowymi innego kraju, o ile zezwala na to międzynarodowa umowa podatkowa.
Obowiązują również terminy na udzielenie odpowiedzi. Zazwyczaj masz 15 dni roboczych na udzielenie odpowiedzi na pierwsze wezwanie do przedłożenia dokumentów lub wyjaśnień. Jeśli DGT prześle drugie wezwanie, zazwyczaj masz na to 10 dni roboczych. Masz również 10 dni roboczych na udzielenie pisemnej odpowiedzi na zastrzeżenia DGT. Rozporządzenie PMK 71/2026 wyjaśnia, kiedy rozpoczyna się ten termin. Nie wszystkie z tych terminów zostały wprowadzone w październiku 2026 r.
Jeśli uzyskujesz dochody lub prowadzisz działalność gospodarczą w więcej niż jednym kraju, należy starannie przechowywać umowy, faktury, dokumentację płatności oraz zeznania podatkowe. Jeśli Twoja firma musi prowadzić dokumentację dotyczącą cen transferowych (dokumenty potwierdzające ceny stosowane między powiązanymi spółkami), należy je również przechowywać. Wymiana informacji musi nadal odbywać się zgodnie z odpowiednimi umowami podatkowymi i przepisami dotyczącymi ochrony prywatności.
Zmniejszenie kary różni się od odwołania podatkowego
Złożenie odwołania oznacza, że uważasz decyzję urzędu skarbowego dotyczącą wysokości podatku za błędną. Wniosek o umorzenie kary oznacza, że akceptujesz kwotę podatku lub rozpatrujesz ją oddzielnie, ale zwracasz się do DGT o zmniejszenie lub zniesienie kary, w przypadku której przysługuje takie prawo. W przypadku błędów w zawiadomieniu kolejną opcją może być wniosek o sprostowanie lub unieważnienie. Przed wyborem procedury sprawdź dokładnie treść zawiadomienia i swój cel, ponieważ zastosowanie niewłaściwej procedury może spowodować stratę czasu lub wpłynąć na Twoje prawa.
Co powinni teraz zrobić podatnicy?
Jeśli otrzymałeś zawiadomienie o zaległościach podatkowych, zacznij od jego uważnego przeczytania. Nie zakładaj, że nowe przepisy spowodują umorzenie kwoty, którą jesteś winien.
- Zapoznaj się z dokumentem SKP lub STP. Zanotuj kwotę głównego podatku, odsetki, grzywny oraz wszelkie kary związane ze sporem podatkowym.
- Znajdź ustawę lub artykuł wymieniony w zawiadomieniu. Sprawdź, czy art. 21A przewiduje możliwość złagodzenia tego rodzaju kary.
- Sprawdź, czy uiściłeś cały podatek podstawowy. Zapoznaj się z zasadami rozliczania wcześniejszych płatności zgodnie ze zaktualizowanym art. 23.
- Jeśli masz już w toku procedurę dotyczącą sprzeciwu, odwołania, sprostowania lub wniosku o usunięcie danych, sprawdź, jak wpłynie to na nowy wniosek.
- Jeśli spełniasz wymagania, przygotuj wniosek w języku indonezyjskim i zbierz dokumenty potwierdzające podane przez Ciebie powody. Zapytaj w urzędzie skarbowym lub u licencjonowanego doradcy podatkowego, w jaki sposób i kiedy należy złożyć wniosek.
Masz czas na zapoznanie się z ewentualnym wnioskiem, ale nie odkładaj tego na ostatnią chwilę. Przejrzysty wniosek, poparty odpowiednimi dokumentami, jest bardziej przydatny niż ten sporządzony w pośpiechu.
Podsumowanie
Rozporządzenie PMK 71/2026 może pomóc niektórym podatnikom w obniżeniu niektórych indonezyjskich kar podatkowych. Jednocześnie jasno określa jednak, że w przypadku niektórych kar, zwłaszcza tych związanych z przegranymi sporami podatkowymi, nie można skorzystać z tej procedury ulgi.
Jeśli mieszkasz w Indonezji lub posiadać PT PMA, sprawdź trzy rzeczy: Jaka kara została wskazana w zawiadomieniu? Czy uiściłeś podatek podstawowy? Która procedura prawna ma zastosowanie w Twoim przypadku? Przed złożeniem wniosku skonsultuj dokumenty z wykwalifikowanym doradcą podatkowym. Przepis ten już obowiązuje, ale każdy wniosek rozpatrywany jest indywidualnie w oparciu o konkretne okoliczności.
Gotowy do złożenia wniosku lub przedłużenia wizy?
Pozwól naszym specjalistom wizowym zająć się Twoją aplikacją.


Wytyczne dotyczące kalendarza zgodności PT PMA na rok 2026
Czytaj więcej
Zmiany w przepisach dotyczących zezwoleń na pracę dla pracowników zagranicznych w Indonezji w 2026 r.: OSS, SIAPkerja i integracja wszystkich systemów w Indonezji
Czytaj więcej
 English
 Bahasa Indonesia
 Español
 Italiano
 Français
 日本語
 Nederlands
 繁體中文
 한국어
 Norsk bokmål
 Svenska
 Dansk
 Türkçe
 Polski
 香港中文
 简体中文
 Українська
 Русский
 Bahasa Melayu