





Ændringer i reglerne for fritagelse for skattestraffe i Indonesien i 2026
Har du modtaget et skattebrev fra det indonesiske skattevæsen? Der kan stå to beløb angivet: den skat, du stadig skylder, og et ekstra bødebeløb. I henhold til de opdaterede regler kan du muligvis ansøge om en nedsættelse af visse bøder. Men myndighederne fjerner dem ikke automatisk.
Indonesiens finansministeriums bekendtgørelse nr. 71 af 2026 (PMK 71/2026) trådte i kraft den 2. oktober 2026. Den ændrer dele af PMK 118/2024, reglerne for korrektion af skattefejl, indsigelse mod skatteansættelser samt nedsættelse eller ophævelse af bøder. Loven ændrer desuden måden, hvorpå skattebetalinger opgøres, og præciserer, at visse bøder ikke kan fritages.
Dette er ikke en ændring af de indonesiske skattesatser, og det er ikke en særregel for udlændinge. Men hvis du betaler skat i Indonesien, enten som privatperson eller gennem en udenlandsk ejet selskab (PT PMA), kan disse regler have betydning for dig.
Hvad ændrede sig i henhold til PMK 71/2026?
Den væsentligste ændring er artikel 27A. Den giver Generaldirektoratet for Skat (DGT, Indonesiens nationale skattemyndighed) mulighed for at overveje at nedsætte eller ophæve visse administrative bøder. Der er tale om ekstra afgifter i forbindelse med skatteproblemer, såsom ubetalt skat. Artiklen omfatter også visse bøder i forbindelse med ejendomsskat.
Du skal indsende en ansøgning i henhold til denne bestemmelse senest to år efter den 2. oktober 2026. Det betyder, at ansøgningsfristen løber frem til oktober 2028. Det er dog DGT, der afgør, om der skal gives fritagelse. Der er ingen garanti for dette. Du skal desuden opfylde betingelserne i artikel 23.
Visse straffe kan ikke nedsættes
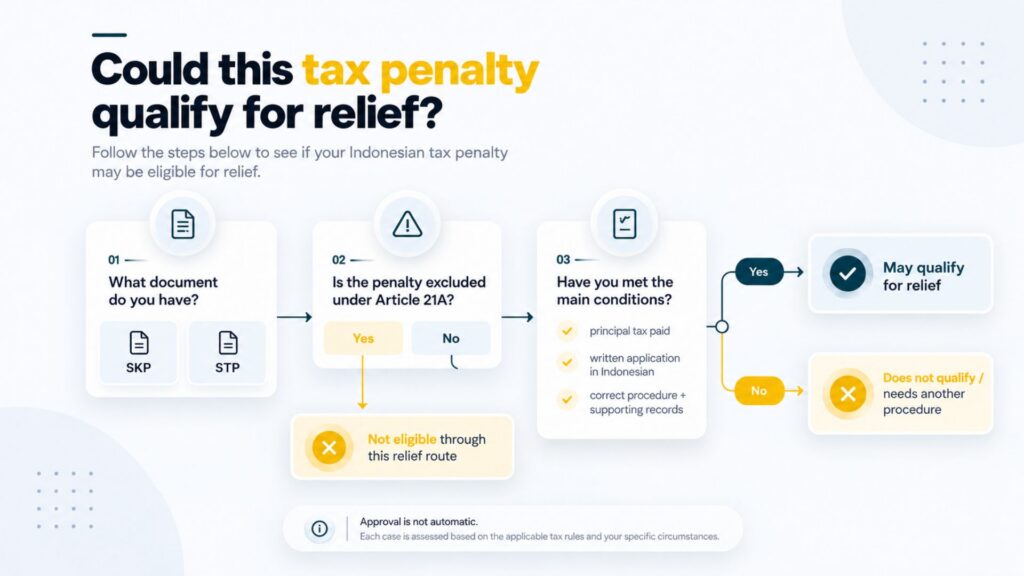
Artikel 21A redegør for, hvilke bøder der kan nedsættes eller eftergives. Herunder hører visse bøder, der er anført i et skattebeskedbrev, kaldet et »Surat Ketetapan Pajak« (SKP), eller et skatteopkrævningsbrev, kaldet et »Surat Tagihan Pajak« (STP). Visse bøder i forbindelse med centralregeringens ejendomsskat er ligeledes omfattet.
Der er dog en vigtig undtagelse. Bøder i STP’er, der er udstedt i henhold til artikel 25, stk. 9, artikel 27, stk. 5d, og artikel 27, stk. 5f, i loven om generelle skattebestemmelser og -procedurer (UU KUP), er ikke omfattet. Disse regler vedrører visse bøder, der pålægges, efter at skatteyderne har tabt en indsigelse, en klage eller en domstolsprøvelse. Hvis skattemyndighederne modtog en ansøgning om en af disse bøder inden den 2. oktober 2026 og ikke havde truffet afgørelse herom, sikrer en overgangsbestemmelse, at den tidligere regulering fortsat finder anvendelse.
Vær derfor forsigtig, inden du gør indsigelse mod et skatteopkrævningsbrev. Hvis du taber sagen, kan du blive pålagt en bøde, som ikke kan nedsættes gennem denne procedure. Drøft risikoen med en skatterådgiver, inden du indgiver indsigelsen.
Din betaling går først til at dække ubetalte skatter
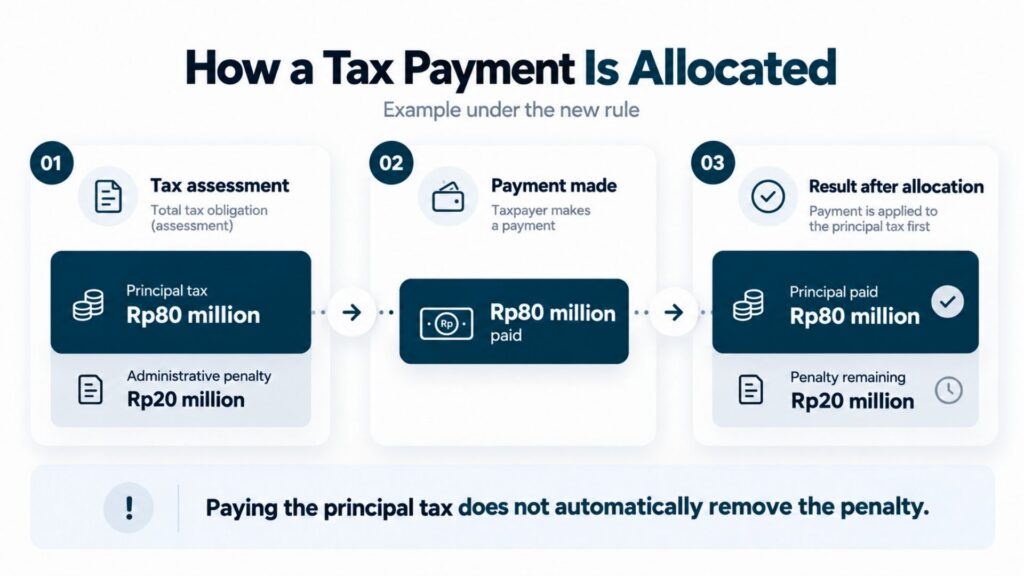
Artikel 23 fastsætter ligeledes ændrer måden, hvorpå betalingerne opgøres. Når du betaler det beløb, der er angivet på den pågældende SKP- eller STP-meddelelse, går betalingen først til den hovedskat, du skylder. Dette kaldes hovedskatten. Kun det beløb, der betales ud over dette beløb, går til bøder.
For eksempel skylder en virksomhed 80 millioner rupiah i hovedskat og 20 millioner rupiah i bøder. Den betaler 80 millioner rupiah. I henhold til den nye regel går de 80 millioner rupiah først til at afbetale hovedskatten. Bøden på 20 millioner rupiah eksisterer stadig, men virksomheden kan nu opfylde betingelsen om betaling af hovedbeløbet for at ansøge om lempelse, hvis bøden opfylder kravene.
Kort sagt er det to forskellige trin at betale hovedskatten og få nedsat bøden.
Hvem berøres af de nye regler?
Disse regler gælder for skatteydere i Indonesien, ikke kun for udenlandske statsborgere. De kan få betydning for indonesiske virksomheder, individuelle skatteydere, udlændinge, der er bosiddende i Indonesien, og som skal betale indonesisk skatog udenlandskejede virksomheder, der går under betegnelsen PT PMA’er.
For eksempel kan en PT PMA modtage et skatteopkrævningsbrev efter en selskabsskattekontrol, hvor skattemyndighederne gennemgår virksomhedens regnskaber. En person med bopæl i udlandet kan modtage en skatteansættelse eller et opkrævningsbrev vedrørende sin egen indonesiske skat. Om vedkommende kan ansøge om skattelettelse, afhænger af brevet, den anvendte lovgivning og eventuelle andre skattesager, der allerede er under behandling. Det afhænger ikke af nationalitet.
Hvis du besøger Indonesien som turist og ikke har en relevant indonesisk skatteopgørelse eller skatteforpligtelse, medfører denne bestemmelse ikke nogen nye visum- eller indrejsebestemmelser for dig.
Kan udlændinge og ejere af PT PMA-virksomheder ansøge om fritagelse for skattestraf?
Ja, det kan de muligvis gøre. En udlænding eller en PT PMA, der betaler skat i Indonesien, kan benytte disse regler, når bødetypen og ansøgningen opfylder de lovmæssige betingelser. Det første skridt er at finde ud af, hvad man ønsker at ændre: skattebeløbet eller bøden.
Hvis du mener, at det primære skattebeløb er forkert, kan det være nødvendigt at indgive en indsigelse eller anmode om en rettelse. En indsigelse er en formel anmodning til skattemyndighederne om at genvurdere deres afgørelse. Hvis skattebeløbet er korrekt, men bøden er berettiget til nedsættelse, kan du i stedet anmode om, at bøden nedsættes eller fjernes. Der er tale om to forskellige procedurer, og en verserende sag kan påvirke dine muligheder.
Artikel 23 kræver generelt, at du først betaler den udestående skat. Derefter skal du indsende en skriftlig ansøgning på indonesisk. Her skal det fremgå, hvilken bøde du ønsker nedsat, og hvorfor. Der skal normalt indgives en separat ansøgning for hver berettiget SKP eller STP. Ansøgningen skal underskrives af skatteyderen eller en bemyndiget repræsentant. Andre regler kan begrænse ansøgninger, så længe visse skattesager eller inddrivelsesforanstaltninger stadig er i gang. Betaling af hovedskatten betyder ikke, at DGT er forpligtet til at godkende din anmodning.
Hvordan fungerer de nye betalings- og indsigelsesprocedurer?
Sådan behandler skattemyndighederne indsigelser
Når du indgiver en skatteindsigelse, kan DGT gennemgå dine dokumenter og bede dig om at redegøre for dem. Myndigheden kan også anmode tredjeparter om oplysninger. I henhold til artikel 14 kan den udveksle skatteoplysninger med et andet lands skattemyndighed, når en international skatteaftale tillader dette.
Der er også frister for svar. Du har normalt 15 arbejdsdage til at besvare den første anmodning om dokumenter eller redegørelser. Hvis DGT sender en anden anmodning, har du normalt 10 arbejdsdage. Du har desuden en frist på 10 arbejdsdage til at afgive et skriftligt svar på DGT’s indsigelser. PMK 71/2026 præciserer, hvornår denne frist begynder at løbe. Disse frister blev ikke alle indført i oktober 2026.
Hvis du har indtægter eller driver en virksomhed i mere end ét land, skal du opbevare tydelige kontrakter, fakturaer, betalingsoplysninger og selvangivelser. Hvis din virksomhed har brug for dokumentation vedrørende interne priser (dokumenter, der underbygger de priser, der anvendes mellem tilknyttede selskaber), skal du også opbevare disse. Udveksling af oplysninger skal stadig ske i overensstemmelse med de relevante skatteaftaler og regler om beskyttelse af personoplysninger.
En nedsættelse af bøden er ikke det samme som en indsigelse mod en afgørelse
En indsigelse betyder, at du mener, at skattemyndighedernes afgørelse om skattebeløbet er forkert. En anmodning om nedsættelse eller fritagelse for bøder betyder, at du accepterer eller behandler skattebeløbet separat, men anmoder DGT om at nedsætte eller fjerne en bøde, der opfylder betingelserne. Ved fejl i et påkrav kan en anmodning om rettelse eller annullering være en anden mulighed. Tjek den konkrete besked og dit mål, inden du vælger en fremgangsmåde, da brug af den forkerte fremgangsmåde kan medføre spild af tid eller påvirke dine rettigheder.
Hvad bør skatteyderne gøre nu?
Hvis du har modtaget et opkrævningsbrev for ubetalt skat, skal du starte med at læse det grundigt igennem. Gå ikke ud fra, at den nye lovgivning vil fjerne det beløb, du skylder.
- Læs SKP eller STP. Notér de vigtigste skatter, renter, bøder og eventuelle strafgebyrer i forbindelse med en skattesag.
- Find den lov eller artikel, der er angivet i meddelelsen. Kontroller, om artikel 21A giver mulighed for lempelse af den pågældende type sanktion.
- Kontroller, om du har betalt al hovedskat. Gennemgå, hvordan tidligere indbetalinger medregnes i henhold til den opdaterede artikel 23.
- Hvis du allerede har en indsigelse, en klage, en rettelse eller en anmodning om annullering under behandling, skal du tjekke, hvordan det påvirker en ny ansøgning.
- Hvis du opfylder betingelserne, skal du udarbejde din ansøgning på indonesisk og samle de dokumenter, der underbygger dine begrundelser. Spørg skattemyndighederne eller en autoriseret skatterådgiver om, hvordan og hvornår du skal indgive ansøgningen.
Du har tid til at gennemgå en eventuel ansøgning, men vent ikke til sidste øjeblik. En overskuelig ansøgning, der er ledsaget af de rette dokumenter, er mere nyttig end en, der er udfyldt i hast.
Den nederste linje
PMK 71/2026 kan hjælpe visse skatteydere med at nedsætte visse indonesiske skattestraffe. Men det præciseres også, at visse straffe, især dem, der er knyttet til tabte skattesager, ikke kan omfattes af denne lempelsesordning.
Hvis du bor i Indonesien eller at eje en PT PMA, tjek tre ting: Hvilken bøde fremgår der af din meddelelse? Har du betalt hovedskatten? Hvilken retslig procedure passer til din sag? Gennemgå dokumenterne sammen med en kvalificeret skatterådgiver, inden du indgiver ansøgningen. Reglen er allerede trådt i kraft, men hver enkelt ansøgning afhænger af de konkrete omstændigheder i sagen.
Klar til at ansøge eller forlænge dit visum?
Lad vores visumspecialister håndtere din ansøgning.


Retningslinjer for PT PMA-overholdelseskalenderen 2026
Læs mere om det
Ændringer i reglerne for arbejdstilladelser til udenlandske arbejdstagere i Indonesien i 2026: OSS, SIAPkerja og integration på landsplan
Læs mere om det
 English
 Bahasa Indonesia
 Español
 Italiano
 Français
 日本語
 Nederlands
 繁體中文
 한국어
 Norsk bokmål
 Svenska
 Dansk
 Türkçe
 Polski
 香港中文
 简体中文
 Українська
 Русский
 Bahasa Melayu