





Изменения в правилах освобождения от налоговых штрафов в Индонезии в 2026 году
Получили налоговое уведомление от налоговой службы Индонезии? В нем могут быть указаны две суммы: сумма задолженности по налогам и дополнительный штраф. Согласно обновленным правилам, вы можете обратиться с просьбой об уменьшении некоторых штрафов. Однако правительство не будет снимать их автоматически.
Постановление Министерства финансов Индонезии № 71 от 2026 года (PMK 71/2026) вступил в силу 2 октября 2026 года. Он вносит изменения в отдельные положения PMK 118/2024, правила исправления налоговых ошибок, обжалования налоговых решений, а также уменьшения или отмены штрафов. Кроме того, в него внесены изменения в порядок учета налоговых платежей и четко указано, что в отношении некоторых штрафов освобождение от уплаты невозможно.
Речь не идет об изменении налоговых ставок в Индонезии, и это не является особым правилом для иностранцев. Тем не менее, если вы платите налоги в Индонезии — будь то как физическое лицо или через компания с иностранным капиталом (PT PMA), эти правила могут касаться вас.
Что изменилось в соответствии с постановлением PMK № 71/2026?
Ключевым изменением является статья 27А. Она позволяет Главному управлению по налогам (DGT, национальный налоговый орган Индонезии) рассматривать вопрос об уменьшении или отмене определенных административных штрафов. Речь идет о дополнительных сборах, связанных с налоговыми нарушениями, такими как неуплата налогов. Данная статья также распространяется на определенные штрафы по налогу на землю и недвижимость.
Вы должны подать заявление в соответствии с данным правилом в течение двух лет с 2 октября 2026 года. Это означает, что срок подачи заявлений истекает в октябре 2028 года. Однако решение о предоставлении льготы принимает DGT. Оно не гарантируется. Кроме того, вы должны соответствовать условиям, изложенным в статье 23.
Некоторые наказания не подлежат смягчению
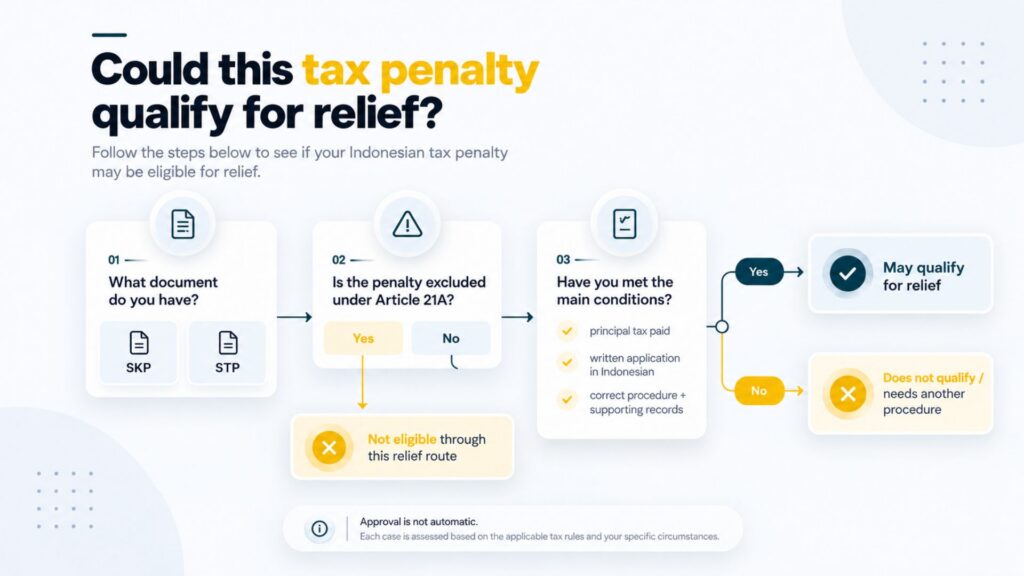
В статье 21А разъясняется, какие штрафы могут быть уменьшены или отменены. К ним относятся определенные штрафы, указанные в уведомлении о начислении налога (Surat Ketetapan Pajak, SKP) или в уведомлении о взыскании налога (Surat Tagihan Pajak, STP). Также подпадают под это положение некоторые штрафы центрального правительства по налогу на землю и недвижимость.
Существует одно важное исключение. Штрафы, предусмотренные в стандартных налоговых постановлениях (СТП), вынесенных в соответствии со статьями 25(9), 27(5d) и 27(5f) Закона «Об общих положениях и процедурах в области налогообложения» (UU KUP), не подпадают под это правило. Эти нормы касаются определенных штрафов, налагаемых после того, как налогоплательщики проиграли дело по возражению, апелляции или судебному пересмотру. Если налоговый орган получил заявление об одном из этих штрафов до 2 октября 2026 года и не принял по нему решения, то в соответствии с переходным положением продолжает действовать ранее действовавшее регулирование.
Поэтому будьте осторожны, прежде чем оспаривать налоговое уведомление. Если вы проиграете, вам может грозить штраф, размер которого не подлежит уменьшению в рамках данной процедуры. Перед подачей заявления проконсультируйтесь с налоговым консультантом относительно возможных рисков.
Ваш платеж в первую очередь идет на погашение задолженности по налогам
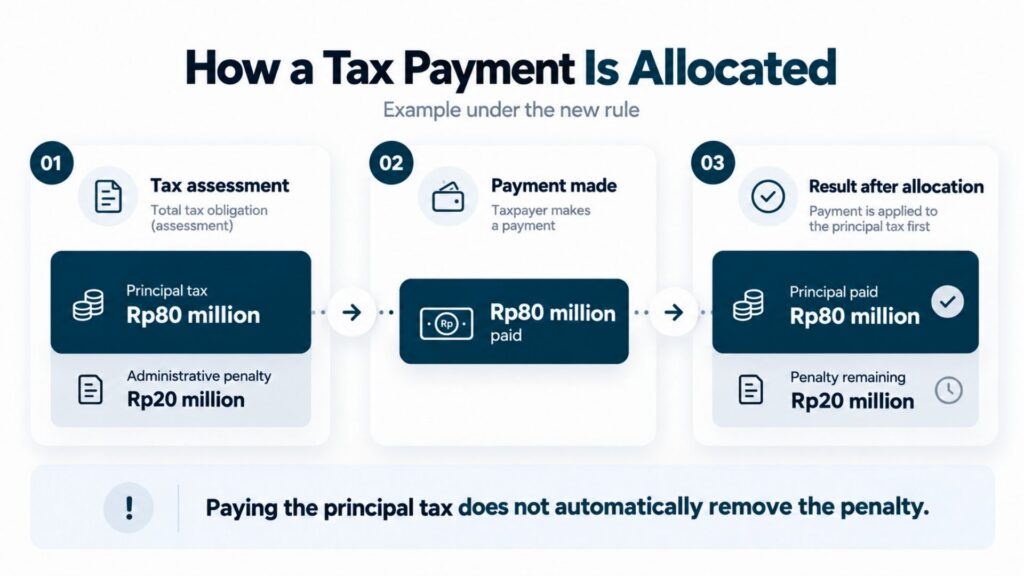
Статья 23 также изменяет порядок подсчёта платежей. Когда вы уплачиваете сумму, указанную в соответствующем SKP или STP, платеж в первую очередь идет в счет основной суммы налога, которую вы должны. Это называется основной суммой налога. Только сумма, превышающая эту сумму, идет в счет штрафов.
Например, компания задолжала 80 млн рупий в виде основной суммы налога и 20 млн рупий в виде штрафов. Она выплачивает 80 млн рупий. Согласно новому правилу, эти 80 млн рупий в первую очередь идут на погашение основной суммы налога. Штраф в размере 20 млн рупий по-прежнему остается, но теперь компания может выполнить условие по уплате основной суммы налога для подачи заявления о льготе, если штраф соответствует установленным критериям.
Одним словом, уплата основной суммы налога и уменьшение размера штрафа — это два разных этапа.
На кого распространяются новые правила?
Эти правила предназначены для налогоплательщиков в Индонезии, а не только для иностранных граждан. Они могут затронуть индонезийские компании, физических лиц-налогоплательщиков, иностранные резиденты, обязанные уплачивать налоги в Индонезии, и компании с иностранным капиталом, известные как PT PMA.
Например, компания с режимом PT PMA может получить налоговое уведомление после проведения налоговой проверки, в ходе которой налоговая инспекция проверяет её бухгалтерскую отчётность. Иностранный резидент может получить налоговое уведомление о начислении или взыскании налога, подлежащего уплате в Индонезии. Возможность подачи заявления об облегчении налогового бремени зависит от содержания уведомления, применённого законодательства, а также от наличия других налоговых дел, уже находящихся на рассмотрении. Это не зависит от гражданства.
Если вы посещаете Индонезию в качестве туриста и у вас нет соответствующего индонезийского налогового счета или обязательств по уплате налогов, данное положение не вводит для вас никаких новых визовых или иммиграционных правил.
Могут ли иностранцы и владельцы предприятий с иностранным участием (PT PMA) подать заявление об освобождении от налоговых штрафов?
Да, они могут подать соответствующее заявление. Иностранец или компания PT PMA, уплачивающая налоги в Индонезии, может воспользоваться этими правилами, если вид штрафа и заявление соответствуют установленным законом условиям. Первым делом необходимо определить, что именно вы хотите изменить: сумму налога или размер штрафа.
Если вы считаете, что основная сумма налога указана неверно, вам, возможно, потребуется подать возражение или запросить исправление. Возражение — это официальный запрос в налоговую инспекцию о пересмотре её решения. Если сумма налога указана верно, но на штраф распространяется право на смягчение, вы можете вместо этого попросить уменьшить или отменить штраф. Это разные процедуры, и текущее рассмотрение дела может повлиять на ваши возможности.
Статья 23, как правило, требует сначала уплатить задолженность по основной сумме налога. Затем необходимо направить письменное заявление на индонезийском языке. В нем следует указать, какую сумму штрафа вы хотите уменьшить, и объяснить причины. Как правило, для каждого соответствующего требованиям SKP или STP требуется отдельное заявление. Оно должно быть подписано налогоплательщиком или уполномоченным представителем. Другие правила могут ограничивать подачу заявлений, пока продолжаются рассмотрение определенных налоговых дел или мер по взысканию задолженности. Уплата основной суммы налога не означает, что ГНалоговая служба (DGT) обязана удовлетворить ваш запрос.
Как работают новые процедуры оплаты и обжалования?
Как налоговая служба проверяет возражения
Когда вы подаете налоговую жалобу, Главное налоговое управление (DGT) может проверить ваши документы и попросить вас дать пояснения. Оно также может запросить информацию у третьих лиц. В соответствии со статьёй 14 оно вправе обмениваться налоговой информацией с налоговыми органами другой страны, если это разрешено международным налоговым соглашением.
Кроме того, установлены сроки для предоставления ответов. Как правило, у вас есть 15 рабочих дней на то, чтобы ответить на первый запрос о предоставлении документов или разъяснений. Если DGT направляет повторный запрос, у вас, как правило, есть 10 рабочих дней. У вас также есть 10-дневный срок для предоставления письменного ответа на выводы DGT по возражениям. Постановление PMK 71/2026 уточняет, когда начинается отсчет этого срока. Не все эти сроки были введены в октябре 2026 года.
Если вы получаете доход или ведете бизнес в нескольких странах, тщательно храните договоры, счета-фактуры, документы об оплате и налоговые декларации. Если для вашего бизнеса требуются документы по трансферному ценообразованию (документы, подтверждающие цены, применяемые между связанными компаниями), храните и их. Обмен информацией по-прежнему должен осуществляться в соответствии с действующими налоговыми соглашениями и правилами конфиденциальности.
Снижение штрафа — это не то же самое, что обжалование налогового решения
Обжалование означает, что вы считаете решение налоговой инспекции о сумме налога неверным. Заявление об освобождении от штрафа означает, что вы согласны с суммой налога или рассматриваете её отдельно, но просите DGT уменьшить или отменить штраф, на который распространяется соответствующая льгота. В случае ошибок в уведомлении другим вариантом может стать заявление об исправлении или отмене. Прежде чем выбрать процедуру, внимательно ознакомьтесь с текстом конкретного уведомления и определитесь со своей целью, поскольку выбор неверной процедуры может привести к потере времени или ущемлению ваших прав.
Что теперь следует делать налогоплательщикам?
Если вы получили уведомление о задолженности по налогам, для начала внимательно ознакомьтесь с его содержанием. Не стоит полагать, что в соответствии с новым постановлением сумма вашей задолженности будет списана.
- Ознакомьтесь с документом SKP или STP. Запишите суммы основного налога, процентов, штрафов и любых пени, связанных с налоговым спором.
- Найдите закон или статью, указанные в уведомлении. Проверьте, предусматривает ли статья 21А возможность смягчения наказания данного рода.
- Убедитесь, что вы уплатили всю основную сумму налога. Проверьте, как учитываются ранее внесенные платежи в соответствии с обновленной статьёй 23.
- Если у вас уже находится на рассмотрении заявление об оспаривании, апелляция, исправление или запрос на аннулирование, уточните, как это повлияет на новое заявление.
- Если вы соответствуете требованиям, подготовьте заявление на индонезийском языке и соберите документы, подтверждающие ваши основания. Узнайте в налоговой инспекции или у лицензированного налогового консультанта, как и когда его подать.
У вас есть время для рассмотрения возможного заявления, но не откладывайте это на последнюю минуту. Четко составленное заявление, подкрепленное необходимыми документами, будет более эффективным, чем поданное в спешке.
Итог
Постановление PMK 71/2026 может помочь некоторым налогоплательщикам снизить размер определенных налоговых штрафов в Индонезии. Однако в нем также четко указано, что в отношении некоторых штрафов, особенно связанных с проигранными налоговыми спорами, данная процедура смягчения наказания не применяется.
Если вы живете в Индонезии или иметь PT PMA, проверьте три момента: какая штрафная санкция указана в уведомлении? Уплатили ли вы основную сумму налога? Какая судебная процедура подходит к вашему делу? Перед подачей документов проконсультируйтесь с квалифицированным налоговым консультантом. Это правило уже вступило в силу, но каждое заявление рассматривается с учетом конкретных обстоятельств.
Готовы подать заявление или продлить визу?
Позвольте нашим визовым специалистам заняться Вашим заявлением.


Руководство по календарю соблюдения требований для предприятий с иностранным капиталом (PT PMA) на 2026 год
Читать далее
Изменения в порядке выдачи разрешений на работу иностранным работникам в Индонезии в 2026 году: OSS, SIAPkerja и интеграция всех систем Индонезии
Читать далее
 English
 Bahasa Indonesia
 Español
 Italiano
 Français
 日本語
 Nederlands
 繁體中文
 한국어
 Norsk bokmål
 Svenska
 Dansk
 Türkçe
 Polski
 香港中文
 简体中文
 Українська
 Русский
 Bahasa Melayu