





Reglerna för befrielse från skattepåföljder i Indonesien ändras 2026
Har du fått ett skattebesked från Indonesiens skattemyndighet? Där kan det stå två belopp: den skatt du fortfarande är skyldig och en extra straffavgift. Enligt de uppdaterade reglerna kan du eventuellt begära en nedsättning av vissa straffavgifter. Men myndigheterna kommer inte att avskriva dem automatiskt.
Indonesiens finansministeriets förordning nr 71 från 2026 (PMK 71/2026) trädde i kraft den 2 oktober 2026. Den ändrar delar av PMK 118/2024, reglerna för att rätta till skattefel, bestrida skattebeslut samt minska eller upphäva straffavgifter. Den ändrar också hur skattebetalningar räknas och klargör att vissa straffavgifter inte kan beviljas befrielse.
Detta innebär ingen ändring av Indonesiens skattesatser och det är inte heller någon särskild regel för utlänningar. Om du ändå betalar skatt i Indonesien, antingen som privatperson eller genom ett utlandsägt företag (PT PMA), kan dessa regler påverka dig.
Vad har förändrats enligt PMK 71/2026?
Den viktigaste ändringen gäller artikel 27A. Den ger Generaldirektoratet för skatter (DGT, Indonesiens nationella skattemyndighet) möjlighet att överväga att sänka eller upphäva vissa administrativa påföljder. Det rör sig om extra avgifter kopplade till skatteproblem, till exempel obetalda skatter. Artikeln omfattar även vissa böter avseende fastighets- och byggnadsskatt.
Du måste lämna in en ansökan enligt denna bestämmelse inom två år från den 2 oktober 2026. Det innebär att ansökningsperioden sträcker sig fram till oktober 2028. Det är dock DGT som beslutar om befrielse ska beviljas. Det finns ingen garanti för detta. Du måste dessutom uppfylla villkoren i artikel 23.
Vissa påföljder kan inte mildras
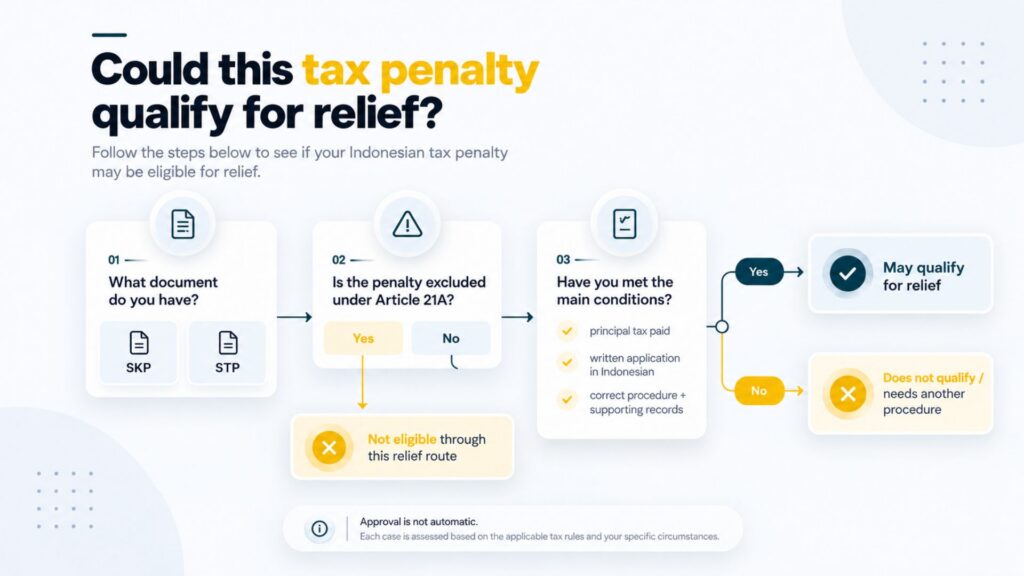
I artikel 21A förklaras vilka påföljder som kan nedsättas eller upphävas. Dessa omfattar vissa påföljder som anges i ett skattebeslut, så kallat Surat Ketetapan Pajak (SKP), eller ett skattekrav, så kallat Surat Tagihan Pajak (STP). Vissa påföljder avseende mark- och fastighetsskatt som utfärdas av centralregeringen omfattas också.
Det finns ett viktigt undantag. Påföljder i STP:er som utfärdats enligt artiklarna 25(9), 27(5d) och 27(5f) i lagen om allmänna skattebestämmelser och förfaranden (UU KUP) omfattas inte. Dessa bestämmelser avser vissa påföljder efter att skattebetalaren förlorat ett överklagande, en anke eller en rättslig prövning. Om skattemyndigheten mottog en ansökan om en av dessa påföljder före den 2 oktober 2026 och inte hade fattat något beslut i ärendet, gäller en övergångsbestämmelse som innebär att den tidigare regleringen fortfarande är tillämplig.
Var därför försiktig innan du bestrider ett skattebeslut. Om du förlorar kan du åläggas en straffavgift som inte kan sänkas genom detta förfarande. Rådgör med en skatterådgivare om riskerna innan du lämnar in din ansökan.
Din betalning används först till att täcka obetalda skatter
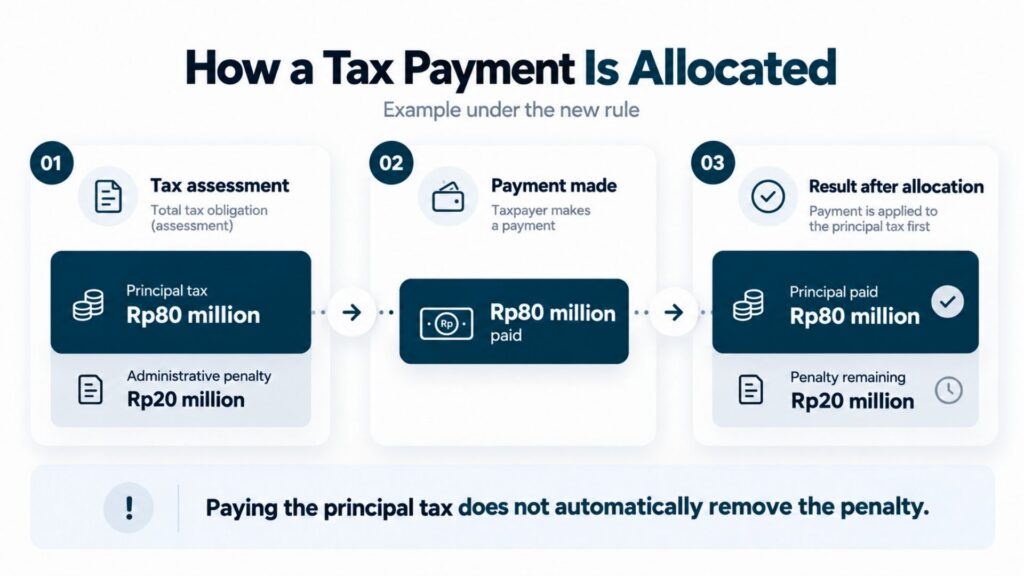
Artikel 23 föreskriver dessutom ändrar hur betalningarna räknas. När du betalar det belopp som anges på den aktuella SKP- eller STP-blanketten går betalningen först till den huvudsakliga skatt du är skyldig. Detta kallas huvudskatt. Endast belopp som överstiger detta belopp räknas in i straffavgifterna.
Ett företag har till exempel en skatteskuld på 80 miljoner rupiah och 20 miljoner rupiah i straffavgifter. Företaget betalar 80 miljoner rupiah. Enligt den nya regeln används dessa 80 miljoner rupiah först till att betala av skatteskulden. Straffavgiften på 20 miljoner rupiah kvarstår, men företaget kan nu uppfylla villkoret om betalning av huvudskatten för att ansöka om skattelättnad, om straffavgiften uppfyller kraven.
Kort sagt är det två olika steg att betala huvudskatten och att få straffavgiften nedsatt.
Vem berörs av de nya reglerna?
Dessa regler gäller för skattebetalare i Indonesien, inte bara utländska medborgare. De kan påverka indonesiska företag, enskilda skattebetalare, utländska invånare som är skyldiga att betala indonesisk skatt, och utlandsägda företag, så kallade PT PMA:er.
En PT PMA kan till exempel få en skattekrav efter en skatterevision av företaget, när skattemyndigheten granskar dess bokföring. En utländsk bosatt kan få ett skattebeslut eller ett inkassokrav avseende sin egen indonesiska skatt. Huruvida personen kan begära befrielse beror på beslutet, vilken lag som tillämpas och eventuella andra skatteärenden som redan pågår. Det beror inte på nationalitet.
Om du besöker Indonesien som turist och inte har någon relevant indonesisk skatteräkning eller skatteskuld, innebär denna bestämmelse inte att det införs någon ny visum- eller invandringsregel för dig.
Kan utlänningar och ägare av PT PMA-företag ansöka om befrielse från skattepåföljder?
Ja, de kan eventuellt ansöka om detta. En utlänning eller ett PT PMA-bolag som betalar skatt i Indonesien kan utnyttja bestämmelserna om straffavgifternas typ och ansökan uppfyller de rättsliga villkoren. Det första steget är att reda ut vad man vill ändra: skattebeloppet eller straffavgiften.
Om du anser att det huvudsakliga skattebeloppet är felaktigt kan du behöva lämna in en invändning eller begära en rättelse. En invändning är en formell begäran om att skattemyndigheten ska ompröva sitt beslut. Om skattebeloppet är korrekt men straffavgiften uppfyller kraven för befrielse kan du istället begära att straffavgiften sänks eller tas bort. Det rör sig om olika förfaranden, och ett pågående ärende kan påverka dina möjligheter.
Enligt artikel 23 ska du i regel först betala det utestående skattebeloppet. Därefter måste du skicka in en skriftlig ansökan på indonesiska. I ansökan ska du ange vilken straffavgift du vill få nedsatt och förklara varför. Normalt krävs en separat ansökan för varje berättigad SKP eller STP. Skattebetalaren eller en behörig företrädare måste underteckna ansökan. Andra regler kan begränsa ansökningar medan vissa skatteärenden eller indrivningsåtgärder fortfarande pågår. Att betala skattebeloppet innebär inte att DGT måste godkänna din ansökan.
Hur fungerar de nya förfarandena för betalning och invändningar?
Hur skatteverket prövar överklaganden
När du lämnar in en skatteinvändning kan DGT granska dina handlingar och be dig redogöra för dem. Myndigheten kan också begära uppgifter från tredje part. Enligt artikel 14 får myndigheten utbyta skatteuppgifter med en annan stats skattemyndighet när ett internationellt skatteavtal tillåter detta.
Det finns även tidsfrister för svar. Du har normalt 15 arbetsdagar på dig att besvara den första begäran om handlingar eller förklaringar. Om DGT skickar en andra begäran har du normalt 10 arbetsdagar på dig. Du har dessutom en tidsfrist på 10 arbetsdagar för att lämna ett skriftligt svar på DGT:s invändningar. PMK 71/2026 klargör när denna tidsfrist börjar löpa. Dessa tidsfrister infördes inte alla i oktober 2026.
Om du har inkomster eller driver ett företag i fler än ett land bör du spara tydliga avtal, fakturor, betalningsunderlag och skattedeklarationer. Om ditt företag behöver dokumentation om internprissättning (dokument som styrker de priser som används mellan närstående företag) bör du spara även dessa. Informationsutbytet måste fortfarande ske i enlighet med gällande skatteavtal och integritetsbestämmelser.
En nedsättning av straffavgiften skiljer sig från en skatteinvändning
En invändning innebär att du anser att skattemyndighetens beslut om skattebeloppet är felaktigt. En ansökan om befrielse från straffavgift innebär att du godtar eller hanterar skattebeloppet separat, men begär att DGT ska sänka eller upphäva en straffavgift som du har rätt till. Vid fel i ett beslut kan en begäran om rättelse eller upphävande vara ett annat alternativ. Kontrollera exakt vilket beslut det gäller och vad du vill uppnå innan du väljer ett förfarande, eftersom fel val kan leda till tidsspill eller påverka dina rättigheter.
Vad bör skattebetalarna göra nu?
Om du har fått ett krav på obetald skatt bör du börja med att läsa igenom det noggrant. Utgå inte från att den nya förordningen kommer att upphäva det belopp du är skyldig.
- Läs igenom SKP eller STP. Notera de viktigaste skatterna, räntorna, böterna och eventuella straffavgifter i samband med en skattetvist.
- Leta reda på den lag eller artikel som anges i meddelandet. Kontrollera om artikel 21A medger befrielse från den typen av påföljd.
- Kontrollera om du har betalat hela skatten på kapitalbeloppet. Granska hur tidigare inbetalningar räknas enligt den uppdaterade artikel 23.
- Om du redan har en invändning, ett överklagande, en rättelse eller en begäran om upphävande som är under behandling, kontrollera hur detta påverkar en ny ansökan.
- Om du uppfyller kraven ska du skriva din ansökan på indonesiska och samla in de handlingar som styrker dina skäl. Fråga skattemyndigheten eller en auktoriserad skatterådgivare hur och när du ska lämna in den.
Du har tid att gå igenom en eventuell ansökan, men vänta inte till sista minuten. En tydlig ansökan, som stöds av rätt handlingar, är bättre än en som har skrivits i all hast.
Slutsatsen
PMK 71/2026 kan hjälpa vissa skattebetalare att minska vissa indonesiska skattepåföljder. Men det framgår också tydligt att vissa påföljder, särskilt sådana som är kopplade till förlorade skattetvister, inte kan omfattas av detta förfarande för skattelättnad.
Om du bor i Indonesien eller äga en PT PMA, kontrollera tre saker: Vilken påföljd anges i ditt beslut? Har du betalat huvudskatten? Vilket rättsligt förfarande gäller i just ditt fall? Gå igenom handlingarna med en behörig skatterådgivare innan du lämnar in din ansökan. Regeln är redan i kraft, men varje ansökan bedöms utifrån sina egna omständigheter.
Är du redo att ansöka om eller förlänga ditt visum?
Låt våra visumspecialister hantera din ansökan.


Riktlinjer för efterlevnadskalendern för PT PMA 2026
Läs mer på engelska
Ändringar i tillståndsreglerna för utländska arbetstagare i Indonesien 2026: OSS, SIAPkerja och integrering av alla system i Indonesien
Läs mer på engelska
 English
 Bahasa Indonesia
 Español
 Italiano
 Français
 日本語
 Nederlands
 繁體中文
 한국어
 Norsk bokmål
 Svenska
 Dansk
 Türkçe
 Polski
 香港中文
 简体中文
 Українська
 Русский
 Bahasa Melayu