





Modification des règles relatives à l'allègement des pénalités fiscales en Indonésie en 2026
Vous avez reçu un avis d'imposition de l'administration fiscale indonésienne ? Il se peut que deux montants y figurent : l'impôt que vous devez encore et une pénalité supplémentaire. En vertu des nouvelles règles, vous pourriez demander une réduction de certaines pénalités. Cependant, le gouvernement ne les supprimera pas automatiquement.
Règlement n° 71 de 2026 du ministère des Finances de l'Indonésie (PMK 71/2026) est entrée en vigueur le 2 octobre 2026. Elle modifie certaines parties de PMK 118/2024, les règles relatives à la correction des erreurs fiscales, à la contestation des avis d'imposition et à la réduction ou à l'annulation des pénalités. Elle modifie également la manière dont les paiements d'impôts sont pris en compte et précise que certaines pénalités ne peuvent faire l'objet d'un allègement.
Il ne s'agit pas d'une modification des taux d'imposition en Indonésie, ni d'une règle particulière applicable aux étrangers. Toutefois, si vous payez des impôts en Indonésie, que ce soit en tant que particulier ou par l'intermédiaire d'une société à capitaux étrangers (PT PMA), ces règles pourraient vous concerner.
Quels changements le décret PMK 71/2026 a-t-il apportés ?
Le principal changement concerne l'article 27A. Il permet à la Direction générale des impôts (DGT, l'administration fiscale nationale indonésienne) d'envisager de réduire ou de supprimer certaines sanctions administratives. Il s'agit de pénalités liées à des problèmes fiscaux, tels que le non-paiement d'impôts. Cet article couvre également certaines amendes relatives à l'impôt foncier et à l'impôt sur les bâtiments.
Vous devez déposer une demande au titre de cette disposition dans un délai de deux ans à compter du 2 octobre 2026. Cela signifie que le délai court jusqu’en octobre 2028. Toutefois, c’est la DGT qui décide d’accorder ou non l’allègement. Celui-ci n’est pas garanti. Vous devez également remplir les conditions prévues à l’article 23.
Certaines sanctions ne peuvent pas être réduites
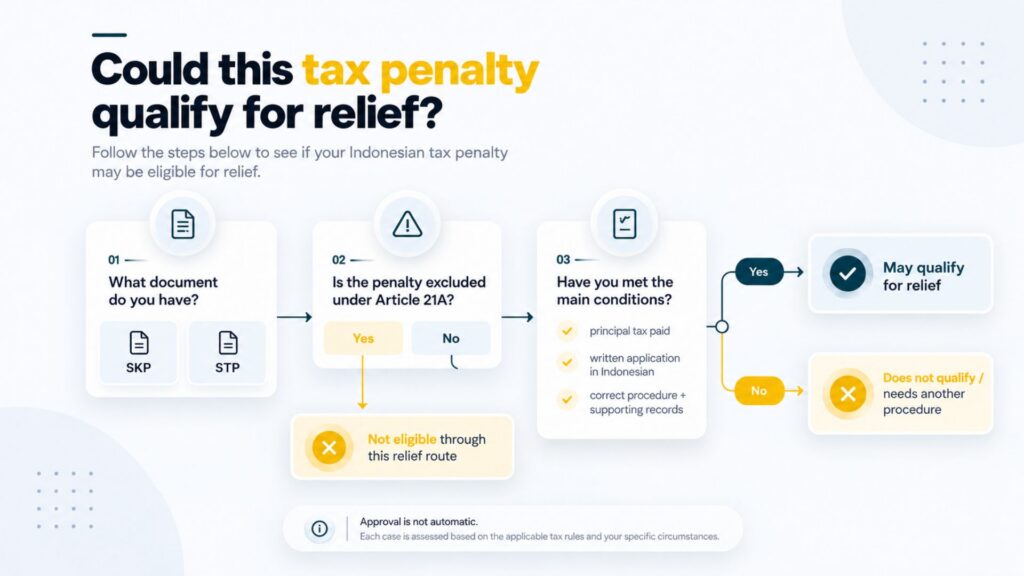
L'article 21A précise quelles pénalités peuvent être réduites ou annulées. Il s'agit notamment de certaines pénalités mentionnées dans un avis d'imposition, appelé « Surat Ketetapan Pajak » (SKP), ou dans un avis de recouvrement, appelé « Surat Tagihan Pajak » (STP). Certaines pénalités relatives à l'impôt foncier et à l'impôt sur les bâtiments perçus par l'État central sont également concernées.
Il existe toutefois une exception majeure. Les pénalités prévues dans les STP et prononcées en vertu des articles 25, paragraphe 9, 27, paragraphe 5d, et 27, paragraphe 5f, de la loi générale sur les dispositions et procédures fiscales (UU KUP) ne sont pas concernées. Ces dispositions s’appliquent à certaines pénalités infligées aux contribuables à la suite du rejet d’une réclamation, d’un recours ou d’un contrôle juridictionnel. Si l’administration fiscale a reçu une demande concernant l’une de ces pénalités avant le 2 octobre 2026 et n’a pas encore statué à ce sujet, une règle transitoire maintient l’application de la réglementation antérieure.
Faites donc preuve de prudence avant de contester un avis d'imposition. Si vous perdez, vous risquez une pénalité qui ne pourra pas être réduite dans le cadre de cette procédure. Évaluez les risques avec un conseiller fiscal avant de déposer votre recours.
Votre paiement sert en priorité à régler les impôts impayés
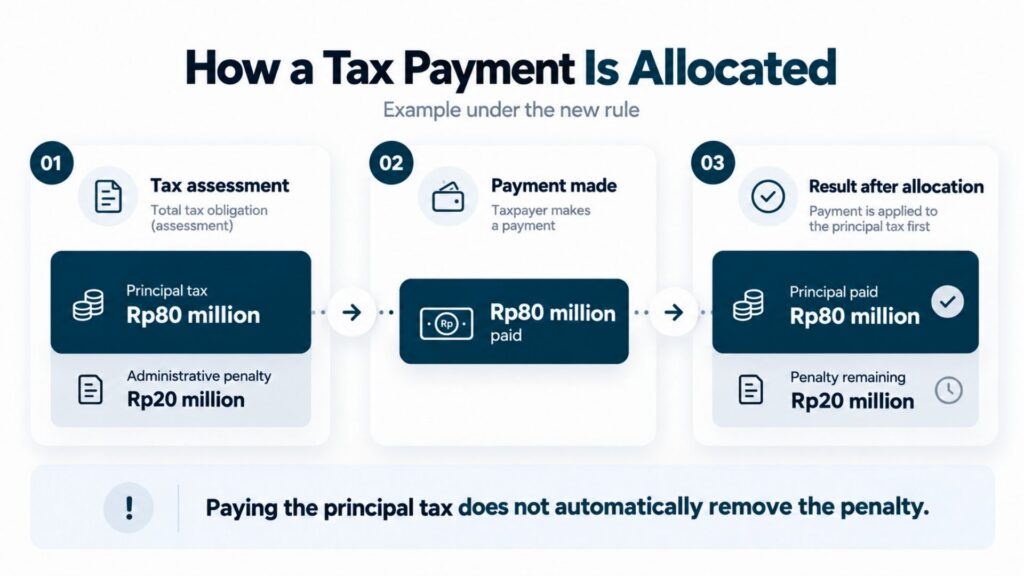
L'article 23 prévoit également que modifie la manière dont les paiements sont comptabilisés. Lorsque vous réglez un montant indiqué sur le SKP ou le STP correspondant, le paiement est d'abord affecté au règlement de l'impôt principal que vous devez. C'est ce qu'on appelle l'impôt principal. Seule la partie du montant versé qui dépasse ce montant est affectée au paiement des pénalités.
Par exemple, une entreprise doit 80 millions de roupies au titre du montant principal de l'impôt et 20 millions de roupies au titre des pénalités. Elle verse 80 millions de roupies. En vertu de la nouvelle règle, ces 80 millions de roupies servent d'abord à rembourser le montant principal de l'impôt. La pénalité de 20 millions de roupies reste due, mais l’entreprise peut désormais remplir la condition de paiement du montant principal pour demander un allègement, si la pénalité remplit les conditions requises.
En résumé, le paiement de l'impôt principal et la réduction d'une pénalité constituent deux étapes distinctes.
Qui est concerné par ces nouvelles règles ?
Ces règles s'appliquent aux contribuables indonésiens, et pas seulement aux ressortissants étrangers. Elles peuvent avoir des répercussions sur les entreprises indonésiennes, les contribuables particuliers, les résidents étrangers qui sont assujettis à l'impôt indonésien, et la les sociétés à capitaux étrangers, appelées « PT PMA ».
Par exemple, une société PT PMA peut recevoir un avis d'imposition à la suite d'un contrôle fiscal, lorsque l'administration fiscale vérifie ses registres. Un résident étranger peut recevoir un avis d'imposition ou un avis de recouvrement concernant ses propres impôts indonésiens. La possibilité de demander un allègement fiscal dépend de l'avis en question, de la législation applicable et de toute autre procédure fiscale déjà en cours. Elle ne dépend pas de la nationalité.
Si vous vous rendez en Indonésie en tant que touriste et que vous n'êtes soumis à aucune obligation fiscale ni à aucun impôt en Indonésie, cette réglementation n'entraîne pas de nouvelle règle en matière de visa ou d'immigration pour vous.
Les étrangers et les propriétaires de sociétés PT PMA peuvent-ils demander une exonération de pénalités fiscales ?
Oui, ils peuvent éventuellement en faire la demande. Un ressortissant étranger ou une société PT PMA qui paie des impôts en Indonésie peut se prévaloir de ces dispositions lorsque le type de pénalité et la demande répondent aux conditions légales. La première étape consiste à déterminer ce que vous souhaitez modifier : le montant de l'impôt ou celui de la pénalité.
Si vous estimez que le montant principal de l'impôt est erroné, vous devrez peut-être introduire un recours ou demander une rectification. Un recours est une demande officielle adressée à l'administration fiscale afin qu'elle réexamine sa décision. Si le montant de l'impôt est correct mais que la pénalité peut faire l'objet d'un allègement, vous pouvez demander à ce que celle-ci soit réduite ou supprimée. Il s'agit de deux procédures distinctes, et une procédure en cours peut avoir une incidence sur les options qui s'offrent à vous.
L'article 23 vous oblige généralement à régler en premier lieu le montant de l'impôt principal restant dû. Vous devez ensuite envoyer une demande écrite en indonésien. Celle-ci doit préciser la pénalité pour laquelle vous sollicitez une réduction et en expliquer les raisons. En règle générale, une demande distincte est nécessaire pour chaque SKP ou STP éligible. Elle doit être signée par le contribuable ou par un représentant habilité. D’autres règles peuvent limiter les demandes tant que certaines procédures fiscales ou mesures de recouvrement sont encore en cours. Le paiement du montant principal de l’impôt ne garantit pas que la DGT approuvera votre demande.
Comment fonctionnent les nouvelles procédures de paiement et de contestation ?
Comment l'administration fiscale examine les recours
Lorsque vous déposez un recours fiscal, la DGT peut vérifier vos documents et vous demander de les justifier. Elle peut également solliciter des informations auprès de tiers. En vertu de l'article 14, elle peut échanger des informations fiscales avec l'administration fiscale d'un autre pays lorsqu'un accord fiscal international l'autorise.
Vous disposez également de délais de réponse. Vous disposez normalement de 15 jours ouvrables pour répondre à la première demande de documents ou d’explications. Si la DGT envoie une deuxième demande, vous disposez normalement de 10 jours ouvrables. Vous disposez également d’un délai de 10 jours ouvrables pour répondre par écrit aux conclusions de la DGT concernant les irrégularités constatées. Le PMK 71/2026 précise à quel moment ce délai commence à courir. Ces délais n’ont pas tous été instaurés en octobre 2026.
Si vous percevez des revenus ou exercez une activité dans plusieurs pays, veillez à conserver soigneusement vos contrats, factures, relevés de paiement et déclarations fiscales. Si votre entreprise doit tenir des registres relatifs aux prix de transfert (documents justifiant les prix pratiqués entre sociétés liées), conservez-les également. L'échange d'informations doit toujours respecter les conventions fiscales applicables et les règles en matière de protection des données.
Une réduction de pénalité est différente d'un recours fiscal.
Une réclamation signifie que vous estimez que la décision de l'administration fiscale concernant le montant de l'impôt est erronée. Une demande d'allègement de pénalité signifie que vous acceptez le montant de l'impôt ou que vous le traitez séparément, mais que vous demandez à la DGT de réduire ou de supprimer une pénalité éligible. En cas d'erreurs dans un avis, une demande de rectification ou d'annulation peut constituer une autre option. Vérifiez bien le contenu de l’avis et votre objectif avant de choisir une procédure, car le choix d’une procédure inadaptée peut vous faire perdre du temps ou porter atteinte à vos droits.
Que doivent faire les contribuables à présent ?
Si vous avez reçu un avis de redressement fiscal, commencez par le lire attentivement. Ne partez pas du principe que la nouvelle réglementation annulera le montant que vous devez.
- Lisez le SKP ou le STP. Notez le montant de l'impôt principal, des intérêts, des amendes et de toute pénalité liée à un litige fiscal.
- Recherchez la loi ou l'article mentionné dans l'avis. Vérifiez si l'article 21A prévoit une mesure d'allègement pour ce type de sanction.
- Vérifiez si vous avez bien payé la totalité de l'impôt sur le capital. Vérifiez comment les paiements antérieurs sont pris en compte en vertu de l'article 23 tel que modifié.
- Si une procédure d'opposition, de recours, de rectification ou de demande d'annulation est déjà en cours, vérifiez son incidence sur une nouvelle demande.
- Si vous remplissez les conditions requises, rédigez votre demande en indonésien et rassemblez les pièces justificatives à l'appui de votre demande. Renseignez-vous auprès du centre des impôts ou d'un conseiller fiscal agréé pour savoir comment et quand la déposer.
Vous avez le temps d'examiner une éventuelle demande d'indemnisation, mais n'attendez pas la dernière minute. Une demande claire, accompagnée des pièces justificatives appropriées, est plus utile qu'une demande rédigée à la hâte.
Le bilan
La décision PMK 71/2026 peut aider certains contribuables à réduire certaines pénalités fiscales indonésiennes. Elle précise toutefois que certaines pénalités, notamment celles liées à des litiges fiscaux perdus, ne peuvent pas bénéficier de cette procédure d'allègement.
Si vous habitez en Indonésie ou être propriétaire d'un PT PMA, vérifiez trois points : quelle pénalité figure sur votre avis ? Avez-vous payé le montant de l'impôt dû ? Quelle procédure juridique s'applique à votre cas ? Examinez les documents avec un conseiller fiscal qualifié avant de déposer votre demande. La règle est déjà en vigueur, mais chaque demande doit être examinée au cas par cas.
Prêt à demander ou à prolonger votre visa ?
Laissez nos spécialistes des visas s'occuper de votre demande.


Directives relatives au calendrier de mise en conformité PT PMA 2026
En savoir plus
Évolution des procédures d'obtention des permis de travail pour les travailleurs étrangers en Indonésie en 2026 : OSS, SIAPkerja et intégration à l'échelle nationale
En savoir plus
 English
 Bahasa Indonesia
 Español
 Italiano
 Français
 日本語
 Nederlands
 繁體中文
 한국어
 Norsk bokmål
 Svenska
 Dansk
 Türkçe
 Polski
 香港中文
 简体中文
 Українська
 Русский
 Bahasa Melayu