





2026年にインドネシアの税務罰則の軽減に関する規則が変更される
インドネシアの税務署から納税通知書が届きましたか?そこには、未納の税金と追加の罰金の2つの金額が記載されている場合があります。改正された規則に基づき、一部の罰金については減額を求めることができる可能性があります。ただし、政府が自動的に罰金を免除することはありません。.
2026年インドネシア財務省規則第71号(PMK 71/2026)は2026年10月2日に施行された。これにより、以下の部分が変更された。 PMK 118/2024, 、税務上の誤りの是正、税額査定への異議申し立て、および罰金の減額・免除に関する規則。また、納税額の算定方法も変更され、一部の罰金については救済措置が適用されないことが明確にされています。.
これはインドネシアの税率の変更ではなく、外国人向けの特別な規則でもありません。とはいえ、個人として、あるいは……を通じてインドネシアで納税している場合は、 外資系企業(PT PMA), 、これらの規則があなたに影響を与える可能性があります。.
PMK 71/2026により、どのような変更があったのか?
主な変更点は第27A条である。同条により、税務総局(DGT、インドネシアの国税当局)は、特定の行政罰則の減額または免除を検討することができるようになった。これらは、未納税金など、税務上の問題に関連する追加課徴金である。また、同条は特定の土地・建物税に関する罰金についても規定している。.
この規則に基づく申請は、2026年10月2日から2年以内に提出しなければなりません。つまり、申請期間は2028年10月までとなります。ただし、減免の可否はDGTが決定します。減免が認められる保証はありません。また、第23条に定める条件を満たす必要があります。.
一部の罰則は軽減できない
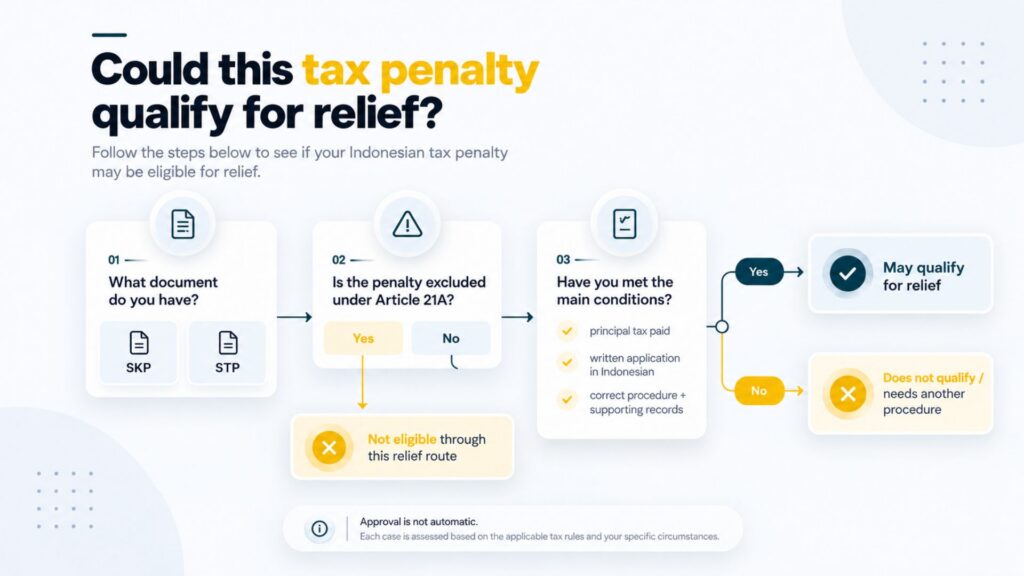
第21A条では、どのような罰則が減額または免除されるかが規定されています。これには、「Surat Ketetapan Pajak(SKP)」と呼ばれる課税決定通知書、または「Surat Tagihan Pajak(STP)」と呼ばれる納税通知書に記載された特定の罰則が含まれます。また、中央政府が課す土地・建物税に関する一部の罰則も対象となります。.
ただし、重要な例外があります。「一般税務規定・手続法(UU KUP)」第25条(9)、第27条(5d)、および第27条(5f)に基づきSTPで課される罰則は、この対象外となります。これらの規定は、納税者が異議申立て、上訴、または司法審査で敗訴した後に課される特定の罰則を対象としています。 2026年10月2日以前に、税務署がこれらの罰則のいずれかに関する申請を受理し、かつその決定を行っていなかった場合、経過措置により、以前の規定が引き続き適用される。.
ですから、納税通知書に異議を申し立てる前には十分注意してください。もし敗訴した場合、この手続きでは減額できない罰金が科される可能性があります。申し立てを行う前に、税務アドバイザーにリスクを確認してください。.
お支払いいただいた金額は、まず未納の税金に充当されます
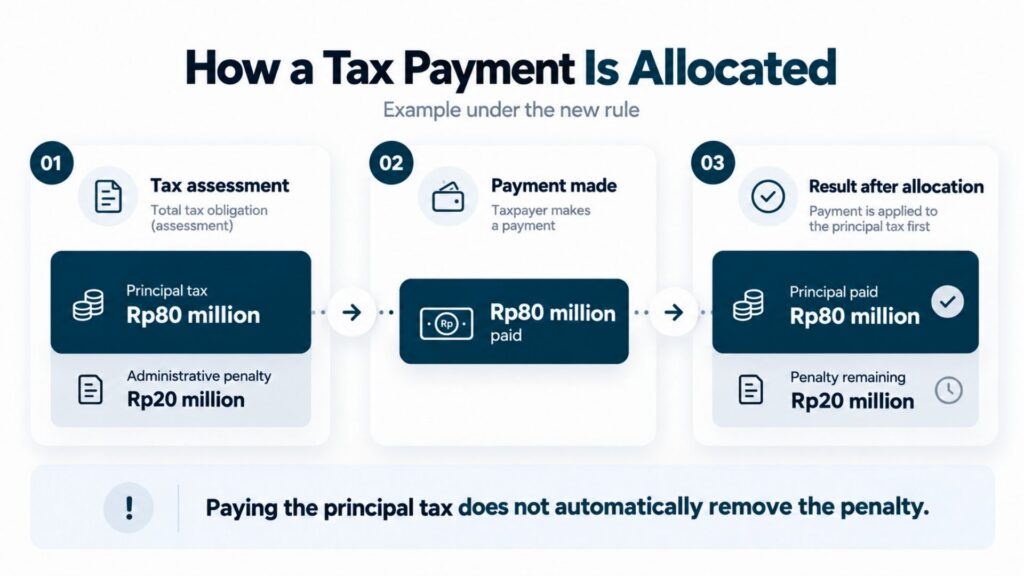
第23条においてもまた 支払いの集計方法を変更します. 該当するSKPまたはSTPに記載された金額を支払った場合、その支払いはまず納付すべき主たる税金に充当されます。これを「元本税」と呼びます。その金額を超えて支払われた分のみが、延滞金に充当されます。.
例えば、ある企業が8,000万ルピアの元本税と2,000万ルピアの延滞金を滞納しているとします。同社が8,000万ルピアを支払った場合、新しい規則の下では、その8,000万ルピアはまず元本税の支払いに充てられます。 2,000万ルピアの罰金は依然として残りますが、その罰金が条件を満たす場合、同社は軽減措置を申請するための元本納付条件を満たすことができるようになります。.
要するに、本税を納付することと、延滞金の減額を受けることは、別々の手続きです。.
新しい規則の対象となるのは誰ですか?
これらの規則は、外国人だけでなく、インドネシアの納税者にも適用されます。これらは、インドネシアの企業や個人の納税者に影響を及ぼす可能性があります。, インドネシアの税金を納めなければならない外国人居住者そして PT PMAとして知られる外資系企業.
例えば、PT PMAは、税務署が帳簿を調査する法人税の税務調査の後、納税通知書を受け取る場合があります。また、外国人居住者は、自身にかかるインドネシアの税金について、課税決定通知書や徴収通知書を受け取る場合があります。救済措置を請求できるかどうかは、通知の内容、適用される法律、およびすでに進行中の他の税務案件の有無によって決まります。国籍によるものではありません。.
観光目的でインドネシアを訪問しており、インドネシアにおける関連する納税義務や税金の支払いがない場合、この規制によって、あなたに対して新たなビザや入国管理上の規則が設けられることはありません。.
外国人やPT PMAの所有者は、税務上の罰則の軽減を申請できますか?
はい、申請できる可能性があります。インドネシアで納税している外国人またはPT PMAは、罰金の種類および申請内容が法的要件を満たしている場合、この規定を利用することができます。まずは、変更したいのが「納税額」なのか「罰金」なのかを明確にすることが重要です。.
主たる税額が間違っていると思われる場合は、異議申立てまたは更正が必要になる場合があります。異議申立てとは、税務署に対してその決定の再審査を求める正式な請求のことです。税額が正しいものの、延滞金について減免の対象となる場合は、代わりに延滞金の減額または免除を求めることもできます。これらは異なる手続きであり、係争中の案件がある場合は、選択肢に影響が出る可能性があります。.
第23条では、原則として、未納の税額本体を先に納付することが求められています。その後、インドネシア語で書面による申請書を提出しなければなりません。その申請書には、どの罰金を減額したいか、およびその理由を明記する必要があります。 通常、対象となる各SKPまたはSTPごとに個別の申請書が必要です。申請書には、納税者本人または権限を委任された代理人が署名しなければなりません。また、特定の税務案件や徴収措置が進行中の間は、申請に制限が設けられる場合があります。本税額を支払ったからといって、DGTが必ずしも申請を承認するとは限りません。.
新しい支払いおよび異議申立手続きはどのように行われるのでしょうか?
税務署は異議申し立てをどのように審査するのか
税務異議申立てを行った場合、DGTは提出された書類を確認し、その説明を求めることがあります。また、第三者に対して情報の提供を求めることもあります。第14条に基づき、国際租税協定で認められている場合には、他国の税務当局と税務情報を交換することがあります。.
また、回答期限も設けられています。通常、最初の書類や説明の提出要請に対しては、15営業日以内に回答する必要があります。DGTから2回目の要請があった場合は、通常10営業日以内となります。さらに、DGTの異議申立に対する所見に対しては、10営業日以内に書面による回答を行う必要があります。 PMK 71/2026では、その期間がいつから開始されるかが明確にされています。これらの期限は、すべて2026年10月に導入されたわけではありません。.
複数の国で所得を得たり、事業を営んだりしている場合は、契約書、請求書、支払記録、納税申告書をきちんと保管しておいてください。事業において移転価格に関する記録(関連会社間で適用される価格を裏付ける書類)が必要な場合は、それらも保管しておいてください。情報の共有にあたっては、引き続き、関連する租税協定やプライバシーに関する規則に従わなければなりません。.
減免措置は、税務異議申立てとは異なります。
異議申立てとは、税額に関する税務署の決定が誤っていると考えている場合に行います。罰金減免請求とは、税額については受け入れるか、別途対応する一方で、DGTに対し、対象となる罰金の減額または免除を求めるものです。通知書に誤りがある場合は、訂正または取り消しの請求も選択肢の一つとなります。 手続きを選択する前に、具体的な通知の内容とご自身の目的を必ず確認してください。誤った手続きを選択すると、時間の無駄になったり、権利に影響を及ぼしたりする恐れがあります。.
納税者は今後どうすべきか?
未納の税金に関する通知を受け取った場合は、まずその内容をよくお読みください。新しい規制によって未納額が免除されるとは考えないでください。.
- SKPまたはSTPをよくお読みください。主な税金、利息、罰金、および税務紛争に関連する罰則を書き留めておいてください。.
- 通知に記載されている法律または条項を探してください。第21A条において、その種類の罰則について救済が認められているかどうかを確認してください。.
- 元本税を全額納付済みかどうかを確認してください。改正された第23条に基づき、これまでの納付分がどのように算入されるかを確認してください。.
- すでに異議申し立て、不服申立て、訂正、または取り消しの申請が進行中の場合は、それが新規申請にどのような影響を与えるかを確認してください。.
- 要件を満たしている場合は、インドネシア語で申請書を作成し、その理由を裏付ける書類を揃えてください。提出方法や提出時期については、税務署または公認の税務顧問に相談してください。.
請求の可能性について検討する時間はありますが、ぎりぎりまで先延ばしにしないでください。適切な書類を添付した明確な申請書は、急いで作成したものよりも役立ちます。.
結論
PMK 71/2026は、一部の納税者がインドネシアの特定の税務罰則を軽減するのに役立つ可能性があります。しかし、同規定では、一部の罰則、特に税務紛争で敗訴した場合に関連する罰則については、この救済手続きを利用できないことも明確にされています。.
インドネシアにお住まいの方、または PT PMAを所有する, 、次の3点を確認してください。通知書に記載されている罰則は何か?本税は納付済みか?どの法的手続きが自分のケースに当てはまるか?申告を行う前に、資格のある税務アドバイザーと書類を確認してください。この規則はすでに施行されていますが、申請の可否は個々の事案によって異なります。.



 English
 Bahasa Indonesia
 Español
 Italiano
 Français
 日本語
 Nederlands
 繁體中文
 한국어
 Norsk bokmål
 Svenska
 Dansk
 Türkçe
 Polski
 香港中文
 简体中文
 Українська
 Русский
 Bahasa Melayu