





Endring i reglene for fritak fra skattebøter i Indonesia i 2026
Har du mottatt et skattevarsel fra det indonesiske skattekontoret? Det kan hende du ser to beløp: skatt du fortsatt skylder og et ekstra gebyr. I henhold til de oppdaterte reglene kan du kanskje be om en reduksjon i enkelte gebyrer. Men myndighetene vil ikke fjerne dem automatisk.
Forskrift nr. 71 fra 2026 fra Indonesias finansdepartement (PMK 71/2026) trådte i kraft 2. oktober 2026. Den endrer deler av PMK 118/2024, reglene for å rette opp skattefeil, bestride skattevedtak og redusere eller oppheve bøter. Den endrer også måten skattebetalinger regnes på, og presiserer at det ikke kan gis fritak for visse bøter.
Dette er ikke en endring i Indonesias skattesatser, og det er ikke en særregel for utlendinger. Likevel, hvis du betaler skatt i Indonesia, enten som privatperson eller gjennom et utenlandsk eid selskap (PT PMA), kan disse reglene ha betydning for deg.
Hva ble endret i henhold til PMK 71/2026?
Den viktigste endringen er artikkel 27A. Den gir Generaldirektoratet for skatt (DGT, Indonesias nasjonale skattemyndighet) mulighet til å vurdere å redusere eller oppheve visse administrative sanksjoner. Dette er tilleggsavgifter knyttet til skatteproblemer, for eksempel ubetalt skatt. Artikkelen omfatter også visse bøter knyttet til eiendomsskatt.
Du må sende inn en søknad i henhold til denne bestemmelsen innen to år fra 2. oktober 2026. Det betyr at søknadsfristen løper til oktober 2028. Det er imidlertid DGT som avgjør om det skal innvilges fritak. Det er ikke garantert. Du må også oppfylle vilkårene i artikkel 23.
Noen straffer kan ikke reduseres
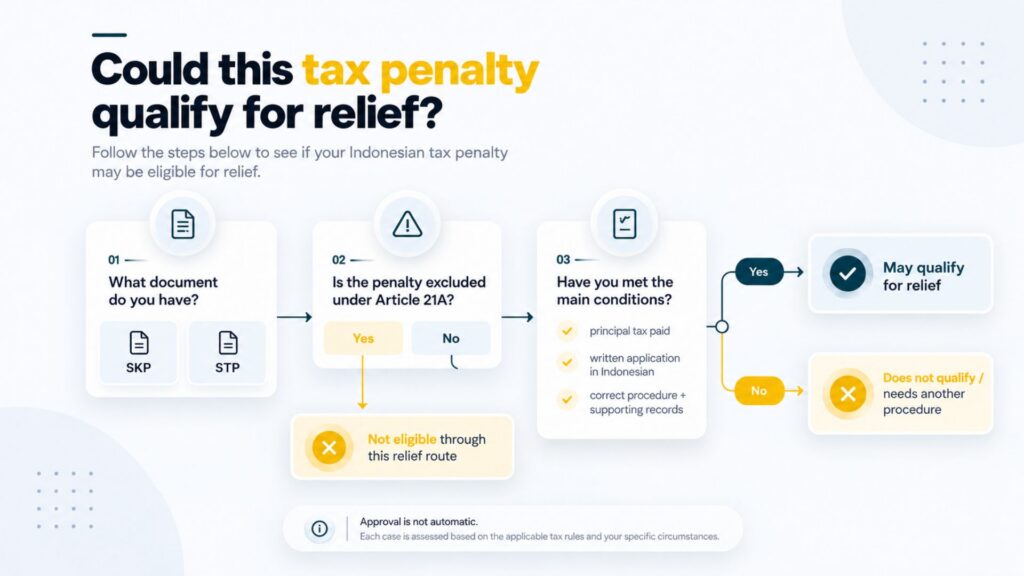
Artikkel 21A redegjør for hvilke bøter som kan reduseres eller oppheves. Dette omfatter visse bøter som er oppført i et skattefastsettelsesbrev, kalt «Surat Ketetapan Pajak» (SKP), eller et skatteinnkrevingsbrev, kalt «Surat Tagihan Pajak» (STP). Noen bøter knyttet til sentralregjeringens eiendomsskatt omfattes også.
Det finnes et viktig unntak. Bøter i STP-er som er ilagt i henhold til artikkel 25(9), 27(5d) og 27(5f) i loven om generelle skattebestemmelser og -prosedyrer (UU KUP), faller ikke inn under dette. Disse reglene omfatter visse bøter som pålegges etter at skattebetalere har tapt en innsigelse, en klage eller en rettslig prøving. Dersom skattekontoret mottok en søknad om en av disse bøtene før 2. oktober 2026 og ikke hadde truffet avgjørelse i saken, sikrer en overgangsbestemmelse at den tidligere forskriften fortsatt gjelder.
Vær derfor forsiktig før du bestrider et skatteoppgjør. Hvis du taper saken, kan du bli pålagt en bot som ikke kan reduseres gjennom denne prosedyren. Sjekk risikoen med en skatterådgiver før du sender inn klagen.
Betalingen din går først til å dekke ubetalt skatt
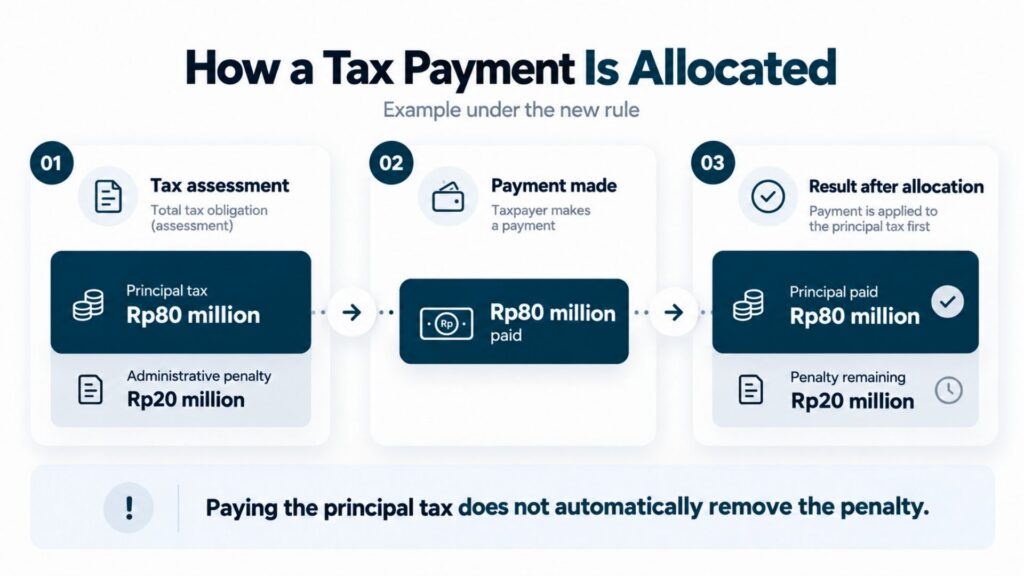
Artikkel 23 fastsetter også endrer måten betalinger telles på. Når du betaler et beløp som er angitt på den aktuelle SKP- eller STP-skatteoppgaven, går betalingen først til å dekke hovedskatten du skylder. Dette kalles hovedskatten. Kun beløp som betales utover dette beløpet går til å dekke tilleggsavgifter.
La oss si at et selskap skylder 80 millioner Rp i skattebeløp og 20 millioner Rp i gebyrer. Selskapet betaler 80 millioner Rp. Etter den nye regelen går disse 80 millionene først til å betale ned skattebeløpet. Straffegebyret på 20 millioner rupier består fortsatt, men selskapet kan nå oppfylle betingelsen om innbetaling av hovedbeløpet for å søke om lettelse, dersom straffegebyret oppfyller kravene.
Kort sagt er det to forskjellige trinn å betale hovedskatten og å få redusert straffen.
Hvem berøres av de nye reglene?
Disse reglene gjelder for skattebetalere i Indonesia, ikke bare utenlandske statsborgere. De kan få konsekvenser for indonesiske virksomheter, individuelle skattebetalere, utenlandske innbyggere som må betale skatt i Indonesia, og utenlandskeide selskaper kjent som PT PMA-er.
For eksempel kan en PT PMA motta et skatteoppgjør etter en selskapsskatterevisjon, når skattemyndighetene kontrollerer selskapets regnskaper. En utenlandsk bosatt kan motta et skatteoppgjør eller et innkrevingsvarsel for sin egen indonesiske skatt. Hvorvidt vedkommende kan be om lettelse, avhenger av varselet, hvilken lov som legges til grunn og eventuelle andre skattesaker som allerede er under behandling. Det avhenger ikke av nasjonalitet.
Hvis du besøker Indonesia som turist og ikke har noen relevant indonesisk skatteregning eller skatteplikt, medfører denne forskriften ikke noen nye visum- eller innreiseregler for deg.
Kan utlendinger og eiere av PT PMA-selskaper søke om fritak for skattebøter?
Ja, det kan være mulig å søke om dette. En utlending eller et PT PMA-selskap som betaler skatt i Indonesia, kan benytte seg av reglene dersom straffetypen og søknaden oppfyller de lovfestede vilkårene. Det første trinnet er å finne ut hva du ønsker å endre: skattebeløpet eller straffen.
Hvis du mener at hovedskattebeløpet er feil, kan det hende du må fremme en innsigelse eller be om en rettelse. En innsigelse er en formell anmodning om at skattekontoret skal revurdere sin avgjørelse. Hvis skattebeløpet er riktig, men tilleggsavgiften oppfyller vilkårene for fritak, kan du i stedet be om at tilleggsavgiften reduseres eller fjernes. Dette er to forskjellige prosesser, og en pågående sak kan påvirke hvilke muligheter du har.
Artikkel 23 krever generelt at du først betaler den utestående skattegrunnbeløpet. Deretter må du sende inn en skriftlig søknad på indonesisk. I søknaden skal det fremgå hvilken straff du ønsker å få redusert, og du må begrunne dette. Du trenger normalt en egen søknad for hver kvalifisert SKP eller STP. Skattebetaleren eller en autorisert representant må undertegne den. Andre regler kan begrense søknader mens visse skattesaker eller innkrevingstiltak fortsatt pågår. Å betale hovedskatten betyr ikke at DGT må godkjenne din anmodning.
Hvordan fungerer de nye prosedyrene for betaling og innsigelse?
Hvordan skattemyndighetene behandler klager
Når du fremmer en skatteinnsigelse, kan DGT kontrollere dokumentene dine og be deg om å redegjøre for dem. DGT kan også be tredjeparter om opplysninger. I henhold til artikkel 14 kan DGT utveksle skatteopplysninger med et annet lands skattemyndighet når en internasjonal skatteavtale tillater dette.
Du har også svarfrister. Du har normalt 15 virkedager på deg til å svare på den første anmodningen om dokumenter eller forklaringer. Hvis DGT sender en ny anmodning, har du normalt 10 virkedager på deg. Du har også en frist på 10 virkedager til å gi et skriftlig svar på DGTs innvendinger. PMK 71/2026 presiserer når denne fristen begynner å løpe. Ikke alle disse tidsfristene ble innført i oktober 2026.
Hvis du har inntekter eller driver virksomhet i mer enn ett land, må du oppbevare tydelige kontrakter, fakturaer, betalingsdokumentasjon og selvangivelser. Hvis virksomheten din trenger dokumentasjon på internpriser (dokumenter som underbygger prisene som brukes mellom tilknyttede selskaper), må du også oppbevare disse. Utveksling av opplysninger må fortsatt skje i samsvar med gjeldende skatteavtaler og personvernregler.
En nedsettelse av boten er noe annet enn en klage på skatt
En innsigelse innebærer at du mener at skattekontorets vedtak om skattebeløpet er feil. En begjæring om fritak for straffegjeld innebærer at du godtar eller behandler skattebeløpet separat, men ber DGT om å redusere eller fjerne en straffegjeld som oppfyller vilkårene. Ved feil i et varsel kan en begjæring om rettelse eller opphevelse være et annet alternativ. Sjekk det konkrete vedtaket og hva du ønsker å oppnå før du velger en fremgangsmåte, fordi bruk av feil fremgangsmåte kan føre til tidsspill eller påvirke dine rettigheter.
Hva bør skattebetalerne gjøre nå?
Hvis du har mottatt et varsel om ubetalt skatt, bør du begynne med å lese det nøye gjennom. Ikke gå ut fra at den nye forskriften vil fjerne beløpet du skylder.
- Les gjennom SKP- eller STP-dokumentet. Noter ned hovedbeløpet for skatt, renter, bøter og eventuelle tilleggsavgifter knyttet til en skattetvist.
- Finn loven eller paragrafen som er nevnt i varselet. Sjekk om paragraf 21A gir adgang til fritak for den aktuelle typen straff.
- Sjekk om du har betalt all hovedskatt. Se gjennom hvordan tidligere innbetalinger regnes med i henhold til den oppdaterte artikkel 23.
- Hvis du allerede har en innsigelse, en klage, en rettelse eller en begjæring om opphevelse under behandling, bør du sjekke hvordan dette påvirker en ny søknad.
- Hvis du oppfyller kravene, må du utarbeide søknaden på indonesisk og samle inn dokumentasjon som underbygger begrunnelsen din. Spør skattekontoret eller en autorisert skatterådgiver om hvordan og når du skal levere den inn.
Du har tid til å vurdere et eventuelt krav, men ikke vent til siste øyeblikk. En tydelig søknad, støttet av de riktige dokumentene, er mer nyttig enn en søknad som er skrevet i all hast.
Bunnlinjen
PMK 71/2026 kan hjelpe enkelte skattebetalere med å redusere visse indonesiske skattebøter. Men den gjør det også klart at enkelte bøter, særlig de som er knyttet til tapte skattetvister, ikke kan omfattes av denne lettelsesordningen.
Hvis du bor i Indonesia eller å eie en PT PMA, sjekk tre ting: Hvilken bot står det i varselet ditt? Har du betalt hovedskatten? Hvilken rettslig prosess passer til din sak? Gå gjennom dokumentene med en kvalifisert skatterådgiver før du sender inn søknaden. Regelen er allerede trådt i kraft, men hver enkelt søknad må vurderes ut fra de konkrete omstendighetene.
Klar til å søke eller forlenge visumet ditt?
La visumspesialistene våre håndtere søknaden din.


Retningslinjer for PT PMA-samsvarskalender 2026
Les mer om dette
Endringer i tillatelser for utenlandske arbeidstakere i Indonesia i 2026: OSS, SIAPkerja og full integrering i Indonesia
Les mer om dette
 English
 Bahasa Indonesia
 Español
 Italiano
 Français
 日本語
 Nederlands
 繁體中文
 한국어
 Norsk bokmål
 Svenska
 Dansk
 Türkçe
 Polski
 香港中文
 简体中文
 Українська
 Русский
 Bahasa Melayu