





2026년 인도네시아 세무 과태료 감면 규정 변경
인도네시아 세무서에서 세금 고지서를 받으셨나요? 고지서에는 미납 세금과 추가 과태료, 두 가지 금액이 기재되어 있을 수 있습니다. 개정된 규정에 따라 일부 과태료에 대해서는 감면을 요청할 수 있습니다. 하지만 정부가 자동으로 과태료를 면제해 주지는 않습니다.
인도네시아 재무부 2026년 제71호 규정 (PMK 71/2026)는 2026년 10월 2일에 발효되었습니다. 이 법안은 다음의 일부를 개정합니다. PMK 118/2024, 세무 오류 수정, 과세 결정에 대한 이의 제기, 과태료 감면 또는 면제에 관한 규정입니다. 또한 세금 납부액 산정 방식을 변경하고, 일부 과태료는 감면 대상이 될 수 없음을 명확히 하고 있습니다.
이는 인도네시아의 세율 변경이 아니며, 외국인을 위한 특별 규정도 아닙니다. 하지만 개인으로서든, 또는 외국인 소유 기업 (PT PMA), 이러한 규칙이 귀하에게 영향을 미칠 수 있습니다.
PMK 71/2026에 따라 무엇이 바뀌었나요?
가장 중요한 변경 사항은 제27A조입니다. 이 조항에 따라 세무총국(DGT, 인도네시아 국세청)은 특정 행정적 과태료를 감면하거나 면제하는 것을 검토할 수 있게 되었습니다. 이러한 과태료는 미납 세금 등 세무 문제와 관련된 추가 부과금입니다. 또한 이 조항은 특정 토지 및 건물세 관련 과태료도 포함하고 있습니다.
이 규정에 따른 신청은 2026년 10월 2일부터 2년 이내에 제출해야 합니다. 즉, 신청 기간은 2028년 10월까지입니다. 다만, 감면 여부는 DGT가 결정하며, 감면이 보장되는 것은 아닙니다. 또한 제23조에 명시된 조건을 충족해야 합니다.
일부 벌금은 감경될 수 없습니다
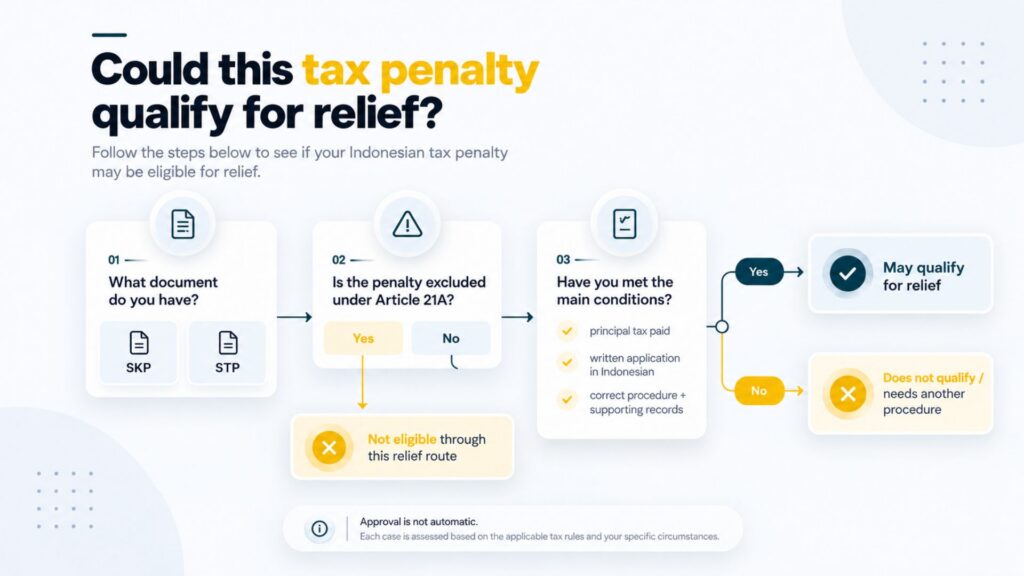
제21A조는 어떤 과태료가 감경되거나 면제될 수 있는지 설명하고 있습니다. 여기에는 ‘Surat Ketetapan Pajak(SKP)’라고 하는 과세 결정 통지서나 ‘Surat Tagihan Pajak(STP)’라고 하는 세금 징수 통지서에 명시된 특정 과태료가 포함됩니다. 또한 중앙 정부의 토지 및 건물세 관련 과태료 중 일부도 이에 해당합니다.
단, 한 가지 중요한 예외가 있습니다. 일반세무규정 및 절차법(UU KUP) 제25조(9), 제27조(5d) 및 제27조(5f)에 따라 STP에서 부과된 과태료는 해당되지 않습니다. 이 규정들은 납세자가 이의신청, 항소 또는 사법심사에서 패소한 후 부과되는 특정 과태료를 다룹니다. 세무 당국이 2026년 10월 2일 이전에 이러한 과태료 중 하나에 대한 신청서를 접수했으나 아직 결정을 내리지 않은 경우, 과도기 규정에 따라 이전 규정이 계속 적용됩니다.
그러니 세금 고지서에 이의를 제기하기 전에 신중하게 고려하시기 바랍니다. 만약 패소할 경우, 이 절차를 통해 감면받을 수 없는 과태료를 부과받을 수 있습니다. 이의를 제기하기 전에 세무 전문가와 함께 관련 위험을 확인해 보시기 바랍니다.
납부하신 금액은 미납 세금에 우선적으로 충당됩니다.
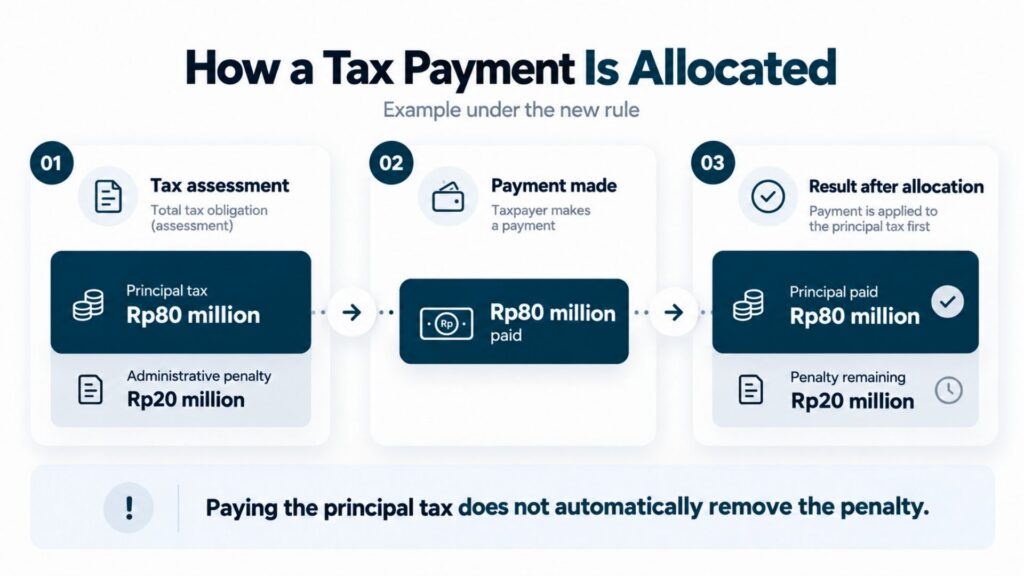
제23조 또한 결제 집계 방식을 변경합니다. 해당 SKP 또는 STP에 명시된 금액을 납부할 경우, 그 납부금은 먼저 납부해야 할 기본 세금에 충당됩니다. 이를 ‘원세’라고 합니다. 해당 금액을 초과하여 납부한 금액에 대해서만 가산세가 부과됩니다.
예를 들어, 한 회사가 8,000만 루피아의 세금 원금과 2,000만 루피아의 가산세를 납부해야 하는 경우, 이 회사가 8,000만 루피아를 납부하면 새로운 규정에 따라 해당 8,000만 루피아는 먼저 세금 원금을 상환하는 데 사용됩니다. 2,000만 루피아의 과태료는 여전히 남아 있지만, 해당 과태료가 요건을 충족하는 경우, 이 회사는 이제 감면을 요청하기 위한 원금 납부 조건을 충족할 수 있게 됩니다.
요컨대, 본세를 납부하는 것과 과태료를 감면받는 것은 서로 다른 절차입니다.
새로운 규정의 적용 대상은 누구인가요?
이 규정은 외국인뿐만 아니라 인도네시아 납세자 모두에게 적용됩니다. 이 규정은 인도네시아 기업과 개인 납세자에게 영향을 미칠 수 있으며, 인도네시아 세금을 납부해야 하는 외국인 거주자및 PT PMA로 알려진 외국계 기업들.
예를 들어, PT PMA는 세무 당국이 기록을 검토하는 법인세 세무조사 후 세금 고지서를 받을 수 있습니다. 외국인 거주자는 본인의 인도네시아 세금에 대한 과세 결정서나 징수 통지서를 받을 수 있습니다. 구제를 요청할 수 있는지 여부는 해당 통지서, 적용된 법률, 그리고 이미 진행 중인 다른 세무 사건의 유무에 따라 달라집니다. 이는 국적에 따라 결정되는 것이 아닙니다.
관광 목적으로 인도네시아를 방문하며, 관련 인도네시아 세금 청구서나 납세 의무가 없는 경우, 이 규정은 귀하에게 새로운 비자 또는 출입국 규정을 적용하지 않습니다.
외국인과 PT PMA 소유자도 세금 가산금 감면을 신청할 수 있나요?
네, 신청이 가능할 수도 있습니다. 인도네시아에서 세금을 납부하는 외국인 또는 PT PMA는 과태료의 종류와 신청 내용이 법적 요건을 충족할 경우 해당 규정을 이용할 수 있습니다. 첫 번째 단계는 변경하고자 하는 대상이 세금 금액인지, 아니면 과태료인지 파악하는 것입니다.
주요 세액이 잘못되었다고 생각되면, 이의신청이나 정정을 요청해야 할 수 있습니다. 이의신청이란 세무 당국이 내린 결정을 재검토해 줄 것을 공식적으로 요청하는 것입니다. 세액은 정확하지만 과태료에 대해 감면 대상이 되는 경우, 대신 과태료를 감면하거나 면제해 달라고 요청할 수 있습니다. 이는 서로 다른 절차이며, 진행 중인 사건이 귀하의 선택지에 영향을 미칠 수 있습니다.
제23조에 따르면, 일반적으로 미납된 세금을 먼저 납부해야 합니다. 그 후 인도네시아어로 작성된 서면 신청서를 제출해야 합니다. 이 신청서에는 감면을 원하는 과태료 항목을 명시하고 그 사유를 설명해야 합니다. 일반적으로 감면 대상인 각 SKP 또는 STP에 대해 별도의 신청서를 제출해야 합니다. 신청서에는 납세자 본인 또는 권한을 위임받은 대리인이 서명해야 합니다. 특정 세무 사건이나 징수 조치가 진행 중인 경우, 신청이 제한될 수 있는 다른 규정이 적용될 수 있습니다. 원세금을 납부했다고 해서 DGT가 반드시 귀하의 요청을 승인해야 하는 것은 아닙니다.
새로운 납부 및 이의 제기 절차는 어떻게 진행되나요?
세무서가 이의신청을 어떻게 심사하는가
세무 이의신청을 제기하면, DGT는 귀하의 서류를 검토하고 이에 대한 설명을 요구할 수 있습니다. 또한 제3자에게 정보를 요청할 수도 있습니다. 제14조에 따라, 국제 조세 협정이 허용하는 경우 DGT는 타국의 세무 당국과 세무 정보를 교환할 수 있습니다.
또한 답변 기한도 정해져 있습니다. 일반적으로 첫 번째 문서 또는 설명 요청에 대해서는 15영업일 이내에 답변해야 합니다. DGT가 두 번째 요청을 보낼 경우, 일반적으로 10영업일 이내에 답변해야 합니다. 또한 DGT의 이의 제기 결과에 대해 서면으로 답변할 수 있는 기간도 10영업일입니다. PMK 71/2026은 해당 기간이 언제부터 시작되는지 명확히 규정하고 있습니다. 이러한 기한이 모두 2026년 10월에 도입된 것은 아닙니다.
두 개 이상의 국가에서 소득을 얻거나 사업을 운영하는 경우, 계약서, 청구서, 지급 내역 및 세금 신고서를 명확하게 보관해야 합니다. 사업에 이전가격 기록(관련 기업 간에 적용된 가격을 입증하는 문서)이 필요한 경우, 해당 기록도 함께 보관해야 합니다. 정보 공유는 여전히 관련 조세 협정 및 개인정보 보호 규정을 준수해야 합니다.
과태료 감면은 세금 이의제기와는 다릅니다.
이의제기는 세무 당국의 과세액 결정이 잘못되었다고 판단할 때 제기하는 것입니다. 과태료 감면 신청은 과세액 자체는 인정하거나 별도로 처리하되, DGT에 해당 과태료를 감면하거나 면제해 줄 것을 요청하는 것을 의미합니다. 통지서에 오류가 있는 경우, 정정 또는 취소 요청을 하는 것도 또 다른 선택지가 될 수 있습니다. 절차를 선택하기 전에 해당 통지서의 정확한 내용과 본인의 목적을 확인하십시오. 잘못된 절차를 선택하면 시간을 낭비하거나 권리에 영향을 미칠 수 있습니다.
납세자들은 이제 어떻게 해야 할까요?
미납 세금 통지서를 받으셨다면, 우선 그 내용을 꼼꼼히 읽어보시기 바랍니다. 새로운 규정이 미납 세액을 면제해 줄 것이라고 함부로 가정하지 마십시오.
- SKP 또는 STP를 읽어보십시오. 주요 세금, 이자, 과태료 및 세금 분쟁과 관련된 모든 벌금을 기록해 두십시오.
- 통지서에 명시된 법률이나 조항을 찾아보십시오. 제21A조가 해당 유형의 벌금에 대해 구제 조치를 허용하는지 확인하십시오.
- 원금 세금을 모두 납부했는지 확인하십시오. 개정된 제23조에 따라 이전에 납부한 금액이 어떻게 산정되는지 검토하십시오.
- 이미 이의 제기, 항소, 정정 또는 취소 요청이 진행 중인 경우, 이것이 신규 신청에 어떤 영향을 미치는지 확인하십시오.
- 자격 요건을 충족하는 경우, 인도네시아어로 신청서를 작성하고 신청 사유를 뒷받침할 수 있는 서류를 준비하십시오. 세무서나 면허를 소지한 세무 전문가에게 제출 방법과 기한에 대해 문의하십시오.
청구 가능 여부를 검토할 시간은 충분하지만, 마지막 순간까지 미루지 마십시오. 올바른 서류를 첨부하여 명확하게 작성된 신청서가 서둘러 작성한 신청서보다 훨씬 유용합니다.
결론
PMK 71/2026은 일부 납세자가 특정 인도네시아 세무 과태료를 감면받는 데 도움이 될 수 있습니다. 그러나 이 규정은 또한 일부 과태료, 특히 세무 분쟁에서 패소한 경우와 관련된 과태료는 이 감면 절차를 이용할 수 없음을 명확히 하고 있습니다.
인도네시아에 거주하시거나 PT PMA를 소유하고 있다, 다음 세 가지를 확인하십시오. 통지서에 어떤 과태료가 명시되어 있습니까? 본세금은 납부하셨습니까? 귀하의 사안에 해당하는 법적 절차는 무엇입니까? 신고를 제출하기 전에 자격을 갖춘 세무 전문가와 함께 서류를 검토하십시오. 이 규정은 이미 시행 중이지만, 각 신청 건은 개별 사정에 따라 다릅니다.



 English
 Bahasa Indonesia
 Español
 Italiano
 Français
 日本語
 Nederlands
 繁體中文
 한국어
 Norsk bokmål
 Svenska
 Dansk
 Türkçe
 Polski
 香港中文
 简体中文
 Українська
 Русский
 Bahasa Melayu