





2026年印尼税务罚款减免规则将发生变化
收到印尼税务局发来的税务通知了吗?您可能会看到两笔金额:您尚未缴纳的税款和额外的罚款。根据最新规定,您或许可以申请减免部分罚款。但政府不会自动免除这些罚款。.
印度尼西亚财政部2026年第71号条例(PMK 71/2026) 于 2026 年 10 月 2 日生效。该法案对部分内容进行了修改, PMK 118/2024, ,包括更正税务错误、对税务评估提出异议以及减免或取消罚款的规定。该法案还修改了税款缴纳的计算方式,并明确指出某些罚款不得获得减免。.
这并非印尼税率的调整,也不是针对外国人的特殊规定。不过,如果您在印尼纳税——无论是作为个人还是通过一家 外资企业(PT PMA), ,这些规定可能会对您产生影响。.
PMK 71/2026 带来了哪些变化?
关键的变更在于第27A条。该条允许税务总局(DGT,印尼国家税务机关)考虑减少或免除某些行政处罚。这些处罚是与税务问题(如未缴税款)相关的额外费用。该条还涵盖了某些土地和建筑税罚款。.
您必须在2026年10月2日起两年内根据本规则提交申请。这意味着申请期限将持续至2028年10月。不过,是否给予减免由DGT决定,并非必然。此外,您还必须满足第23条规定的条件。.
某些处罚无法减轻
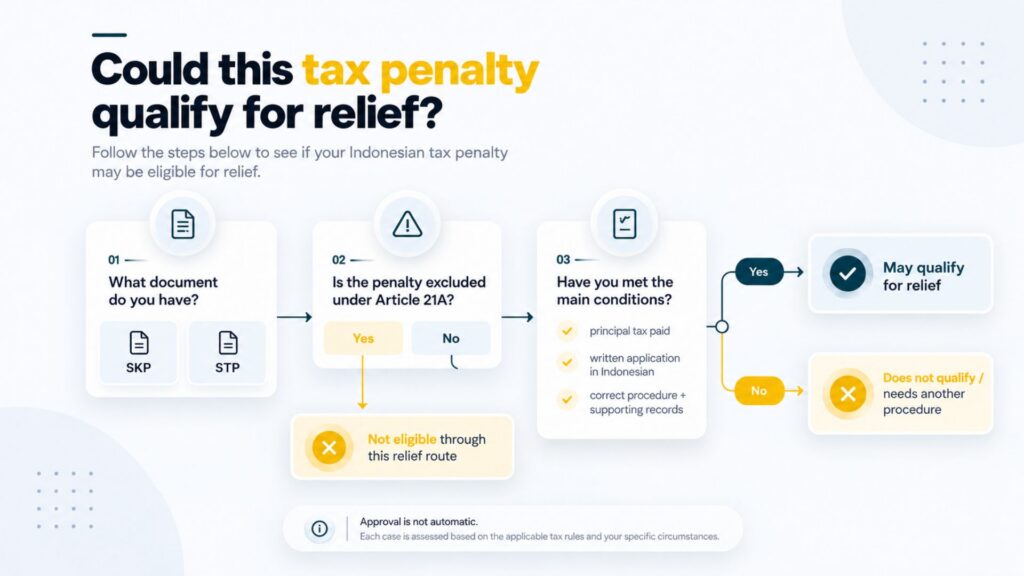
第21A条阐述了哪些罚款可以减免或撤销。其中包括税务评估通知书(即“Surat Ketetapan Pajak”,简称SKP)或税务征收通知书(即“Surat Tagihan Pajak”,简称STP)中列明的某些罚款。此外,中央政府征收的土地和建筑物税罚款也包含在内。.
但有一项关键例外。《一般税务规定和程序法》(UU KUP)第25(9)条、第27(5d)条和第27(5f)条规定的STP中的罚款不在此列。这些规定涉及纳税人异议、上诉或司法审查未获支持后所适用的某些罚款。 如果税务机关在2026年10月2日之前收到了针对上述任一罚款的申请,且尚未作出裁决,则根据过渡性规定,仍适用先前的法规。.
因此,在对税单提出异议之前请三思。如果败诉,您可能会面临一项无法通过此程序减免的罚款。提交申诉前,请先咨询税务顾问以评估风险。.
您的付款将首先用于抵扣未缴税款
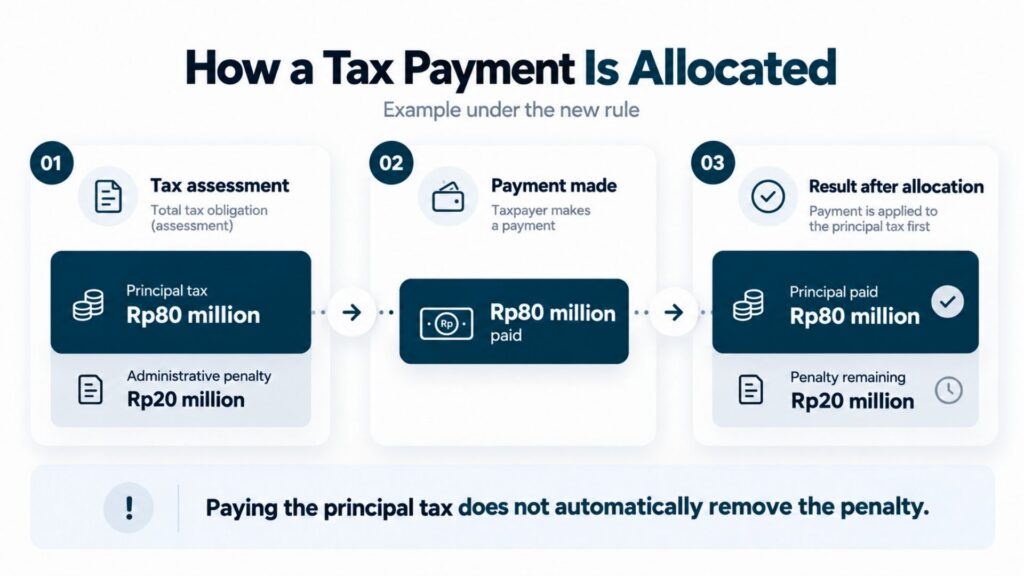
第23条还 更改了付款的计算方式. 当您支付相关SKP或STP上所示的金额时,该款项将首先用于抵扣您应缴的主税款。这被称为“本税”。只有超过该金额的部分才会用于抵扣罚款。.
例如,某公司应缴税款本金为8000万印尼盾,罚款为2000万印尼盾。该公司支付了8000万印尼盾。根据新规定,这8000万印尼盾将首先用于清偿税款本金。 2000万印尼盾的罚款仍然存在,但如果该罚款符合条件,该公司现在只要满足税款本金缴纳条件,即可申请减免。.
简而言之,缴纳主要税款和减免罚款是两个不同的步骤。.
新规定将影响哪些人?
这些规定适用于印度尼西亚的纳税人,而不仅仅是外国公民。这些规定可能会影响印度尼西亚的企业、个人纳税人、, 必须缴纳印尼税款的外国居民和 被称为PT PMA的外资企业.
例如,在公司税务审计期间,当税务机关核查其记录后,PT PMA可能会收到税单。外国居民可能会收到关于其自身印尼税款的税务评估通知或征税通知。他们能否申请减免,取决于通知内容、适用的法律以及任何其他正在处理中的税务案件,而不取决于国籍。.
如果您是以游客身份访问印度尼西亚,且没有相关的印度尼西亚税单或应缴税款,则该规定不会为您设立新的签证或出入境规定。.
外国人和PT PMA企业所有者能否申请减免税务罚款?
是的,他们可能可以申请。在印度尼西亚纳税的外国人或PT PMA,只要罚款类型和申请内容符合法律条件,即可适用相关规定。第一步是弄清楚您希望变更的是税额还是罚款。.
如果您认为主要税额有误,您可能需要提出异议或申请更正。异议是指正式请求税务机关复核其决定。如果税额正确,但罚款符合减免条件,您可以申请减少或免除罚款。这两者是不同的程序,且正在处理的案件可能会影响您的选择。.
第23条通常要求您先缴纳未缴税款本金。随后,您必须提交一份用印尼语撰写的书面申请。申请中应说明您希望减免哪项罚款,并说明理由。 通常,每项符合条件的SKP或STP都需要单独提交申请。申请书须由纳税人或其授权代表签署。在某些税务案件或征管行动仍在进行期间,其他规定可能会对申请提出限制。缴清应纳税款并不意味着印尼税务总局(DGT)必须批准您的请求。.
新的付款和异议程序是如何运作的?
税务机关如何审查异议申请
当您提出税务异议时,葡萄牙税务总局(DGT)可以核查您的文件,并要求您对此作出说明。该局还可以向第三方索取信息。根据第14条规定,当国际税务协定允许时,该局可与另一国的税务机关交换税务信息。.
此外,您还需遵守答复期限。通常,您有15个工作日的时间来回应首次提出的文件或说明请求。如果DGT发出第二次请求,您通常有10个工作日的时间。此外,您还有10个工作日的时间,就DGT提出的异议结论向其提交书面答复。 PMK 71/2026 明确了该期限的起算时间。这些时限并非全部于2026年10月开始实施。.
如果您在多个国家/地区有收入或经营企业,请妥善保存合同、发票、付款记录和纳税申报表。如果您的企业需要转让定价记录(用于证明关联公司之间定价依据的文件),也请一并保存。信息共享仍须遵守相关税务协定和隐私规定。.
罚款减免与税务异议不同
提出异议意味着您认为税务机关关于税额的决定有误。申请减免罚款则意味着您接受该税额或另行处理税额问题,但请求税务总局(DGT)减少或免除符合条件的罚款。若通知书存在错误,提交更正或撤销申请可能是另一种选择。 在选择具体程序之前,请仔细核对具体通知内容及您的目标,因为选择错误的程序可能会浪费时间或影响您的权益。.
纳税人接下来该怎么做?
如果您收到了未缴税款的通知,请先仔细阅读。不要以为新规定会免除您所欠的税款。.
- 阅读《SKP》或《STP》。记录下主要税款、利息、罚款以及与税务争议相关的任何处罚。.
- 查找通知中提及的法律或条款。核查第21A条是否允许对该类处罚给予救济。.
- 请确认您是否已缴清所有应纳税款。请查阅根据修订后的第23条,以往的纳税记录如何计算。.
- 如果您已有正在处理中的异议、上诉、更正或撤销请求,请查看这会对新申请产生何种影响。.
- 如果您符合条件,请用印尼语准备申请材料,并收集能证明您申请理由的相关文件。请向税务机关或持证税务顾问咨询如何以及何时提交申请。.
您有时间审阅可能提出的索赔申请,但请不要拖到最后一刻。一份内容清晰、附有正确文件的申请,比仓促提交的申请更有用。.
底线
PMK 71/2026 可能有助于部分纳税人减轻某些印尼税务罚款。但该文件同时也明确指出,某些罚款——尤其是与税务争议败诉相关的罚款——无法通过此减免程序予以减免。.
如果您居住在印度尼西亚,或者 拥有一台PT PMA, 请核对以下三点:通知书中载明的罚款金额是多少?您是否已缴纳了应纳税额?哪种法律程序适用于您的情况?提交申请前,请与合格的税务顾问一起审查相关文件。该规定已生效,但每项申请均需根据具体情况具体分析。.



 English
 Bahasa Indonesia
 Español
 Italiano
 Français
 日本語
 Nederlands
 繁體中文
 한국어
 Norsk bokmål
 Svenska
 Dansk
 Türkçe
 Polski
 香港中文
 简体中文
 Українська
 Русский
 Bahasa Melayu