





Wijziging van de regels inzake kwijtschelding van fiscale boetes in Indonesië in 2026
Heb je een belastingaanslag ontvangen van de Indonesische belastingdienst? Mogelijk staan er twee bedragen vermeld: de belasting die je nog verschuldigd bent en een extra boete. Volgens de aangepaste regels kun je in sommige gevallen om een vermindering van bepaalde boetes vragen. De overheid schrapt deze echter niet automatisch.
Verordening nr. 71 van 2026 van het Indonesische Ministerie van Financiën (PMK 71/2026) is op 2 oktober 2026 in werking getreden. Hiermee worden delen van PMK 118/2024, de regels voor het corrigeren van belastingfouten, het aanvechten van belastingaanslagen en het verlagen of kwijtschelden van boetes. Daarnaast worden de regels voor het berekenen van belastingbetalingen aangepast en wordt duidelijk gemaakt dat voor sommige boetes geen kwijtschelding kan worden verleend.
Dit is geen wijziging van de Indonesische belastingtarieven, en het is ook geen speciale regeling voor buitenlanders. Toch geldt dat als je in Indonesië belasting betaalt, hetzij als particulier, hetzij via een onderneming in buitenlandse handen (PT PMA), dan kunnen deze regels ook op u van toepassing zijn.
Wat is er veranderd onder PMK 71/2026?
De belangrijkste wijziging betreft artikel 27A. Dit artikel biedt het Directoraat-generaal Belastingen (DGT, de nationale belastingdienst van Indonesië) de mogelijkheid om te overwegen bepaalde administratieve boetes te verlagen of kwijt te schelden. Het gaat hierbij om extra heffingen die verband houden met belastingproblemen, zoals achterstallige belasting. Het artikel heeft ook betrekking op bepaalde boetes in verband met de grond- en onroerendgoedbelasting.
U moet een aanvraag op grond van deze regeling indienen binnen twee jaar na 2 oktober 2026. Dat betekent dat de termijn loopt tot en met oktober 2028. De DGT beslist echter of er vrijstelling wordt verleend. Dit is niet gegarandeerd. U moet bovendien voldoen aan de voorwaarden van artikel 23.
Sommige straffen kunnen niet worden verminderd
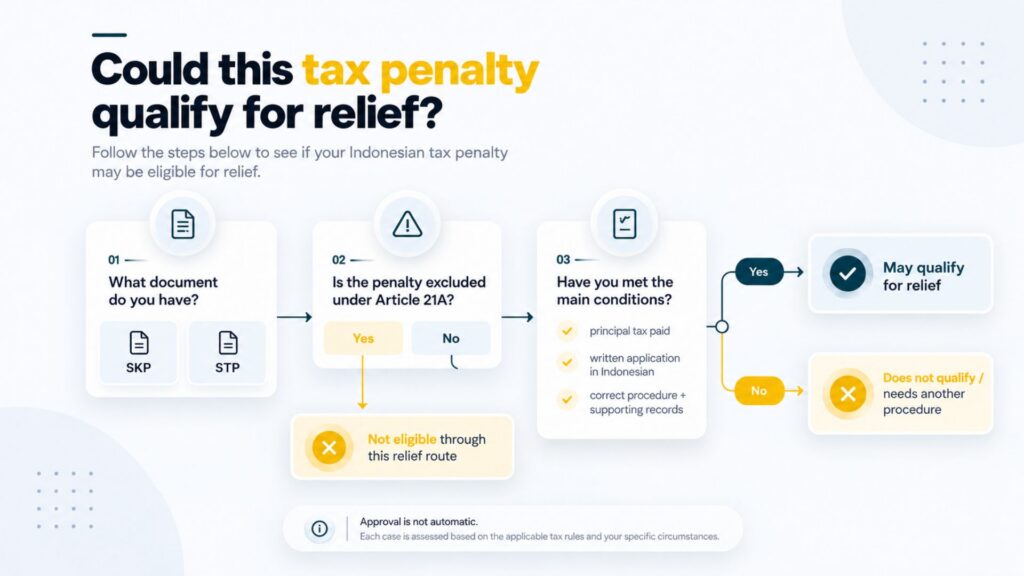
In artikel 21A wordt uiteengezet welke boetes kunnen worden verminderd of kwijtgescholden. Hieronder vallen bepaalde boetes die zijn vermeld in een belastingaanslag, een zogenaamde Surat Ketetapan Pajak (SKP), of in een belastinginvorderingsbrief, een zogenaamde Surat Tagihan Pajak (STP). Ook sommige boetes van de centrale overheid in verband met de grond- en onroerendgoedbelasting vallen hieronder.
Er is echter een belangrijke uitzondering. Boetes in STP’s die zijn opgelegd op grond van artikel 25, lid 9, artikel 27, lid 5d, en artikel 27, lid 5f, van de Algemene Wet op de Belastingvoorschriften en -procedures (UU KUP) vallen hier niet onder. Deze regels hebben betrekking op bepaalde boetes die worden opgelegd nadat belastingplichtigen een bezwaar, beroep of rechterlijke toetsing hebben verloren. Indien de belastingdienst vóór 2 oktober 2026 een aanvraag voor een van deze boetes heeft ontvangen en daarover nog geen besluit heeft genomen, blijft op grond van een overgangsregeling de eerdere regeling van toepassing.
Wees dus voorzichtig voordat u bezwaar maakt tegen een belastingaanslag. Als u de zaak verliest, kunt u een boete krijgen die via deze procedure niet kan worden verlaagd. Overleg eerst met een belastingadviseur over de risico’s voordat u bezwaar indient.
Uw betaling wordt eerst gebruikt om openstaande belastingen te voldoen
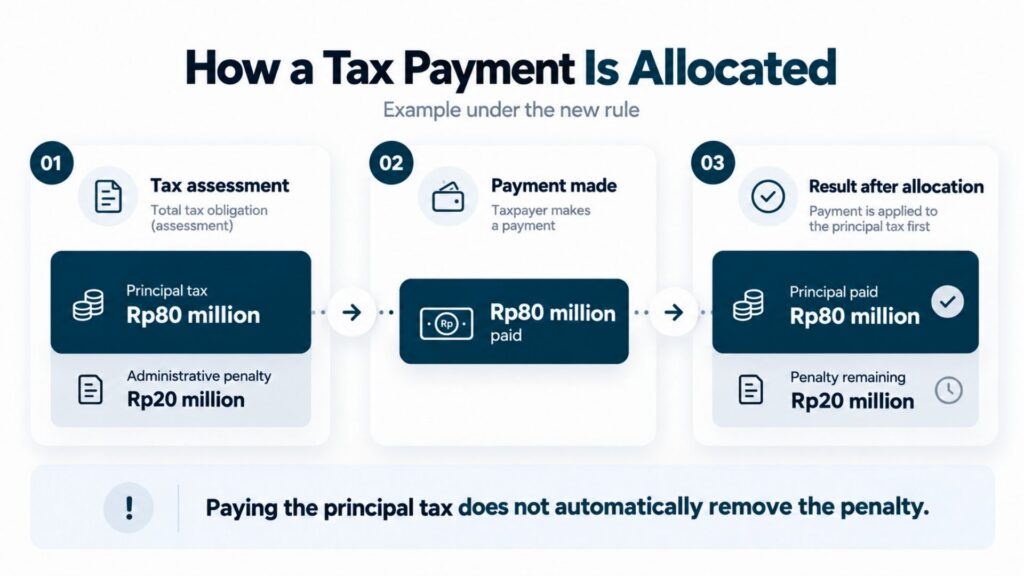
Artikel 23 bepaalt tevens verandert de manier waarop betalingen worden geteld. Wanneer u een bedrag betaalt dat op de betreffende SKP of STP staat vermeld, wordt de betaling eerst verrekend met de hoofdbelasting die u verschuldigd bent. Dit wordt de hoofdbelasting genoemd. Alleen het bedrag dat boven dat bedrag wordt betaald, wordt verrekend met boetes.
Stel dat een bedrijf 80 miljoen roepia aan hoofdsom en 20 miljoen roepia aan boetes verschuldigd is. Het betaalt 80 miljoen roepia. Volgens de nieuwe regel wordt met die 80 miljoen roepia eerst de hoofdsom afgelost. De boete van 20 miljoen roepia blijft bestaan, maar het bedrijf kan nu voldoen aan de voorwaarde inzake de betaling van de hoofdsom om kwijtschelding aan te vragen, mits de boete in aanmerking komt.
Kortom: het betalen van de hoofdbelasting en het verkrijgen van een korting op de boete zijn twee verschillende stappen.
Voor wie gelden de nieuwe regels?
Deze regels gelden voor belastingplichtigen in Indonesië, niet alleen voor buitenlanders. Ze kunnen gevolgen hebben voor Indonesische bedrijven, particuliere belastingplichtigen, buitenlandse ingezetenen die Indonesische belasting moeten betalenen bedrijven in buitenlandse handen, ook wel PT PMA’s genoemd.
Zo kan een PT PMA bijvoorbeeld een belastingaanslag ontvangen na een belastingcontrole, waarbij de belastingdienst de administratie van het bedrijf controleert. Een buitenlandse ingezetene kan een aanslag of een invorderingsbrief ontvangen voor zijn of haar eigen Indonesische belasting. Of zij om kwijtschelding kunnen vragen, hangt af van de kennisgeving, de toegepaste wetgeving en eventuele andere lopende belastingzaken. Het hangt niet af van de nationaliteit.
Als u Indonesië als toerist bezoekt en geen relevante Indonesische belastingaanslag of belastingverplichting hebt, houdt deze regeling voor u geen nieuwe visum- of immigratieregel in.
Kunnen buitenlanders en eigenaren van PT PMA’s vrijstelling van belastingboetes aanvragen?
Ja, zij kunnen mogelijk een aanvraag indienen. Een buitenlander of een PT PMA die in Indonesië belasting betaalt, kan gebruikmaken van deze regels wanneer het soort boete en de aanvraag aan de wettelijke voorwaarden voldoen. De eerste stap is om te bepalen wat u wilt wijzigen: het belastingbedrag of de boete.
Als u van mening bent dat het hoofdbedrag van de belasting onjuist is, moet u wellicht bezwaar maken of om een correctie verzoeken. Een bezwaar is een formeel verzoek aan de belastingdienst om haar besluit te herzien. Als het belastingbedrag correct is, maar er voor de boete in aanmerking komt voor kwijtschelding, kunt u in plaats daarvan vragen om de boete te verlagen of kwijt te schelden. Dit zijn verschillende procedures, en een lopende zaak kan van invloed zijn op uw mogelijkheden.
Artikel 23 schrijft in het algemeen voor dat u eerst de openstaande hoofdsom van de belasting moet betalen. Vervolgens moet u een schriftelijk verzoek in het Indonesisch indienen. Daarin moet worden vermeld voor welke boete u een vermindering aanvraagt en waarom. Normaal gesproken is voor elke in aanmerking komende SKP of STP een afzonderlijk verzoek nodig. Dit moet worden ondertekend door de belastingplichtige of een gemachtigde vertegenwoordiger. Andere regels kunnen het indienen van verzoeken beperken zolang bepaalde belastingzaken of invorderingsmaatregelen nog lopen. Het betalen van de hoofdsom van de belasting betekent niet dat de DGT uw verzoek automatisch moet goedkeuren.
Hoe werken de nieuwe betalings- en bezwaarprocedures?
Hoe de belastingdienst bezwaren controleert
Wanneer u bezwaar maakt tegen een belastingaanslag, kan de DGT uw documenten controleren en u vragen om deze toe te lichten. Zij kan ook informatie opvragen bij derden. Op grond van artikel 14 mag zij belastinginformatie uitwisselen met de belastingdienst van een ander land, indien een internationale belastingovereenkomst dit toestaat.
Er gelden ook termijnen voor het reageren. Normaal gesproken hebt u 15 werkdagen de tijd om te reageren op het eerste verzoek om documenten of toelichting. Als de DGT een tweede verzoek stuurt, hebt u doorgaans 10 werkdagen de tijd. Daarnaast hebt u een termijn van 10 werkdagen om schriftelijk te reageren op de bezwaarbevindingen van de DGT. PMK 71/2026 verduidelijkt wanneer die termijn ingaat. Deze termijnen zijn niet allemaal in oktober 2026 ingevoerd.
Als u in meer dan één land inkomsten verdient of een bedrijf runt, zorg dan dat u duidelijke contracten, facturen, betalingsgegevens en belastingaangiften bijhoudt. Als uw bedrijf documentatie over verrekenprijzen nodig heeft (documenten die de prijzen tussen verbonden ondernemingen onderbouwen), bewaar die dan ook. Het delen van informatie moet nog steeds in overeenstemming zijn met de relevante belastingverdragen en privacyregels.
Een vermindering van de boete is iets anders dan een bezwaar tegen de belastingaanslag
Een bezwaar houdt in dat u van mening bent dat het besluit van de belastingdienst over het belastingbedrag onjuist is. Een verzoek om kwijtschelding van een boete houdt in dat u het belastingbedrag accepteert of daar apart iets mee doet, maar de DGT vraagt om een in aanmerking komende boete te verlagen of kwijt te schelden. Bij fouten in een aanslag kan een verzoek tot correctie of intrekking een andere optie zijn. Controleer de exacte kennisgeving en wat je doel is voordat je een procedure kiest, want het gebruik van de verkeerde procedure kan tijd kosten of je rechten aantasten.
Wat moeten belastingbetalers nu doen?
Als je een aanmaning voor achterstallige belasting hebt ontvangen, lees deze dan eerst aandachtig door. Ga er niet zomaar vanuit dat de nieuwe regelgeving het bedrag dat je verschuldigd bent, kwijtscheldt.
- Lees de SKP of STP. Noteer de belangrijkste belastingbedragen, rente, boetes en eventuele sancties in verband met een belastinggeschil.
- Zoek de wet of het artikel op dat in de kennisgeving wordt genoemd. Ga na of artikel 21A voorziet in kwijtschelding voor dat soort sanctie.
- Controleer of u alle hoofdsomheffingen hebt betaald. Bekijk hoe eerdere betalingen worden meegeteld op grond van het aangepaste artikel 23.
- Als er al een bezwaar, beroep, correctie of verzoek tot annulering in behandeling is, kijk dan na welke gevolgen dit heeft voor een nieuwe aanvraag.
- Als u aan de voorwaarden voldoet, stel dan uw aanvraag op in het Indonesisch en verzamel de documenten die uw redenen onderbouwen. Vraag bij het belastingkantoor of bij een erkende belastingadviseur hoe en wanneer u de aanvraag moet indienen.
Je hebt de tijd om een mogelijke claim te bekijken, maar wacht hiermee niet tot het laatste moment. Een duidelijke aanvraag, ondersteund door de juiste documenten, is nuttiger dan een overhaaste aanvraag.
De onderste regel
PMK 71/2026 kan sommige belastingplichtigen helpen om bepaalde Indonesische belastingboetes te verlagen. Maar het maakt ook duidelijk dat voor sommige boetes, met name die welke verband houden met afgewezen belastinggeschillen, geen gebruik kan worden gemaakt van deze verlichtingsprocedure.
Als je in Indonesië woont of een PT PMA bezitten, controleer drie zaken: Welke boete staat er op uw kennisgeving vermeld? Heeft u de hoofdsom aan belasting betaald? Welke juridische procedure is van toepassing op uw situatie? Neem de documenten door met een gekwalificeerde belastingadviseur voordat u uw aanvraag indient. De regel is al van kracht, maar elke aanvraag wordt beoordeeld op basis van de specifieke feiten.
Klaar om je visum aan te vragen of te verlengen?
Laat je aanvraag behandelen door onze visumspecialisten.


Richtlijnen voor de nalevingskalender van PT PMA 2026
Meer lezen
Wijzigingen in de vergunning voor buitenlandse werknemers in Indonesië in 2026: OSS, SIAPkerja en de integratie van alle Indonesische systemen
Meer lezen
 English
 Bahasa Indonesia
 Español
 Italiano
 Français
 日本語
 Nederlands
 繁體中文
 한국어
 Norsk bokmål
 Svenska
 Dansk
 Türkçe
 Polski
 香港中文
 简体中文
 Українська
 Русский
 Bahasa Melayu