





Endonezya’da Vergi Cezası Muafiyeti Kurallarında 2026’da Değişiklik
Endonezya vergi dairesinden bir vergi bildirimi mi aldınız? Bildirimde iki tutar görebilirsiniz: hâlâ ödemeniz gereken vergi ve ek bir ceza. Güncellenen kurallara göre, bazı cezaların indirilmesini talep edebilirsiniz. Ancak hükümet bu cezaları otomatik olarak kaldırmayacaktır.
Endonezya Maliye Bakanlığı’nın 2026 tarihli 71 sayılı Yönetmeliği (PMK 71/2026) 2 Ekim 2026 tarihinde yürürlüğe girmiştir. Bu kanun, şu kanunun bazı bölümlerinde değişiklik yapmaktadır: PMK 118/2024, vergi hatalarının düzeltilmesi, vergi tahakkuklarına itiraz edilmesi ve cezaların indirilmesi veya iptal edilmesine ilişkin kurallar. Ayrıca, vergi ödemelerinin hesaplanma şeklini değiştiriyor ve bazı cezalar için muafiyet verilemeyeceğini açıkça belirtiyor.
Bu, Endonezya’daki vergi oranlarında yapılan bir değişiklik değildir ve yabancılar için özel bir kural da değildir. Yine de, Endonezya’da ister bireysel olarak ister bir yabancı sermayeli şirket (PT PMA), bu kurallar sizi de etkileyebilir.
PMK 71/2026 Sayılı Kararnameyle Neler Değişti?
En önemli değişiklik 27A. maddedir. Bu madde, Vergi Genel Müdürlüğü’nün (DGT, Endonezya’nın ulusal vergi dairesi) belirli idari cezaları azaltmayı veya kaldırmayı değerlendirmesine imkân tanır. Bunlar, ödenmemiş vergi gibi vergi sorunlarıyla bağlantılı ek ücretlerdir. Madde ayrıca belirli arsa ve bina vergisi cezalarını da kapsamaktadır.
Bu kural kapsamında başvurunuzu 2 Ekim 2026 tarihinden itibaren iki yıl içinde yapmanız gerekmektedir. Bu, başvuru süresinin Ekim 2028’e kadar devam edeceği anlamına gelir. Ancak, muafiyet verilip verilmeyeceğine DGT karar verir. Muafiyetin verileceği garanti edilmez. Ayrıca, 23. maddede belirtilen koşulları da yerine getirmeniz gerekmektedir.
Bazı cezalar indirilemez
21A. madde, hangi cezaların indirilebileceğini veya iptal edilebileceğini açıklamaktadır. Bunlar arasında, “Surat Ketetapan Pajak” (SKP) olarak adlandırılan vergi takdir mektubunda veya “Surat Tagihan Pajak” (STP) olarak adlandırılan vergi tahsilat mektubunda belirtilen belirli cezalar yer almaktadır. Merkezi hükümetin uyguladığı bazı arazi ve bina vergisi cezaları da bu kapsamdadır.
Önemli bir istisna bulunmaktadır. Genel Vergi Hükümleri ve Usulleri Kanunu’nun (UU KUP) 25(9), 27(5d) ve 27(5f) maddeleri uyarınca STP’lerde uygulanan cezalar bu kapsamda yer almamaktadır. Bu hükümler, vergi mükelleflerinin itiraz, temyiz veya yargı denetimi taleplerinin reddedilmesinin ardından uygulanan belirli cezaları kapsamaktadır. Vergi dairesi, 2 Ekim 2026 tarihinden önce bu cezalarla ilgili bir başvuru almış ve henüz karar vermemişse, bir geçiş kuralı uyarınca eski düzenleme geçerliliğini korur.
Bu nedenle, bir vergi faturasına itiraz etmeden önce dikkatli olun. Davayı kaybederseniz, bu prosedür yoluyla indirilemeyecek bir ceza ile karşı karşıya kalabilirsiniz. Başvuruda bulunmadan önce bir vergi danışmanına danışarak riski değerlendirin.
Ödemeniz öncelikle ödenmemiş vergilere mahsup edilir
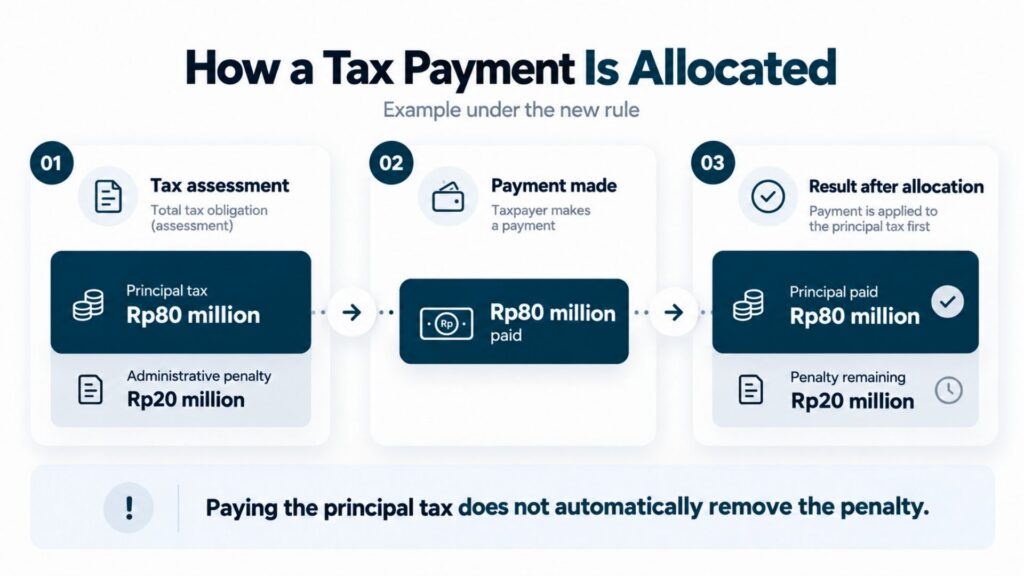
23. madde ayrıca ödemelerin sayılma şeklini değiştirir. İlgili SKP veya STP belgesinde belirtilen tutarı ödediğinizde, bu ödeme öncelikle ödemeniz gereken ana vergiye mahsup edilir. Buna “ana vergi” denir. Yalnızca bu tutarın üzerinde ödenen miktar cezaya mahsup edilir.
Örneğin, bir şirketin 80 milyon Rp anapara vergi borcu ve 20 milyon Rp ceza borcu bulunmaktadır. Şirket 80 milyon Rp’yi ödemektedir. Yeni kurala göre, bu 80 milyon Rp öncelikle anapara vergiyi kapatır. 20 milyon rupi tutarındaki ceza hâlâ geçerlidir, ancak ceza şartları uygunsa, şirket artık vergi indirimi talep etmek için ana vergi ödeme koşulunu yerine getirmiş sayılır.
Kısacası, ana vergiyi ödemek ile cezanın indirilmesini sağlamak iki farklı adımdır.
Yeni Kurallardan Kimler Etkileniyor?
Bu kurallar sadece yabancı uyruklular için değil, Endonezya’daki vergi mükellefleri için de geçerlidir. Bu kurallar Endonezyalı işletmeleri ve bireysel vergi mükelleflerini etkileyebilir, Endonezya vergisini ödemekle yükümlü olan yabancı uyruklu kişilerve PT PMA olarak bilinen yabancı sermayeli şirketler.
Örneğin, bir PT PMA, vergi dairesinin kayıtlarını kontrol ettiği bir kurumlar vergisi denetiminin ardından bir vergi faturası alabilir. Yabancı bir mukim, kendi Endonezya vergisiyle ilgili bir vergi tahakkuk bildirimi veya tahsilat bildirimi alabilir. Muafiyet talep edip edemeyecekleri, bildirime, uygulanan yasaya ve halihazırda devam etmekte olan diğer vergi davalarına bağlıdır. Bu durum, uyruklarına bağlı değildir.
Endonezya’yı turist olarak ziyaret ediyorsanız ve ilgili bir Endonezya vergi faturası veya vergi yükümlülüğünüz yoksa, bu düzenleme sizin için yeni bir vize veya göçmenlik kuralı getirmez.
Yabancılar ve PT PMA sahipleri vergi cezası muafiyeti için başvurabilir mi?
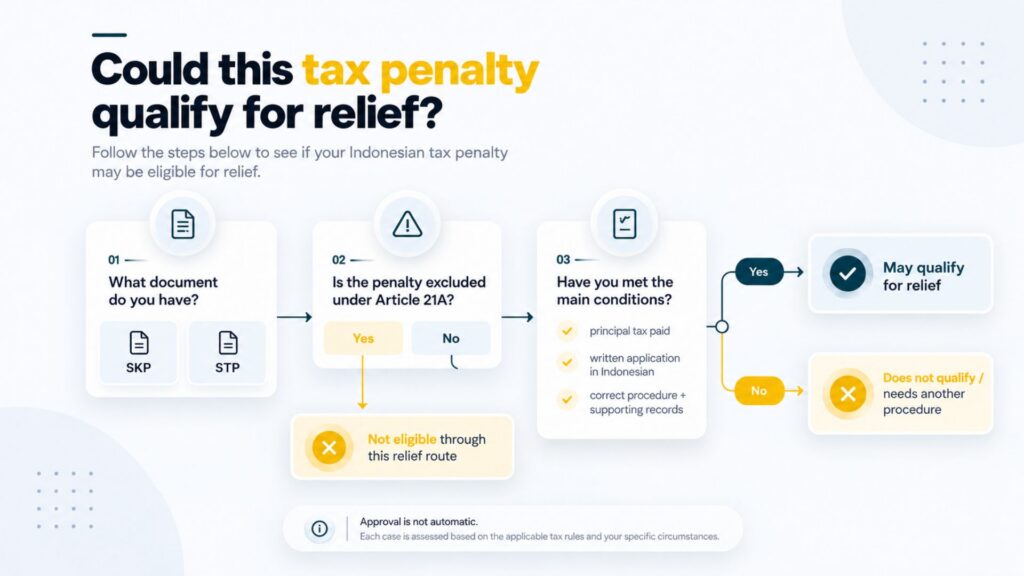
Evet, başvuru yapabilirler. Endonezya’da vergi ödeyen bir yabancı veya PT PMA, ceza türü ve başvuru yasal koşulları karşıladığında bu kurallardan yararlanabilir. İlk adım, neyi değiştirmek istediğinizi belirlemektir: vergi tutarını mı, yoksa cezayı mı?.
Ana vergi tutarının yanlış olduğunu düşünüyorsanız, itirazda bulunmanız veya düzeltme talep etmeniz gerekebilir. İtiraz, vergi dairesinin kararını yeniden gözden geçirmesini talep eden resmi bir başvurudur. Vergi tutarı doğruysa ancak ceza için muafiyet şartları karşılanıyorsa, bunun yerine cezanın indirilmesini veya kaldırılmasını talep edebilirsiniz. Bunlar farklı süreçlerdir ve devam eden bir dava, seçeneklerinizi etkileyebilir.
23. madde, genel olarak öncelikle ödenmemiş ana vergi tutarını ödemenizi gerektirir. Ardından Endonezce dilinde yazılı bir başvuru göndermeniz gerekir. Bu başvuruda, hangi cezanın indirilmesini istediğinizi belirtmeli ve bunun nedenini açıklamalısınız. Normalde, şartları karşılayan her bir SKP veya STP için ayrı bir başvuru yapmanız gerekir. Başvuru, vergi mükellefi veya yetkili bir temsilci tarafından imzalanmalıdır. Bazı vergi davaları veya tahsilat işlemleri devam ederken, başvuruları kısıtlayan başka kurallar da olabilir. Anapara vergisini ödemek, DGT’nin talebinizi onaylaması gerektiği anlamına gelmez.
Yeni Ödeme ve İtiraz Prosedürleri Nasıl İşliyor?
Vergi dairesi itirazları nasıl inceliyor?
Vergi itirazında bulunduğunuzda, DGT belgelerinizi inceleyebilir ve bunlarla ilgili açıklama yapmanızı isteyebilir. Ayrıca üçüncü taraflardan bilgi talep edebilir. 14. madde uyarınca, uluslararası bir vergi anlaşması izin verdiği durumlarda, başka bir ülkenin vergi dairesiyle vergi bilgisi alışverişinde bulunabilir.
Ayrıca, yanıt verme süreleriniz de bulunmaktadır. İlk belge veya açıklama talebine yanıt vermek için normalde 15 iş gününüz vardır. DGT ikinci bir talep gönderirse, normalde 10 iş gününüz vardır. Ayrıca, DGT’nin itiraz bulgularına yazılı yanıt vermek için de 10 iş günlük bir süreniz vardır. PMK 71/2026 sayılı kararname, bu sürenin ne zaman başladığını açıklığa kavuşturmaktadır. Bu süre sınırlarının tamamı Ekim 2026’da yürürlüğe girmemiştir.
Birden fazla ülkede gelir elde ediyorsanız veya iş faaliyetinde bulunuyorsanız, sözleşmelerinizi, faturalarınızı, ödeme kayıtlarınızı ve vergi beyannamelerinizi düzenli bir şekilde saklayın. İşletmenizin transfer fiyatlandırması kayıtlarına (ilişkili şirketler arasında uygulanan fiyatları destekleyen belgelere) ihtiyacı varsa, bunları da saklayın. Bilgi paylaşımı, her halükarda ilgili vergi anlaşmalarına ve gizlilik kurallarına uygun olarak gerçekleştirilmelidir.
Ceza indirimi, vergi itirazından farklıdır
İtiraz, vergi dairesinin vergi tutarına ilişkin kararının yanlış olduğuna inandığınız anlamına gelir. Ceza indirimi talebi ise, vergi tutarını kabul ettiğiniz veya bu konuyu ayrı olarak ele aldığınız, ancak DGT’den uygun bir cezanın indirilmesini veya kaldırılmasını talep ettiğiniz anlamına gelir. Bildirimdeki hatalar için, düzeltme veya iptal talebi de başka bir seçenek olabilir. Bir işlem seçmeden önce ilgili bildirimi ve amacınızı iyice kontrol edin; çünkü yanlış işlemi seçmek zaman kaybına yol açabilir veya haklarınızı etkileyebilir.
Vergi mükellefleri bundan sonra ne yapmalı?
Ödenmemiş vergi bildiriminiz varsa, öncelikle bunu dikkatlice okuyun. Yeni düzenlemenin borçlu olduğunuz tutarı ortadan kaldıracağını varsaymayın.
- SKP veya STP belgesini okuyun. Ana vergi tutarını, faizi, para cezalarını ve vergi uyuşmazlığıyla ilgili her türlü cezayı not alın.
- Bildirimde belirtilen kanun veya maddeyi bulun. 21A. Maddenin söz konusu ceza türü için hafifletme imkânı tanıyıp tanımadığını kontrol edin.
- Tüm ana vergi tutarını ödediğinizi kontrol edin. Güncellenen 23. madde kapsamında daha önceki ödemelerin nasıl hesaba katıldığını inceleyin.
- Halihazırda devam eden bir itiraz, temyiz, düzeltme veya iptal talebiniz varsa, bunun yeni bir başvuruyu nasıl etkileyeceğini kontrol edin.
- Koşulları karşılıyorsanız, başvurunuzu Endonezce olarak hazırlayın ve gerekçelerinizi destekleyen belgeleri toplayın. Başvuruyu nasıl ve ne zaman yapmanız gerektiğini vergi dairesine veya lisanslı bir vergi danışmanına danışın.
Olası bir talebi gözden geçirmek için vaktiniz var, ancak bunu son dakikaya bırakmayın. Doğru belgelerle desteklenen net bir başvuru, aceleyle hazırlanmış bir başvurudan daha faydalıdır.
Alt Satır
PMK 71/2026 sayılı karar, bazı vergi mükelleflerinin belirli Endonezya vergi cezalarını azaltmasına yardımcı olabilir. Ancak bu karar, bazı cezaların, özellikle de sonuçsuz kalan vergi uyuşmazlıklarıyla bağlantılı olanların, bu hafifletme sürecinden yararlanamayacağını da açıkça belirtmektedir.
Endonezya'da yaşıyorsanız ya da bir PT PMA'ya sahip olmak, üç hususu kontrol edin: Bildirimde hangi ceza belirtiliyor? Asıl vergiyi ödediniz mi? Durumunuza hangi hukuki süreç uygun? Başvuruyu yapmadan önce belgeleri yetkili bir vergi danışmanıyla gözden geçirin. Kural halihazırda yürürlükte olmakla birlikte, her başvuru kendi özel koşullarına göre değerlendirilir.
Vize Başvurusu Yapmaya veya Vizenizi Uzatmaya Hazır mısınız?
Başvurunuzu vize uzmanlarımıza bırakın.


2026 PT PMA Uyum Takvimi Kılavuzu
Daha fazla bilgi edinin
Endonezya’da Yabancı İşçi İzinlerinde 2026 Yılı Değişiklikleri: OSS, SIAPkerja ve Tüm Endonezya’da Entegrasyon
Daha fazla bilgi edinin
 English
 Bahasa Indonesia
 Español
 Italiano
 Français
 日本語
 Nederlands
 繁體中文
 한국어
 Norsk bokmål
 Svenska
 Dansk
 Türkçe
 Polski
 香港中文
 简体中文
 Українська
 Русский
 Bahasa Melayu