






2026 PT PMA Uyum Takvimi Kılavuzu
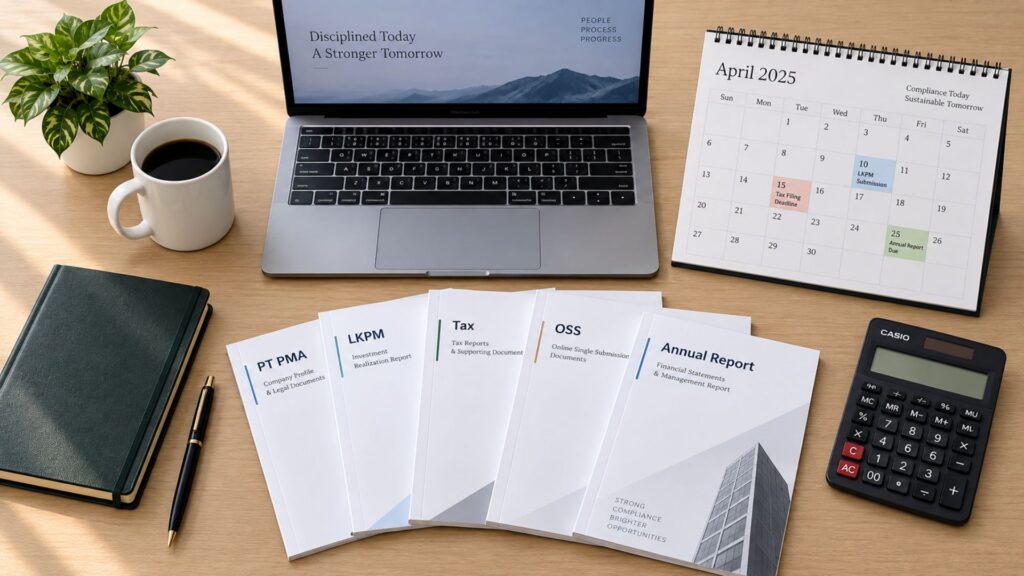
PT PMA'nın kurulması Bu sadece bir başlangıç. Şirket faaliyete geçtiğinde, çeşitli uyum süreleri aynı anda işlemeye başlar.
Bazı yükümlülükler her ay tekrarlanır. Bazıları ise üç ayda bir veya yılda bir kez ortaya çıkar. Birkaç tanesi ise yeni bir hissedar, yeni bir ticari faaliyet veya ilk çalışanın işe alınması gibi bir değişiklik olduğunda ortaya çıkar.
İşte bu nedenle basit bir kontrol listesi yeterli değildir. Size hangi işlerin ne zaman teslim edilmesi gerektiğini, ne zaman hazırlık yapmanız gerektiğini ve söz konusu kuralın şirketiniz için geçerli olup olmadığını gösteren bir takvime ihtiyacınız vardır.
Bu kılavuz, 2026 yılına ait takvimi sunmaktadır. Kılavuz, şirketinizin mali yılının Ocak’tan Aralık’a kadar olduğunu varsaymaktadır. Mali yılınız farklıysa, bazı yıllık tarihler de değişecektir.
2026 Yılında PT PMA Uyumluluğu Konusunda Neler Değişti?
LKPM son başvuru tarihi
Birincisi, LKPM için geçerli son tarihler her çeyreğin ardından 15’inde gerçekleşir. Birçok eski kılavuzda hâlâ 10’u gösterilmektedir.
SABH başvuru süresi
İkincisi, 2025 tarihli 49 sayılı Adalet Bakanlığı Kararnamesi SABH yıllık raporunun onay için sunulması maddesi eklendi; noter tasdik tarihinden itibaren 30 günlük bir süre tanınmıştır.
PT PMA Uyum Takvimine Genel Bakış
Bu bölümü hızlı başvuru kaynağı olarak kullanın. Sonraki bölümlerde neye hazırlık yapmanız gerektiği ve her bir yükümlülüğün ne zaman geçerli olduğu açıklanmaktadır.
2025 yılının 4. çeyreğine ait LKPM raporunun teslim tarihi.
Bir önceki yılın hesaplarını kapatın, maaş bordroları ile vergi kayıtlarını mutabakatlayın ve yıllık mali tabloların hazırlanmasına başlayın.
Yıllık hesapların kapatılmasına devam edin. Yasal denetim gerekliliği olup olmadığını kontrol edin.
Çalışanlarınız varsa, maaş bordrosu, BPJS ve işgücü verilerini gözden geçirin.
Şirketin yıllık vergi beyannamesi için gerekli kayıtları tamamlayın.
Yasal verileri, OSS profilini, hissedar kayıtlarını ve fiili ticari faaliyetleri karşılaştırın.
1. Çeyrek LKPM raporu 15 Nisan’a kadar teslim edilmelidir.
Bu 2025 yılı kurumsal gelir vergisi beyannamesi Takvim yılı esasına göre faaliyet gösteren şirketler için ödeme tarihi genellikle 30 Nisan’dır.
Hissedarlar için yıllık raporu hazırlayın veya son halini verin.
Bir denetim söz konusuysa, denetlenmiş mali tabloların yıllık kurumsal süreç için hazır olduğundan emin olun.
Takvim yılı esasına göre faaliyet gösteren bir şirket için, 2025 yılına ait yıllık rapor genellikle en geç 30 Haziran tarihine kadar Genel Kurul’a sunulmalıdır.
Onaylandıktan sonra, noter senedi tarihinden itibaren 30 günlük ayrı SABH süresini unutmayın.
2. Çeyrek LKPM raporunun son teslim tarihi.
Yatırımların hayata geçirilmesi, işgücü verileri, lisanslar ve OSS faaliyetlerini fiili operasyonlarla karşılaştırın.
Sektöre özgü izinleri, faaliyet ruhsatlarını ve şirket kayıtlarını inceleyin.
Her lisansın yıllık yenileme tarihi olduğunu varsaymayın.
Şirketle ilgili değişikliklerin ilgili sistemlerde doğru bir şekilde kaydedilip kaydedilmediğini kontrol edin.
Yönetim kurulu üyeleri, denetim kurulu üyeleri, hissedarlar, adres, sermaye ve faaliyet sınıflandırmalarını inceleyin.
3. Çeyrek LKPM raporunun son teslim tarihi.
Yıl sonu gelmeden önce muhasebe kayıtları, OSS verileri ve yatırım raporlamaları arasındaki veri eksikliklerini giderin.
Yıl sonu değerlendirmesine erken başlayın.
Vergi hesaplarını, önemli sözleşmeleri, şirketler arası işlemleri, çalışan kayıtlarını ve destekleyici belgeleri mutabakatına tabi tutun.
Yeni raporlama döngüsü başlamadan önce 4. çeyrek LKPM verilerini hazırlayın, açık uyum kalemlerini kapatın ve gelecek yılın takvimini oluşturun.
Aylık Uyum: Her Ay Tekrarlanabilecek Olanlar
Aylık yükümlülükler, faaliyet alanınıza, vergi durumunuza ve işgücünüze bağlıdır.
Çalışanlar
Çalışanlarınız var mı?
Eğer öyleyse, maaş ödemeleri çalışanların gelir vergisi, BPJS primleri ve diğer işgücü yükümlülüklerini doğurabilir.
KDV / PKP
PKP olarak kayıtlı mısınız?
Eğer öyleyse, KDV beyannamesi vermek aylık rutininizin bir parçası haline gelir.
Stopaj vergisi
Stopaj vergisine tabi olacak türde ödemeler yaptınız mı?
Hizmetler, kira gelirleri, telif ücretleri, temettüler veya sınır ötesi işlemler, farklı stopaj yükümlülükleri doğurabilir.
Muhasebe işlerini Nisan ayına kadar ertelemeyin
Aylık muhasebe kayıtları da önemlidir. Bir yıllık kayıtları yeniden düzenlemek için nisan ayını beklemeyin. Düzgün bir aylık kapanış, vergi beyannamelerinin hazırlanması, LKPM hazırlığı, denetimler ve yıllık raporun hazırlanmasını çok daha kolaylaştırır.
Üç Aylık LKPM Raporlaması
LKPM’nin kısaltması Laporan Kegiatan Penanaman Modal, ya da Yatırım Faaliyet Raporu. Bu rapor, birçok PT PMA şirketi için en önemli düzenli raporlardan biridir.
Bir PT PMA, büyük işletme olarak sınıflandırıldığından, belirli istisnalar dışında genellikle üç ayda bir LKPM beyannamesi sunar.
| Çeyrek | Raporlama dönemi | 2026 / 2027 son tarihi |
|---|---|---|
| S1 | Ocak–Mart | 15 Nisan 2026 |
| 2. Çeyrek | Nisan–Haziran | 15 Temmuz 2026 |
| 3. Çeyrek | Temmuz–Eylül | 15 Ekim 2026 |
| 4. Çeyrek | Ekim–Aralık | 15 Ocak 2027 |
Rapor, OSS aracılığıyla sunulur. Rapor, yatırımın gerçekleştirilmesi, fonların kullanımı, istihdam, projenin ilerleme durumu ve yatırımı etkileyen sorunları içerebilir.
LKPM formunu, son gün hafızanıza dayanarak dolduracağınız bir form olarak görmeyin. Rakamlar, şirketin gerçek kayıtlarıyla uyumlu olmalıdır.
Her bir bildirimden önce, raporu muhasebe verileriniz, varlık alımlarınız, çalışan sayınız, işletme adresiniz, proje aşaması ve OSS’ye halihazırda kaydedilmiş bilgilerle karşılaştırın.
Şirket hâlâ hazırlık veya kurulum aşamasındaysa, bildirdiğiniz bilgiler faaliyette olan bir işletmeninkinden farklı olabilir. Raporlama yükümlülüğü devam edebilir, ancak raporun içeriği şirketin gerçek aşamasını yansıtmalıdır.
Nisan: Birçok fizyoterapist ve masaj terapisti için en yoğun mevzuata uyum ayı
Nisan ayına gelindiğinde, son tarihler takviminizde zaten yer almaktadır. Asıl iş, bu tarihlerin ardındaki kayıtların hazır olduğundan emin olmaktır.
Şirket yıllık beyannamesini zamanında tamamlayamazsa, Endonezya vergi kuralları Gerekli prosedür izlendiğinde, en fazla iki ay süreyle uzatma imkânı tanınır.
Süre uzatımı, beyannameyi daha sonraya kadar ihmal edebileceğiniz anlamına gelmez. Yine de usul kurallarını, tahmini vergi durumunuzu ve destekleyici belgeleri kontrol etmeniz gerekir.
İşte bu yüzden Nisan ayına en iyi hazırlık, ayın son haftasında değil, Ocak ayında başlar.
Her PT PMA’nın denetime tabi tutulması gerekir mi?
Hayır. PT PMA statüsü tek başına, her şirketin otomatik olarak yasal mali denetime tabi olmasını sağlamaz.
Önemli bir eşik
Endonezya’nın Şirketler Hukuku, belirli durumlarda denetim yapılması zorunludur. Önemli bir eşik, şirketin varlıklarının veya yıllık cirosunun en az 50 milyar IDR. Bazı kamu yararına şirketler ve ayrı kurallara tabi olan işletmeler de dahil olmak üzere, diğer kategorilerde de denetim gerekebilir.
Yıllık raporlama takvimini oluşturmadan önce şirketin denetim koşullarına uygunluğunu kontrol edin. Denetim gerekliyse, denetime tabi mali tabloların RUPS süreci başlamadan önce hazır hale gelmesi için yeterince erken bir aşamada çalışmalara başlayın.
Yıllık Rapor ve Genel Kurul Toplantısı
Yıllık rapor, yıllık vergi beyannamesinden ayrı bir kurumsal yönetişim belgesidir.
Yönetim kurulu, yıllık raporu hazırlar ve denetim kurulunun incelemesinin ardından bunu Genel Kurul’a sunar.
Şirketler Kanunu uyarınca, bu işlem mali yılın sona ermesinden en geç altı ay sonra gerçekleştirilmelidir. 31 Aralık tarihinde hesaplarını kapatan bir şirket için, pratikte son tarih 30 Haziran 2026’dır.
Yıllık rapor, en azından gerekli mali tablolar, şirketin faaliyetleri ve önemli konular hakkında bilgiler, denetim kurulunun denetim raporu ve Şirketler Kanunu’nda öngörülen diğer bilgileri içermelidir.
İçeriğin tam metni ve onay süreci, şirketinizin durumuna ve ana sözleşmesine uygun olmalıdır.
2026'daki yenilik: SABH aracılığıyla Yıllık Raporun Onaylanması
2025 tarihli 49 sayılı Adalet Bakanlığı Kararnamesi 17 Aralık 2025 tarihinde yürürlüğe girmiştir. Bu kural uyarınca, yıllık raporun onaylanması işlemi de SABH olarak bilinen Endonezya Tüzel Kişilik Yönetim Sistemi üzerinden gerçekleştirilmelidir.
Son başvuru süresi tapu tarihinden itibaren başladığından, tapu imzalanır imzalanmaz SABH görevini oluşturun.
SABH başvurusu yapılmazsa
Şirket bu kurallara uymazsa, yazılı bir uyarı alabilir. Uyarı bildiriminin ardından 30 gün içinde yine de kurallara uymazsa, SABH erişimi engellenebilir.
Temmuz: LKPM’yi yıl ortası sağlık kontrolü olarak kullanın
Q2 LKPM’yi sadece bir dosyalama işlemi olarak değil, bir gözden geçirme olarak değerlendirdiğinizde daha faydalı olur.
Göndermeden önce, şirketin OSS verilerini yılın ilk yarısında yaşananlarla karşılaştırın.
Bu küçük uyumsuzluklar, erken fark edildiğinde düzeltilmesi daha kolaydır.
Ağustos ve Eylül: Lisansları ve Şirket Verilerini Gözden Geçirme
PT PMA lisanslarının yenilenmesi için evrensel bir ay yoktur; çünkü bu süre, lisansa ve ticari faaliyete bağlıdır.
Lisans incelemeniz, şirketin KBLI sınıflandırmasına, risk seviyesine, bulunduğu yere, sektörüne, ürünlerine, çevresel gerekliliklere, ithalat faaliyetlerine ve diğer onaylara bağlıdır.
Ağustos ve Eylül aylarını karşılaştırma dönemi olarak kullanın. Yılın başından bu yana şirketin yaptığı değişiklikleri gözden geçirin.
Ekim-Aralık: Yıl Sonu Öncesi Temizlik
Ekim ayında 3. Çeyrek LKPM düşüş gösterdi, ancak son çeyrek, bir sonraki yıllık döngüye hazırlanmak için de değerlendirilmelidir.
Bu, eski yıldan kalan işler bitmemiş haldeyken yeni yıla başlama riskini azaltır.
Olay Tabanlı PT PMA Uyumluluğu
En önemli uyum yükümlülüklerinden bazıları, sabit bir takvime bağlı değildir. Bunlar, bir olay meydana geldiğinde başlar.
Takvim 1: Sabit tarihler
Önceden bilinen aylık, üç aylık ve yıllık son tarihleri takip edin.
Takvim 2: İş etkinlikleri
Yeni bir bildirim, güncelleme, izin veya kayıt yükümlülüğü doğuran şirket değişikliklerini takip edin.
Şirketiniz için hangi PT PMA gereklilikleri geçerlidir?
Faaliyet gösteren tüm şirketler, uygun muhasebe ve şirket kayıtlarını tutmalı ve statülerine uygun vergi ve kurumsal yükümlülüklerini yerine getirmelidir.
WLKP ve İstihdam Raporlaması
PT PMA’nızda çalışanlar varsa, WLKP’yi de ekleyin veya Şirketlerin İşgücü Bildirim Yükümlülüğü, uyum takviminde.
WLKP genellikle zorunludur Bir şirketin kurulması, yeniden faaliyete geçmesi veya yer değiştirmesinden sonraki 30 gün içinde, ardından her yıl. Ayrıca şirketler, yer değiştirme, kapanma veya tasfiye işlemlerinden en geç 30 gün önce bildirimde bulunmalıdır.
Bildirilen işgücü verilerinin, şirketin gerçek çalışan, maaş bordrosu ve BPJS kayıtlarıyla tutarlı olmasını sağlayın.
BPJS Ketenagakerjaan Primleri
Çalışanı bulunan şirketler, BPJS yükümlülüklerini de hesaba katmalıdır.
İçin BPJS Ketenagakerjaan, işveren katkı paylarının ödenmesi genellikle en geç Bir sonraki ayın 15'i.
Buradan çıkarılacak pratik ders şudur: maaş bordrosu, BPJS ve çalışan vergisi birlikte gözden geçirilmelidir.
Eğer bir sistemde farklı bir çalışan sayısı, maaş tabanı veya istihdam durumu görünüyorsa, bu uyuşmazlığı her ay olduğu gibi devam ettirmek yerine düzeltin.
PT PMA Son Başvuru Tarihini Kaçırırsanız Ne Olur?
Sonuç, yerine getirmediğiniz yükümlülüğe bağlıdır.
Farklı yükümlülüklerin farklı sonuçları vardır
- Vergi beyannamesinin geç verilmesi, vergi cezalarına ve vergi dairesinin takip işlemlerine yol açabilir.
- LKPM’nin yerine getirilmemesi veya hatalı bir şekilde yerine getirilmesi, yatırım denetim çerçevesi kapsamında idari yaptırımlara yol açabilir.
- Yeni SABH yıllık rapor onay sürecinin tamamlanmaması, yazılı bir uyarıya yol açabilir ve sorunun devam etmesi halinde SABH erişiminin engellenmesine neden olabilir.
- İstihdam, BPJS, göçmenlik ve sektöre özgü ihlaller için kendine özgü kurallar ve yaptırımlar bulunmaktadır.
Her geç teslim edilen ödevin aynı cezayı gerektirdiğini varsaymayın.
Bir son başvuru tarihi kaçırıldığında, öncelikle ilgili düzenleyici kurumu, tam olarak hangi başvuruyu ve yasal dayanağı belirleyin. Ardından, eksik olan hususu giderin ve ne yapıldığını belgelendirin.
Gözden Kaçması Zor Bir PT PMA Uyumluluk Sistemi Nasıl Oluşturulur?
2026 Yılı için PT PMA Uyum Kontrol Listesi
PT PMA Uyumluluğunu Sağlamada Yardıma mı İhtiyacınız Var?
Bir değişiklik aynı anda birden fazla sistemi etkilediğinde, PT PMA uyumluluğunu sağlamak zorlaşır. Asıl zor olan, şirket tarafından yapılan bir değişiklik sonrasında etkilenen sistemlerin tutarlılığını korumaktır.
Visa Indonesia, şirketin mevcut durumunu değerlendirmenize, geçerli yasal bildirimleri belirlemenize ve bir sonraki uyum adımlarını koordine etmenize yardımcı olabilir.
Buradaki amaç, size daha uzun bir kontrol listesi sunmak değil. Amacımız, şirket kayıtlarınızı, lisanslarınızı ve raporlama yükümlülüklerinizi, işletmenin gerçekte nasıl işlediğiyle uyumlu bir şekilde tutmanıza yardımcı olmaktır.
Sıkça Sorulan Sorular
2026 yılında bir PT PMA, LKPM'yi ne sıklıkla sunar?
Bir PT PMA, büyük işletme olarak sınıflandırıldığından, belirli istisnalar dışında genellikle OSS üzerinden üç ayda bir LKPM beyannamesi verir.
2026 yılına ait LKPM son başvuru tarihleri nelerdir?
Son başvuru tarihleri, her çeyreğin bitiminden sonraki 15. güne denk gelir; 2026 yılına ait tarihler için yukarıdaki takvime bakınız.
Her PT PMA’nın yıllık denetime tabi tutulması gerekiyor mu?
Hayır. Yalnızca PT PMA statüsü, denetim yapılmasını gerektirmez; denetim, yasal veya sektöre özgü koşulların karşılanması durumunda uygulanır.
PT PMA kurumlar vergisi beyannamesinin son teslim tarihi ne zamandır?
Genellikle, vergi yılının sona ermesinden dört ay sonra ödenmesi gerekir. Takvim yılı esasına göre faaliyet gösteren bir şirket için bu tarih normalde Nisan sonu olur.
Bir PT PMA, yıllık genel kurul toplantısını ne zaman düzenlemelidir?
Yıllık rapor, mali yılın sona ermesinden sonraki altı ay içinde Genel Kurul’a sunulmalıdır.
SABH’ın yeni yıllık rapor gerekliliği nedir?
Tapu senedinin imzalanmasından sonraki 30 gün içinde, noter tasdikli Genel Kurul kararını SABH aracılığıyla sunun.
Geliri olmayan bir PT PMA’nın yine de mevzuata uygunluk yükümlülükleri var mıdır?
Evet. Gelir olmaması, şirket, vergi, yatırım veya lisans yükümlülüklerini otomatik olarak ortadan kaldırmaz. Yapılması gereken bildirimler, şirketin durumuna, iş aşamasına ve kayıtlarına bağlıdır.
Her PT PMA’nın BPJS ve WLKP’ye ihtiyacı var mı?
Şirketin çalışanları olduğunda ve ilgili iş kuralları devreye girdiğinde bu kurallar geçerlilik kazanır.
Vize Başvurusu Yapmaya veya Vizenizi Uzatmaya Hazır mısınız?
Başvurunuzu vize uzmanlarımıza bırakın.


Endonezya’da Yabancı İşçi İzinlerinde 2026 Yılı Değişiklikleri: OSS, SIAPkerja ve Tüm Endonezya’da Entegrasyon
Daha fazla bilgi edinin
Endonezya C11 Fuar Vizesi İçin Çevrimiçi Başvuru Nasıl Yapılır: Adım Adım Kılavuz (2026)
Daha fazla bilgi edinin
 English
 Bahasa Indonesia
 Español
 Italiano
 Français
 日本語
 Nederlands
 繁體中文
 한국어
 Norsk bokmål
 Svenska
 Dansk
 Türkçe
 Polski
 香港中文
 简体中文
 Українська
 Русский
 Bahasa Melayu