






Retningslinjer for PT PMA-overholdelseskalenderen 2026
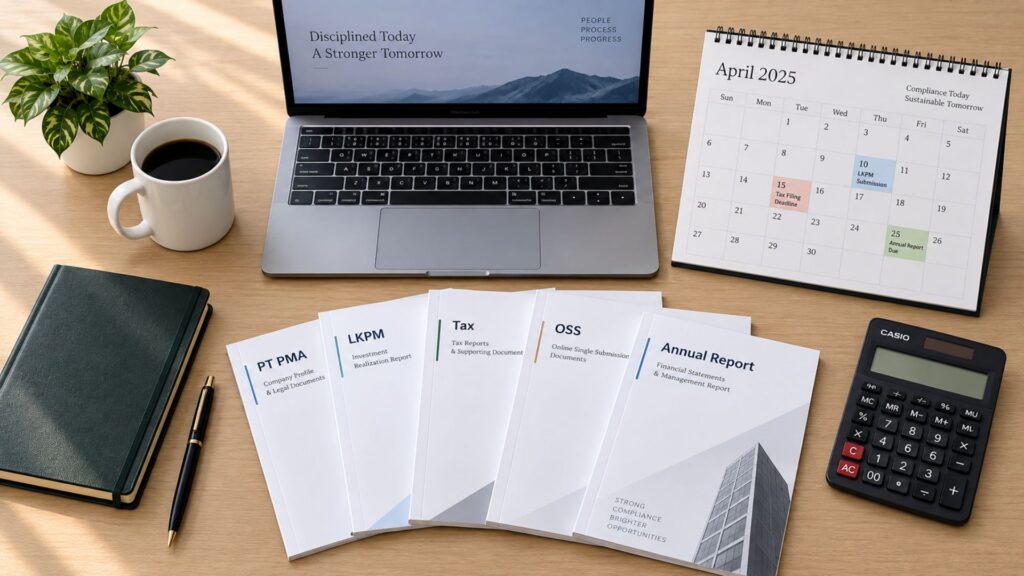
Oprettelse af en PT PMA er kun begyndelsen. Så snart virksomheden er i drift, begynder flere tidsfrister for overholdelse af reglerne at løbe samtidigt.
Nogle opgaver skal udføres hver måned. Andre skal udføres en gang hvert kvartal eller en gang om året. Et par stykker skal kun udføres, når der sker ændringer, f.eks. en ny aktionær, en ny forretningsaktivitet eller ansættelsen af den første medarbejder.
Derfor er en simpel tjekliste ikke nok. Du har brug for en kalender, der fortæller dig, hvad der skal klares, hvornår du skal forberede det, og om reglen overhovedet gælder for din virksomhed.
Denne vejledning indeholder kalenderen for 2026. Den forudsætter, at din virksomhed følger et regnskabsår, der løber fra januar til december. Hvis dit regnskabsår er anderledes, vil nogle af de årlige datoer også ændre sig.
Hvad er der ændret med hensyn til overholdelse af PT PMA-reglerne i 2026?
Frist for LKPM
For det første, Gældende LKPM-frister falder den 15. efter hvert kvartal. Mange ældre vejledninger angiver stadig den 10.
SABH-indgivelsesfrist
For det andet, Ministeriel bekendtgørelse nr. 49 af 2025 har tilføjet indsendelsen af SABH’s årsrapport til godkendelse med en frist på 30 dage fra datoen for notariatsakten.
Oversigt over PMA-overholdelseskalenderen for PT
Brug dette afsnit som en hurtig oversigt. I de efterfølgende afsnit forklares det, hvad du skal forberede, og hvornår de enkelte forpligtelser gælder.
LKPM for 4. kvartal 2025 skal indsendes.
Afslut regnskabet for det foregående år, afstem løn- og skatteoplysningerne, og påbegynd udarbejdelsen af årsregnskabet.
Fortsæt med at afslutte årsregnskaberne. Kontroller, om der er krav om lovpligtig revision.
Hvis du har ansatte, skal du gennemgå løn-, BPJS- og personaledata.
Færdiggør de oplysninger, der er nødvendige for virksomhedens årlige selvangivelse.
Sammenlign juridiske oplysninger, OSS-profil, aktionærregister og den faktiske forretningsaktivitet.
LKPM for 1. kvartal skal indsendes senest den 15. april.
Den Selskabets årsopgørelse for indkomstskat for 2025 skal for virksomheder, der følger kalenderåret, generelt indbetales senest den 30. april.
Udarbejde eller færdiggøre årsrapporten til aktionærerne.
Hvis der skal foretages en revision, skal du sikre dig, at de reviderede årsregnskaber er klar til den årlige virksomhedsproces.
For en virksomhed med regnskabsår, der følger kalenderåret, skal årsrapporten for 2025 som udgangspunkt forelægges generalforsamlingen senest den 30. juni.
Efter godkendelsen skal du huske, at der løber en separat 30-dages SABH-frist fra datoen for notariatsakten.
2. kvartal af LKPM skal indsendes.
Sammenlign realiseringen af investeringer, personaledata, licenser og OSS-aktiviteter med den faktiske drift.
Gennemgå sektorspecifikke tilladelser, driftslicenser og virksomhedsregistre.
Man skal ikke gå ud fra, at alle licenser har en årlig fornyelsesdato.
Kontroller, om ændringer i virksomheden er blevet registreret korrekt i de relevante systemer.
Gennemgå bestyrelsesmedlemmer, kommissærer, aktionærer, adresse, kapital og virksomhedskategorier.
3. kvartal af LKPM skal indsendes.
Rett datafejl mellem regnskabsoplysningerne, OSS-dataene og investeringsrapporteringen inden regnskabsårets afslutning.
Gå tidligt i gang med årsopgørelsen.
Afstemme skattekonti, større kontrakter, koncerninterne transaktioner, medarbejderoplysninger og bilag.
Forbered LKPM-dataene for 4. kvartal, afslut udestående compliance-opgaver og udarbejd næste års kalender, inden den nye rapporteringscyklus starter.
Månedlig overholdelse: Hvad der kan gentage sig hver måned
De månedlige forpligtelser afhænger af din virksomhedsaktivitet, skattestatus og antal ansatte.
Medarbejdere
Har du ansatte?
Hvis ja, kan lønudbetalinger medføre indkomstskat for medarbejderne, bidrag til BPJS og andre personaleforpligtelser.
Moms / PKP
Er du registreret som PKP?
Hvis ja, bliver momsindberetningen en del af din månedlige rutine.
Kildeskat
Har du foretaget betalinger, der udløser kildeskat?
Tjenesteydelser, lejeindtægter, royalties, udbytter eller grænseoverskridende transaktioner kan medføre forskellige forpligtelser til kildeskat.
Vent med bogføringen til april
Det er også vigtigt at føre regnskab hver måned. Vent ikke til april med at rekonstruere et helt års regnskaber. En ordentlig månedlig afslutning gør skatterapportering, udarbejdelse af LKPM, revisioner og årsrapporten meget nemmere.
Kvartalsvis LKPM-rapportering
LKPM står for Laporan Kegiatan Penanaman Modal, eller rapport om investeringsaktiviteter. Det er en af de vigtigste periodiske rapporter for mange PT PMA-virksomheder.
En PT PMA klassificeres som en stor virksomhed og skal derfor som udgangspunkt indsende LKPM hvert kvartal, med forbehold for særlige undtagelser.
| Kvartal | Rapporteringsperiode | Frist 2026/2027 |
|---|---|---|
| Spørgsmål 1 | januar–marts | 15. april 2026 |
| 2. kvartal | april–juni | 15. juli 2026 |
| 3. kvartal | Juli–september | 15. oktober 2026 |
| 4. kvartal | oktober–december | 15. januar 2027 |
Rapporten indsendes via OSS. Den kan omfatte realiseringen af investeringen, anvendelsen af midlerne, beskæftigelsen, projektets fremskridt samt problemer, der påvirker investeringen.
Du må ikke betragte LKPM som et skema, du udfylder ud fra hukommelsen den sidste dag. Tallene skal stemme overens med virksomhedens faktiske regnskaber.
Inden hver indberetning skal du sammenligne rapporten med dine regnskabsdata, indkøb af aktiver, antal medarbejdere, virksomhedens beliggenhed, projektets fase og de oplysninger, der allerede er registreret i OSS.
Hvis selskabet stadig befinder sig i forberedelses- eller opstartsfasen, kan de oplysninger, du indberetter, afvige fra dem, der gælder for en virksomhed i drift. Indberetningspligten kan fortsat gælde, men indholdet bør afspejle selskabets faktiske fase.
April: Den travleste måned på compliance-området for mange PT-PMA’er
I april står fristerne allerede i din kalender. Det egentlige arbejde består i at sikre, at de underliggende dokumenter er klar.
Hvis virksomheden ikke kan indsende årsrapporten til tiden, Indonesiske skatteregler tillade en eventuel forlængelse på op til to måneder, når den krævede procedure følges.
En forlængelse betyder ikke, at du kan udskyde indsendelsen til senere. Du skal stadig kontrollere de formelle krav, den anslåede skattestilling og bilagene.
Derfor begynder den bedste forberedelse til april allerede i januar og ikke i den sidste uge af måneden.
Skal alle PT PMA’er gennemgå en revision?
Nej. Det er ikke i sig selv nok, at en virksomhed har PT PMA-status, til at den automatisk skal underkastes en lovpligtig regnskabsrevision.
En vigtig tærskel
I henhold til Indonesiens Selskabsret, kræves der i visse tilfælde en revision. En vigtig tærskel er, når virksomheden har aktiver eller en årlig omsætning på mindst 50 milliarder IDR. Der kan også være andre kategorier, der kræver en revision, herunder visse virksomheder af almen interesse og virksomheder, der er omfattet af særskilte regler.
Kontroller, om virksomheden opfylder revisionskravene, inden du udarbejder tidsplanen for årsrapporteringen. Hvis der kræves en revision, skal du gå i gang i god tid, så de reviderede regnskaber er klar inden generalforsamlingen.
Årsrapport og generalforsamling
Årsrapporten er et dokument om virksomhedsledelse, der er adskilt fra den årlige selvangivelse.
Bestyrelsen udarbejder årsrapporten og forelægger den for generalforsamlingen efter gennemgang af tilsynsrådet.
I henhold til selskabsloven skal dette ske senest seks måneder efter regnskabsårets afslutning. For et selskab, der afslutter regnskabet den 31. december, er den praktiske sidste frist den 30. juni 2026.
Årsrapporten skal som minimum indeholde de krævede regnskaber, oplysninger om selskabets aktiviteter og væsentlige forhold, tilsynsrådets tilsynsberetning samt andre oplysninger, der kræves i henhold til selskabsloven.
Det nøjagtige indhold og godkendelsesforløbet bør være tilpasset jeres virksomheds forhold og vedtægter.
Nyt i 2026: Godkendelse af årsrapporten gennem SABH
Ministeriel bekendtgørelse nr. 49 af 2025 trådte i kraft den 17. december 2025. I henhold til denne regel skal godkendelsen af årsrapporten ligeledes foregå via Indonesiens administrationssystem for juridiske enheder, kendt som SABH.
Da fristen løber fra skøde datoen, skal du oprette SABH-opgaven, så snart skødet er underskrevet.
Hvis fristen for indgivelse af SABH-anmeldelsen overskrides
Hvis virksomheden ikke overholder kravene, kan den modtage en skriftlig advarsel. Hvis den stadig ikke overholder kravene inden for 30 dage efter modtagelsen af advarslen, kan adgangen til SABH blive spærret.
Juli: Brug LKPM som en halvårlig sundhedstjek
Q2 LKPM er mere nyttigt, når man betragter det som en gennemgang og ikke blot som en arkiveringsopgave.
Inden du indsender det, skal du sammenligne virksomhedens OSS-data med udviklingen i første halvår.
Disse små uoverensstemmelser er nemmere at rette, når man opdager dem i tide.
August og september: Gennemgang af licenser og virksomhedsdata
Der er ikke nogen fast måned for fornyelse af PT PMA-licenser, da tidspunktet afhænger af den pågældende licens og virksomhedens aktiviteter.
Vurderingen af din licens afhænger af virksomhedens KBLI-klassificering, risikoniveau, beliggenhed, branche, produkter, miljøkrav, importaktiviteter og andre godkendelser.
Brug august og september som sammenligningsperiode. Gennemgå, hvilke ændringer virksomheden har gennemført siden årets begyndelse.
Oktober til december: Ryd op inden årets udgang
LKPM for 3. kvartal falder i oktober, men det sidste kvartal bør også udnyttes til at forberede sig på den næste årscyklus.
Dette mindsker risikoen for at starte et nyt år med uafsluttet arbejde fra det forrige.
Overholdelse af PT PMA-kravene baseret på hændelser
Nogle af de vigtigste forpligtelser i forbindelse med overholdelse af reglerne følger slet ikke en fast tidsplan. De træder i kraft, når der sker noget.
Kalender 1: Faste datoer
Hold styr på de frister, der er kendt på forhånd, for hver måned, hvert kvartal og hvert år.
Kalender 2: Erhvervsarrangementer
Hold styr på ændringer i virksomheden, der medfører en ny forpligtelse til indberetning, opdatering, tilladelse eller registrering.
Hvilke PT PMA-krav gælder for din virksomhed?
Alle aktive virksomheder skal føre ordentlige regnskaber og selskabsregistre og opfylde de skatte- og selskabsforpligtelser, der gælder for deres status.
WLKP og beskæftigelsesrapportering
Hvis din PT PMA har ansatte, skal du medtage WLKP, eller Virksomheders pligt til at indberette ansættelsesforhold, i overholdelseskalenderen.
WLKP er som regel påkrævet inden for 30 dage efter, at en virksomhed er oprettet, genåbnet eller flyttet, og derefter årligt. En virksomhed skal desuden indberette senest 30 dage før flytning, lukning eller opløsning.
Sørg for, at de indberettede personaledata stemmer overens med virksomhedens faktiske optegnelser over medarbejdere, lønninger og BPJS.
BPJS Ketenagakerjaan-bidrag
Virksomheder med ansatte skal også overholde deres forpligtelser over for BPJS.
For BPJS Ketenagakerjaan, skal arbejdsgiverbidragene som regel betales senest den den 15. i den følgende måned.
Den praktiske lære er enkel: Lønninger, BPJS og medarbejderes skat bør gennemgås samlet.
Hvis et system viser et andet antal medarbejdere, en anden lønbase eller en anden ansættelsesstatus, skal du rette uoverensstemmelsen i stedet for at overføre den måned efter måned.
Hvad sker der, hvis man overskrider fristen for PT PMA?
Konsekvensen afhænger af, hvilken forpligtelse du ikke har opfyldt.
Forskellige forpligtelser har forskellige konsekvenser
- En forsinket indsendelse af selvangivelsen kan medføre bøder og opfølgning fra skattemyndighederne.
- En manglende eller unøjagtig LKPM-indberetning kan føre til administrative foranstaltninger i henhold til rammerne for investeringstilsyn.
- Manglende gennemførelse af den nye godkendelsesproces for SABH-årsrapporten kan medføre en skriftlig advarsel og, hvis problemet fortsætter, mulig blokering af adgangen til SABH.
- Overtrædelser inden for beskæftigelse, BPJS, indvandring og sektorspecifikke områder er underlagt deres egne regler og sanktioner.
Man skal ikke gå ud fra, at enhver forsinket opgave medfører den samme straf.
Når en frist overskrides, skal man først identificere tilsynsmyndigheden, den pågældende indberetning og retsgrundlaget. Derefter skal man afhjælpe det udestående og dokumentere, hvad der er blevet gjort.
Sådan opbygges et PT PMA-overholdelsessystem, der er svært at overse
Tjekliste for overholdelse af PT PMA-kravene for 2026
Brug for hjælp til at sikre, at din PT overholder PMA-kravene?
Det bliver svært at overholde PT PMA-kravene, når en ændring påvirker flere systemer på én gang. Det sværeste er at sikre, at de berørte systemer forbliver konsistente efter en ændring i virksomheden.
Visa Indonesia kan hjælpe dig med at gennemgå virksomhedens nuværende situation, afklare, hvilke indberetningskrav der gælder, og koordinere de næste skridt med henblik på at overholde lovgivningen.
Målet er ikke at give dig en længere tjekliste. Det er derimod at hjælpe dig med at sikre, at virksomhedens dokumentation, tilladelser og rapporteringsforpligtelser stemmer overens med den måde, virksomheden rent faktisk drives på.
Ofte stillede spørgsmål
Hvor ofte skal en PT PMA indsende LKPM i 2026?
En PT PMA klassificeres som en stor virksomhed og indsender derfor som regel LKPM kvartalsvis via OSS, med forbehold for særlige undtagelser.
Hvad er fristerne for LKPM i 2026?
Fristerne udløber den 15. dag efter hvert kvartal; se kalenderen ovenfor for datoerne i 2026.
Skal alle PT PMA’er gennemgå en årlig revision?
Nej. PT PMA-status i sig selv kræver ikke en revision; der skal foretages en revision, når lovmæssige eller branchespecifikke betingelser er opfyldt.
Hvornår skal selskabsskatteangivelsen for PT PMA indsendes?
Som udgangspunkt skal den betales fire måneder efter afslutningen af skatteåret. For virksomheder, der følger kalenderåret, er det normalt i slutningen af april.
Hvornår skal et PT PMA afholde sin årlige generalforsamling?
Årsrapporten skal forelægges generalforsamlingen senest seks måneder efter regnskabsårets afslutning.
Hvad går det nye krav til SABH’s årsrapport ud på?
Indsend den notarielt bekræftede godkendelse fra RUPS via SABH senest 30 dage efter, at skødet er underskrevet.
Har en PT PMA uden indtægter stadig forpligtelser med hensyn til overholdelse af reglerne?
Ja. Manglende indtægter betyder ikke automatisk, at selskabs-, skatte-, investerings- eller licensforpligtelser bortfalder. De nøjagtige indberetningskrav afhænger af virksomhedens status, udviklingsfase og registreringer.
Skal alle PT PMA-virksomheder have BPJS og WLKP?
De bliver relevante, når virksomheden har ansatte, og de gældende ansættelsesregler træder i kraft.
Klar til at ansøge eller forlænge dit visum?
Lad vores visumspecialister håndtere din ansøgning.


Ændringer i reglerne for arbejdstilladelser til udenlandske arbejdstagere i Indonesien i 2026: OSS, SIAPkerja og integration på landsplan
Læs mere om det
Sådan ansøger du online om et C11-udstillingsvisum til Indonesien: En trin-for-trin-vejledning (2026)
Læs mere om det
 English
 Bahasa Indonesia
 Español
 Italiano
 Français
 日本語
 Nederlands
 繁體中文
 한국어
 Norsk bokmål
 Svenska
 Dansk
 Türkçe
 Polski
 香港中文
 简体中文
 Українська
 Русский
 Bahasa Melayu