






Linee guida sul calendario di conformità PT PMA 2026
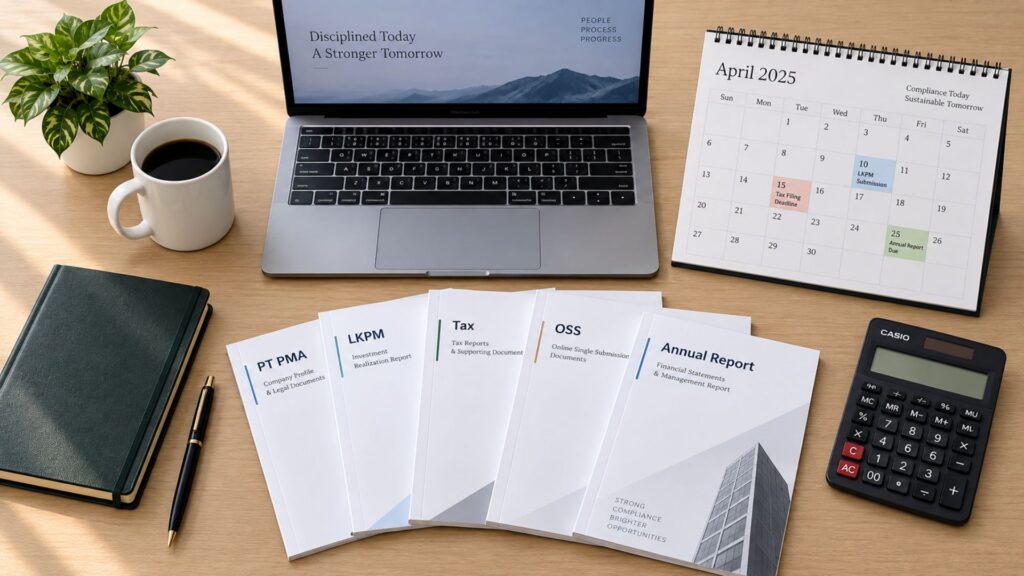
Configurazione di un PT PMA È solo l'inizio. Una volta che la società è operativa, iniziano a scorrere contemporaneamente diversi termini di conformità.
Alcuni adempimenti si ripetono ogni mese. Altri si presentano una volta al trimestre o una volta all’anno. Alcuni si presentano solo quando si verifica un cambiamento, come l’ingresso di un nuovo azionista, l’avvio di una nuova attività o l’assunzione del primo dipendente.
Ecco perché una semplice lista di controllo non basta. Ti serve un calendario che ti indichi quali scadenze ci sono, quando prepararle e se la norma si applica effettivamente alla tua azienda.
Questa guida ti fornisce il calendario per il 2026. Si parte dal presupposto che la tua azienda utilizzi un esercizio finanziario che va da gennaio a dicembre. Se il tuo esercizio finanziario è diverso, anche alcune date annuali subiranno delle variazioni.
Cosa è cambiato nel 2026 in materia di conformità alla normativa PT PMA?
Scadenza LKPM
Primo, scadenze attuali dell’LKPM il 15 di ogni trimestre. Molte guide più datate riportano ancora la data del 10.
Termine per la presentazione della SABH
In secondo luogo, Decreto ministeriale n. 49 del 2025 ha aggiunto la richiesta di approvazione della relazione annuale della SABH, con un termine di 30 giorni a decorrere dalla data dell'atto notarile.
Panoramica del calendario di conformità PT PMA
Utilizza questa sezione come guida di riferimento rapido. Le sezioni successive spiegano cosa occorre preparare e quando si applica ciascuna obbligazione.
Scadenza LKPM del quarto trimestre 2025.
Chiudere i conti dell’anno precedente, riconciliare i registri relativi alle retribuzioni e alle imposte e avviare la redazione del bilancio annuale.
Proseguire con la chiusura dei conti annuali. Verificare se sia necessario ricorrere a una revisione contabile obbligatoria.
Se avete dipendenti, controllate i dati relativi alle buste paga, al BPJS e al personale.
Completare la documentazione necessaria per la dichiarazione dei redditi annuale della società.
Confronta i dati legali, il profilo OSS, i registri degli azionisti e l'effettiva attività aziendale.
LKPM del primo trimestre: scadenza 15 aprile.
Il Dichiarazione dei redditi annuale delle società per il 2025 per le società con esercizio coincidente con l'anno solare, la scadenza è generalmente fissata al 30 aprile.
Preparare o completare la relazione annuale destinata agli azionisti.
Se è prevista una revisione contabile, assicurarsi che i bilanci sottoposti a revisione siano pronti per la procedura aziendale annuale.
Per una società con esercizio finanziario coincidente con l'anno solare, la relazione annuale relativa al 2025 dovrebbe, in linea di massima, essere presentata all'Assemblea generale degli azionisti entro e non oltre il 30 giugno.
Una volta ottenuta l'approvazione, tieni presente che il termine di 30 giorni previsto dalla SABH decorre separatamente dalla data dell'atto notarile.
Scadenza del Q2 LKPM.
Confrontare i risultati degli investimenti, i dati relativi al personale, le licenze e le attività relative al software libero con le operazioni effettive.
Esaminare le autorizzazioni specifiche per settore, le licenze operative e la documentazione aziendale.
Non dare per scontato che ogni licenza abbia una data di rinnovo annuale.
Verificare che le modifiche relative alla società siano state registrate correttamente in tutti i sistemi interessati.
Esaminare i membri del consiglio di amministrazione, i commissari, gli azionisti, la sede legale, il capitale sociale e le classificazioni commerciali.
Scadenza del LKPM del terzo trimestre.
Colmare le discrepanze tra i dati contabili, quelli OSS e quelli relativi alle relazioni sugli investimenti prima della chiusura dell'esercizio.
Inizia presto la revisione di fine anno.
Effettuare la riconciliazione dei conti fiscali, dei contratti principali, delle operazioni infragruppo, dei dati relativi al personale e dei documenti giustificativi.
Preparare i dati LKPM del quarto trimestre, risolvere le questioni di conformità ancora in sospeso e definire il calendario per il prossimo anno prima dell'inizio del nuovo ciclo di rendicontazione.
Conformità mensile: cosa può ripetersi ogni mese
Gli obblighi mensili dipendono dalla tua attività, dalla tua situazione fiscale e dal numero dei tuoi dipendenti.
Dipendenti
Hai dei dipendenti?
In tal caso, il libro paga può comportare il pagamento dell'imposta sul reddito dei dipendenti, dei contributi BPJS e di altri oneri relativi al personale.
IVA / PKP
Sei registrato come PKP?
In tal caso, la dichiarazione IVA entrerà a far parte della tua routine mensile.
Ritenuta d'acconto
Hai effettuato pagamenti soggetti a ritenuta alla fonte?
I servizi, i canoni di locazione, i diritti d’autore, i dividendi o le operazioni transfrontaliere possono comportare diversi obblighi di ritenuta alla fonte.
Non rimandare la contabilità fino ad aprile
Anche la contabilità mensile è importante. Non aspettate aprile per ricostruire i registri relativi all’intero anno. Una chiusura mensile accurata semplifica notevolmente la dichiarazione dei redditi, la preparazione del LKPM, le verifiche contabili e la relazione annuale.
Rendicontazione trimestrale LKPM
LKPM è l'acronimo di Laporan Kegiatan Penanaman Modal, ovvero il “Report sulle attività di investimento”. Si tratta di uno dei report periodici più importanti per molte società PT PMA.
Una PT PMA rientra nella categoria delle grandi imprese, pertanto, salvo specifiche esenzioni, è tenuta a presentare la dichiarazione LKPM su base trimestrale.
| Trimestre | Periodo di riferimento | Scadenza 2026/2027 |
|---|---|---|
| Q1 | Gennaio–marzo | 15 aprile 2026 |
| Q2 | aprile–giugno | 15 luglio 2026 |
| Q3 | Luglio–settembre | 15 ottobre 2026 |
| Q4 | ottobre–dicembre | 15 gennaio 2027 |
La relazione viene presentata tramite l'OSS. Può includere la realizzazione dell'investimento, l'utilizzo dei fondi, l'occupazione, lo stato di avanzamento del progetto e le problematiche che incidono sull'investimento.
Non considerare il modulo LKPM come un documento da compilare a memoria l'ultimo giorno. I dati devono corrispondere alle registrazioni effettive dell'azienda.
Prima di ogni invio, confronta il rapporto con i tuoi dati contabili, gli acquisti di beni, il numero dei dipendenti, la sede dell'azienda, lo stato di avanzamento del progetto e le informazioni già registrate nell'OSS.
Se la società si trova ancora nella fase di preparazione o di costituzione, le informazioni da fornire potrebbero differire da quelle relative a un’impresa già operativa. L’obbligo di rendicontazione può sussistere, ma il contenuto deve rispecchiare la fase effettiva in cui si trova la società.
Aprile: il mese più intenso in termini di conformità per molte PMA del settore fisioterapico
Ad aprile, le scadenze sono già segnate sul calendario. Il vero lavoro consiste nell’assicurarsi che la documentazione necessaria sia pronta.
Se la società non è in grado di presentare la dichiarazione annuale entro i termini previsti, Normativa fiscale indonesiana consentire un’eventuale proroga fino a due mesi, purché venga seguita la procedura prevista.
Una proroga non significa che si possa rimandare la presentazione della dichiarazione a un momento successivo. È comunque necessario verificare i requisiti formali, la posizione fiscale stimata e i documenti giustificativi.
Ecco perché la migliore preparazione per aprile inizia a gennaio, non nell'ultima settimana del mese.
Ogni PT PMA deve essere sottoposto a una verifica?
No. Il semplice fatto di avere lo status di PT PMA non comporta automaticamente che ogni società sia soggetta a revisione contabile obbligatoria.
Una soglia importante
Ai sensi della legislazione indonesiana Diritto societario, in determinati casi è richiesta una revisione contabile. Una soglia importante è rappresentata dal fatto che la società disponga di un patrimonio o di un fatturato annuo pari ad almeno 50 miliardi di IDR. Anche altre categorie possono essere soggette a revisione contabile, tra cui alcune società di interesse pubblico e imprese soggette a norme specifiche.
Verifica la conformità della società ai requisiti di revisione prima di definire il calendario di rendicontazione annuale. Se è richiesta una revisione, avvia il processo con sufficiente anticipo affinché i bilanci sottoposti a revisione siano pronti prima della procedura dell’Assemblea generale degli azionisti (RUPS).
Relazione annuale e Assemblea generale degli azionisti
La relazione annuale è un documento relativo alla governance societaria, distinto dalla dichiarazione dei redditi annuale.
Il consiglio di amministrazione redige la relazione annuale e la sottopone all’assemblea generale degli azionisti (RUPS) dopo che è stata esaminata dal collegio dei commissari.
Ai sensi del Codice delle società, ciò dovrebbe avvenire entro e non oltre sei mesi dalla chiusura dell'esercizio finanziario. Per una società che chiude i conti il 31 dicembre, la data limite effettiva è il 30 giugno 2026.
La relazione annuale deve contenere almeno i bilanci previsti, le informazioni relative alle attività della società e alle questioni rilevanti, la relazione di vigilanza del collegio sindacale e le altre informazioni previste dal Codice delle società.
Il contenuto esatto e la procedura di approvazione devono essere adeguati alla situazione della vostra società e al suo statuto.
Novità per il 2026: approvazione della relazione annuale tramite il SABH
Decreto ministeriale n. 49 del 2025 è entrata in vigore il 17 dicembre 2025. Ai sensi di tale norma, anche l’approvazione della relazione annuale deve essere gestita tramite il Sistema di Amministrazione delle Persone Giuridiche dell’Indonesia, noto come SABH.
Poiché il termine decorre dalla data dell'atto, crea l'attività SABH non appena l'atto viene firmato.
In caso di mancata presentazione della dichiarazione SABH
Se l'azienda non ottempera, può ricevere un richiamo scritto. Se continua a non ottemperare entro 30 giorni dalla notifica del richiamo, l'accesso a SABH può essere bloccato.
Luglio: utilizzare l’LKPM come bilancio di metà anno
Il Q2 LKPM è più utile se lo si considera come uno strumento di revisione, non solo come un documento da archiviare.
Prima di inviarlo, confronta i dati OSS dell’azienda con quanto accaduto nel primo semestre dell’anno.
Questi piccoli disallineamenti sono più facili da correggere se vengono individuati tempestivamente.
Agosto e settembre: verifica delle licenze e dei dati aziendali
Non esiste un mese universale per il rinnovo della licenza PT PMA, poiché i tempi dipendono dal tipo di licenza e dall'attività svolta.
La revisione della licenza dipende dalla classificazione KBLI dell'azienda, dal livello di rischio, dall'ubicazione, dal settore, dai prodotti, dai requisiti ambientali, dall'attività di importazione e da altre autorizzazioni.
Utilizza agosto e settembre come periodo di riferimento. Esamina quali cambiamenti ha apportato l’azienda dall’inizio dell’anno.
Da ottobre a dicembre: fare ordine prima della fine dell’anno
L'indice LKPM del terzo trimestre ha registrato un calo a ottobre, ma l'ultimo trimestre dovrebbe essere sfruttato anche per prepararsi al prossimo ciclo annuale.
In questo modo si riduce il rischio di iniziare un nuovo anno con lavori lasciati in sospeso dall'anno precedente.
Conformità alle norme PT PMA basata sugli eventi
Alcuni degli obblighi di conformità più importanti non seguono affatto un calendario prestabilito. Iniziano quando si verifica un evento.
Calendario 1: Date fisse
Tieni traccia delle scadenze mensili, trimestrali e annuali note in anticipo.
Calendario 2: Eventi aziendali
Tenere traccia delle modifiche apportate dalle aziende che comportano l’obbligo di presentare una nuova documentazione, di effettuare un aggiornamento, di richiedere un’autorizzazione o di effettuare una registrazione.
Quali requisiti PT PMA si applicano alla tua azienda?
Tutte le società attive devono tenere una contabilità e una documentazione societaria adeguate e adempiere agli obblighi fiscali e societari previsti per il proprio statuto.
WLKP e rendicontazione in materia di occupazione
Se la tua PT PMA ha dei dipendenti, includi il WLKP, oppure Obbligo di segnalazione in materia di lavoro da parte delle aziende, nel calendario delle conformità.
In genere è richiesto il WLKP entro 30 giorni dalla costituzione, dalla riapertura o dal trasferimento di una società, e successivamente con cadenza annuale. Una società è inoltre tenuta a presentare la segnalazione entro e non oltre 30 giorni prima del trasferimento, della chiusura o dello scioglimento.
Assicurarsi che i dati relativi alla forza lavoro riportati siano coerenti con i dati effettivi dell’azienda relativi ai dipendenti, alle buste paga e ai registri del BPJS.
Contributi al BPJS Ketenagakerjaan
Le aziende con dipendenti devono inoltre adempiere agli obblighi relativi al BPJS.
Per BPJS Ketenagakerjaan, i versamenti dei contributi a carico del datore di lavoro devono essere effettuati, di norma, entro e non oltre il il 15 del mese successivo.
La lezione pratica è semplice: le buste paga, il BPJS e le imposte sui dipendenti dovrebbero essere esaminati insieme.
Se un sistema riporta un numero diverso di dipendenti, una base salariale diversa o una situazione lavorativa diversa, è necessario correggere la discrepanza anziché riportarla di mese in mese.
Cosa succede se non si rispetta la scadenza prevista dal PT PMA?
La conseguenza dipende dall'obbligo che non hai adempiuto.
Obblighi diversi comportano conseguenze diverse
- La presentazione tardiva della dichiarazione dei redditi può comportare sanzioni fiscali e un intervento da parte dell'autorità fiscale.
- Una LKPM mancata o inesatta può comportare l'adozione di provvedimenti amministrativi nell'ambito del quadro di vigilanza sugli investimenti.
- Il mancato completamento della nuova procedura di approvazione della relazione annuale della SABH può comportare un richiamo scritto e, qualora il problema persista, l'eventuale blocco dell'accesso alla SABH.
- Le violazioni in materia di lavoro, BPJS, immigrazione e quelle specifiche di settore sono soggette a norme e sanzioni proprie.
Non dare per scontato che ogni compito consegnato in ritardo comporti la stessa penalità.
Quando non si rispetta una scadenza, occorre innanzitutto individuare l’autorità di regolamentazione, l’atto esatto da presentare e la base giuridica. Successivamente, occorre provvedere a risolvere la questione in sospeso e documentare le azioni intraprese.
Come creare un sistema di conformità alle norme PT PMA che non passi inosservato
Lista di controllo per la conformità alle norme PT PMA per il 2026
Hai bisogno di aiuto per garantire la conformità del tuo PT PMA?
La conformità alle norme PT PMA diventa complessa quando una modifica interessa contemporaneamente diversi sistemi. La difficoltà sta nel mantenere la coerenza dei sistemi interessati dopo una modifica apportata dall'azienda.
Visa Indonesia può aiutarti a valutare la situazione attuale della tua azienda, a individuare gli adempimenti normativi applicabili e a coordinare le prossime azioni da intraprendere in materia di conformità.
L'obiettivo non è quello di fornirvi una lista di controllo più lunga, bensì di aiutarvi a mantenere la documentazione aziendale, le licenze e gli obblighi di rendicontazione in linea con il modo in cui l'azienda opera effettivamente.
Domande frequenti
Con quale frequenza un PT PMA presenta il LKPM nel 2026?
Una PT PMA rientra nella categoria delle grandi imprese, pertanto, salvo specifiche esenzioni, presenta generalmente la dichiarazione LKPM su base trimestrale tramite l’OSS.
Quali sono le scadenze dell’LKPM per il 2026?
Le scadenze cadono il 15° giorno successivo alla fine di ogni trimestre; consultare il calendario qui sopra per le date del 2026.
Ogni PT PMA deve sottoporsi a una revisione contabile annuale?
No. Il semplice fatto di avere lo status PT PMA non comporta l’obbligo di una verifica; una verifica è prevista solo quando sono soddisfatte le condizioni previste dalla legge o specifiche del settore.
Quando scade il termine per la presentazione della dichiarazione dei redditi delle società (PT PMA)?
In genere, la scadenza è fissata a quattro mesi dalla chiusura dell'anno fiscale. Per le società che seguono l'anno solare, ciò corrisponde di norma alla fine di aprile.
Quando una PT PMA deve tenere la propria assemblea generale annuale degli azionisti?
La relazione annuale deve essere presentata all’Assemblea generale degli azionisti entro sei mesi dalla chiusura dell’esercizio finanziario.
Qual è il nuovo requisito relativo alla relazione annuale della SABH?
Presentare l’approvazione dell’Assemblea Generale degli Azionisti (RUPS), autenticata da un notaio, tramite SABH entro 30 giorni dalla firma dell’atto.
Un PT PMA che non realizza ricavi è comunque soggetto agli obblighi di conformità?
Sì. L'assenza di ricavi non esonera automaticamente dall'adempimento degli obblighi societari, fiscali, di investimento o relativi alle licenze. Gli adempimenti specifici dipendono dallo status della società, dalla fase di sviluppo dell'attività e dalle registrazioni effettuate.
Ogni PT PMA deve essere iscritta al BPJS e al WLKP?
Tali disposizioni diventano applicabili quando l’azienda ha dei dipendenti e si applicano le norme in materia di lavoro.
Sei pronto a richiedere o prolungare il tuo visto?
Lascia che siano i nostri specialisti a gestire la tua domanda di visto.


Modifiche al permesso di lavoro per i lavoratori stranieri in Indonesia nel 2026: OSS, SIAPkerja e integrazione a livello nazionale
Per saperne di più
Come richiedere online il visto C11 per la fiera in Indonesia: guida passo dopo passo (2026)
Per saperne di più
 English
 Bahasa Indonesia
 Español
 Italiano
 Français
 日本語
 Nederlands
 繁體中文
 한국어
 Norsk bokmål
 Svenska
 Dansk
 Türkçe
 Polski
 香港中文
 简体中文
 Українська
 Русский
 Bahasa Melayu