






Riktlinjer för efterlevnadskalendern för PT PMA 2026
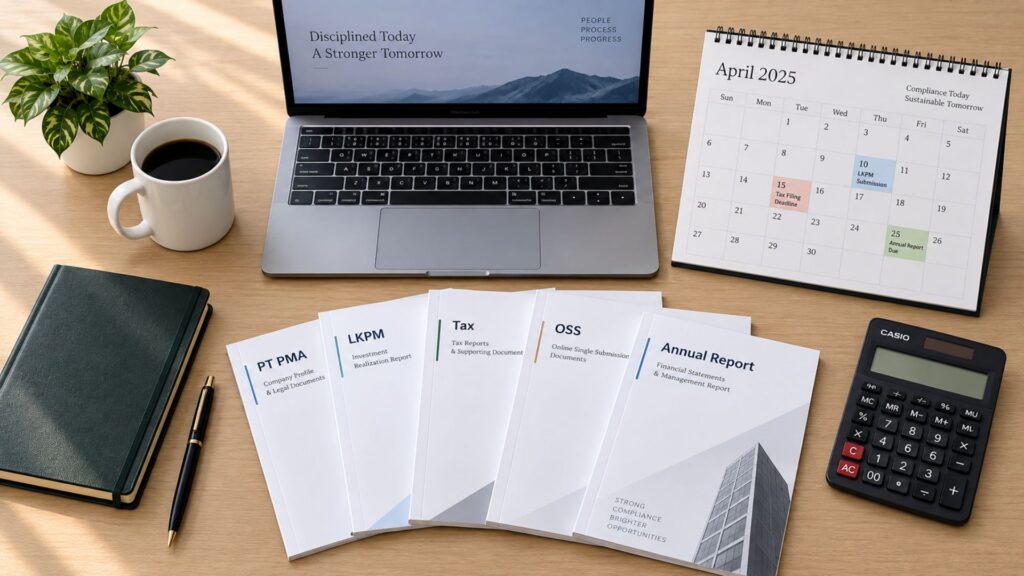
Att starta ett PT PMA-företag är bara början. Så snart företaget har inlett sin verksamhet börjar flera tidsfrister för regelefterlevnad löpa samtidigt.
Vissa uppgifter återkommer varje månad. Andra förekommer en gång per kvartal eller en gång om året. Ett fåtal uppstår endast när något förändras, till exempel när en ny aktieägare tillkommer, en ny affärsverksamhet inleds eller den första anställde anställs.
Därför räcker det inte med en enkel checklista. Du behöver en kalender som visar vad som ska göras, när du ska förbereda det och om regeln överhuvudtaget gäller för ditt företag.
I den här guiden hittar du kalendern för 2026. Den utgår från att ditt företag har ett räkenskapsår som sträcker sig från januari till december. Om ditt räkenskapsår ser annorlunda ut kommer vissa årliga datum också att ändras.
Vad har förändrats när det gäller efterlevnaden av PT PMA under 2026?
Sista ansökningsdag för LKPM
Först.., aktuella LKPM-tidsfrister den 15:e efter varje kvartal. I många äldre handböcker anges fortfarande den 10:e.
Tidsfrist för inlämning till SABH
För det andra, Ministerialförordning nr 49 från 2025 Lade till ansökan om godkännande av SABH:s årsredovisning, med en tidsfrist på 30 dagar från datumet för notariatsakten.
Översikt över efterlevnadskalendern för PT PMA
Använd detta avsnitt som en snabbguide. I de följande avsnitten förklaras vad du behöver förbereda och när de olika skyldigheterna gäller.
LKPM för fjärde kvartalet 2025 ska lämnas in.
Avsluta föregående års bokföring, stämma av löne- och skatteuppgifterna och påbörja upprättandet av årsredovisningen.
Fortsätt med att avsluta årsredovisningarna. Kontrollera om det kan krävas en lagstadgad revision.
Om du har anställda bör du gå igenom uppgifter om löner, BPJS och personal.
Slutföra de uppgifter som behövs för företagets årliga skattedeklaration.
Jämför juridiska uppgifter, OSS-profil, aktieägarregister och faktisk affärsverksamhet.
LKPM för första kvartalet ska lämnas in senast den 15 april.
Den Företagets årsdeklaration för inkomstskatt 2025 för företag som följer kalenderåret ska detta i regel betalas senast den 30 april.
Utarbeta eller slutföra årsredovisningen till aktieägarna.
Om en revision krävs, se till att de reviderade årsredovisningarna är klara inför bolagets årliga process.
För ett företag med kalenderår som räkenskapsår ska årsredovisningen för 2025 i regel läggas fram för bolagsstämman senast den 30 juni.
Efter godkännandet ska du komma ihåg att den separata 30-dagarsfristen för SABH börjar löpa från datumet för notarieakten.
Q2 LKPM ska lämnas in.
Jämför investeringsgenomförande, personaluppgifter, licenser och OSS-aktiviteter med den faktiska verksamheten.
Granska branschspecifika tillstånd, verksamhetslicenser och företagsdokumentation.
Man ska inte utgå från att alla licenser har ett årligt förnyelsedatum.
Kontrollera om företagsändringarna har registrerats korrekt i alla berörda system.
Granska styrelseledamöter, förvaltare, aktieägare, adress, kapital och branschklassificeringar.
Tredje kvartalets LKPM ska lämnas in.
Åtgärda dataluckor mellan bokföringsunderlag, OSS-data och investeringsrapportering före årsslutet.
Börja med årsavslutningen i god tid.
Stäm av skattekonton, större avtal, koncerninterna transaktioner, personalregister och underlag.
Förbered LKPM-uppgifterna för fjärde kvartalet, avsluta öppna efterlevnadsärenden och ta fram nästa års kalender innan den nya rapporteringscykeln inleds.
Månatlig efterlevnad: Vad som kan upprepas varje månad
De månatliga skyldigheterna beror på din verksamhet, din skattestatus och antalet anställda.
Anställda
Har ni anställda?
Om så är fallet kan löneutbetalningarna medföra inkomstskatt för de anställda, avgifter till BPJS och andra personalrelaterade avgifter.
Moms / PKP
Är du registrerad som PKP?
Om svaret är ja blir momsredovisningen en del av din månatliga rutin.
Källskatt
Har du gjort utbetalningar som medför källskatt?
Tjänster, hyra, royalty, utdelningar eller gränsöverskridande transaktioner kan medföra olika källskatteskyldigheter.
Vänta inte med bokföringen till april
Månadsbokföring är också viktigt. Vänta inte till april med att sammanställa ett helt års bokföring. En ordentlig månadsavslutning underlättar avsevärt skattedeklarationen, upprättandet av LKPM, revisioner och årsredovisningen.
Kvartalsvis LKPM-rapportering
LKPM står för Laporan Kegiatan Penanaman Modal, eller rapport om investeringsverksamhet. Det är en av de viktigaste återkommande rapporterna för många PT PMA-företag.
Ett PT PMA-företag klassificeras som ett stort företag och lämnar därför i regel in LKPM-rapporter kvartalsvis, med förbehåll för särskilda undantag.
| Kvartal | Rapporteringsperiod | Tidsfrist 2026/2027 |
|---|---|---|
| Fråga 1 | Januari–mars | 15 april 2026 |
| Q2 | april–juni | 15 juli 2026 |
| Q3 | juli–september | 15 oktober 2026 |
| Q4 | oktober–december | 15 januari 2027 |
Rapporten lämnas in via OSS. Den kan omfatta investeringens genomförande, användningen av medel, sysselsättning, projektets framsteg samt problem som påverkar investeringen.
Betrakta inte LKPM som ett formulär som du fyller i ur minnet den sista dagen. Siffrorna ska stämma överens med företagets faktiska bokföring.
Innan varje inlämning bör du jämföra rapporten med dina bokföringsuppgifter, tillgångsköp, antal anställda, verksamhetsort, projektfas samt den information som redan finns registrerad i OSS.
Om företaget fortfarande befinner sig i förberedelse- eller uppbyggnadsfasen kan den information du rapporterar skilja sig från den som gäller för ett företag i drift. Rapporteringsskyldigheten kan kvarstå, men innehållet bör återspegla företagets faktiska utvecklingsstadium.
April: Den mest hektiska månaden när det gäller regelefterlevnad för många PT-PMA:er
I april står redan tidsfristerna inskrivna i din kalender. Det verkliga arbetet består i att se till att underlaget bakom dem är klart.
Om företaget inte kan lämna in årsredovisningen i tid, Indonesiska skatteregler tillåta en eventuell förlängning på upp till två månader, förutsatt att det föreskrivna förfarandet följs.
En förlängning innebär inte att du kan skjuta upp inlämningen till senare. Du måste fortfarande kontrollera de formella kraven, den beräknade skattesituationen och underlagsdokumenten.
Det är därför som den bästa förberedelsen inför april börjar redan i januari, inte under månadens sista vecka.
Behöver alla PT PMA:er genomgå en revision?
Nej, det gör jag inte. Enbart statusen som PT PMA innebär inte automatiskt att varje företag är skyldigt att genomgå en lagstadgad revision.
En viktig tröskel
Enligt Indonesiens Bolagsrätt, krävs det i vissa fall en revision. Ett viktigt tröskelvärde är när företaget har tillgångar eller en årsomsättning på minst 50 miljarder IDR. Även andra kategorier kan omfattas av revisionskrav, däribland vissa bolag av allmänt intresse och företag som omfattas av särskilda regler.
Kontrollera att företaget uppfyller revisionskraven innan du upprättar tidsplanen för årsredovisningen. Om en revision krävs, börja i god tid så att de reviderade redovisningarna är klara innan bolagsstämman.
Årsredovisning och bolagsstämma
Årsredovisningen är ett dokument som rör bolagsstyrning och skiljer sig från den årliga skattedeklarationen.
Styrelsen utarbetar årsredovisningen och lägger fram den för bolagsstämman efter att den har granskats av revisionskommittén.
Enligt aktiebolagslagen ska detta ske senast sex månader efter räkenskapsårets slut. För ett bolag som avslutar sin räkenskapsperiod den 31 december är den praktiska sista dagen den 30 juni 2026.
Årsredovisningen ska minst innehålla de föreskrivna årsredovisningarna, uppgifter om bolagets verksamhet och väsentliga frågor, revisionskommitténs tillsynsrapport samt övriga uppgifter som krävs enligt aktiebolagslagen.
Det exakta innehållet och godkännandeprocessen bör anpassas efter ditt företags förhållanden och bolagsordningen.
Nyhet för 2026: Godkännande av årsredovisningen genom SABH
Ministerialförordning nr 49 från 2025 trädde i kraft den 17 december 2025. Enligt denna regel måste godkännandet av årsredovisningen även hanteras via Indonesiens system för administration av juridiska personer, känt som SABH.
Eftersom tidsfristen räknas från dagen för överlåtelsen bör du skapa SABH-uppgiften så snart överlåtelsehandlingen har undertecknats.
Om tidsfristen för att lämna in SABH-ansökan inte hålls
Om företaget inte följer bestämmelserna kan det få en skriftlig varning. Om företaget fortfarande inte följer bestämmelserna inom 30 dagar efter att varningen delgivits kan tillgången till SABH spärras.
Juli: Använd LKPM som en hälsokontroll halvvägs in på året
Q2 LKPM är mer användbart om man ser det som en genomgång och inte bara som en arkiveringsuppgift.
Innan du skickar in den bör du jämföra företagets OSS-data med vad som har hänt under första halvåret.
Dessa små avvikelser är lättare att åtgärda om man upptäcker dem i ett tidigt skede.
Augusti och september: Granska licenser och företagsuppgifter
Det finns ingen fastställd månad för förnyelse av PT PMA-licenser, eftersom tidpunkten beror på vilken typ av licens det rör sig om och vilken verksamhet som bedrivs.
Granskningen av ditt tillstånd beror på företagets KBLI-klassificering, risknivå, geografiska läge, bransch, produkter, miljökrav, importverksamhet och övriga tillstånd.
Använd augusti och september som jämförelseperiod. Gå igenom vilka förändringar som företaget har genomfört sedan årets början.
Oktober till december: Rensa upp innan året går mot sitt slut
LKPM för tredje kvartalet sjönk i oktober, men det sista kvartalet bör också utnyttjas för att förbereda sig inför nästa årscykel.
Detta minskar risken för att man inleder ett nytt år med oavslutade uppgifter från det gamla.
Händelsebaserad efterlevnad av PT PMA-kraven
Några av de viktigaste skyldigheterna när det gäller regelefterlevnad följer inte alls någon fast tidsplan. De träder i kraft när något inträffar.
Kalender 1: Fasta datum
Håll koll på de tidsfrister som är kända i förväg – månadsvis, kvartalsvis och årsvis.
Kalender 2: Affärsevenemang
Håll reda på förändringar hos företaget som medför en ny skyldighet att lämna in handlingar, uppdatera uppgifter, ansöka om tillstånd eller registrera sig.
Vilka PT PMA-krav gäller för ditt företag?
Alla aktiva företag ska föra korrekt bokföring och företagsdokumentation samt fullgöra de skatte- och bolagsrättsliga skyldigheter som gäller för deras status.
WLKP och rapportering om sysselsättning
Om din PT PMA har anställda ska du ange WLKP, eller Företagens skyldighet att rapportera arbetskraftsförhållanden, i efterlevnadskalendern.
WLKP krävs i regel inom 30 dagar efter att ett företag har bildats, återupptagit sin verksamhet eller flyttat, och därefter årligen. Ett företag ska dessutom lämna in en rapport senast 30 dagar före en flytt, nedläggning eller upplösning.
Se till att de rapporterade uppgifterna om personalstyrkan stämmer överens med företagets faktiska register över anställda, löner och BPJS.
Avgifter till BPJS Ketenagakerjaan
Företag med anställda bör också redovisa sina BPJS-förpliktelser.
För BPJS Ketenagakerjaan, arbetsgivaravgifterna ska i regel betalas senast den den 15:e i nästa månad.
Den praktiska lärdomen är enkel: löner, BPJS och personalbeskattning bör granskas tillsammans.
Om ett system visar ett annat antal anställda, en annan lönesumma eller en annan anställningsstatus, bör avvikelsen rättas till istället för att överföras månad efter månad.
Vad händer om man missar tidsfristen för PT PMA?
Konsekvensen beror på vilken skyldighet du har underlåtit att fullgöra.
Olika skyldigheter medför olika konsekvenser
- En försenad skattedeklaration kan leda till skattepåföljder och uppföljning från skattemyndigheten.
- En utebliven eller felaktig LKPM-rapportering kan leda till administrativa åtgärder inom ramen för investeringstillsynen.
- Om man inte fullföljer det nya godkännandeförfarandet för SABH:s årsredovisning kan detta leda till en skriftlig varning och, om problemet kvarstår, eventuell spärrning av åtkomsten till SABH.
- Överträdelser som rör anställning, BPJS, invandring och branschspecifika frågor omfattas av egna regler och påföljder.
Man ska inte utgå från att varje försenad uppgift medför samma påföljd.
Om en tidsfrist inte hålls ska du först ta reda på vilken tillsynsmyndighet det gäller, vilken ansökan det rör sig om och vilken rättslig grund som gäller. Åtgärda sedan det som saknas och dokumentera vad som har gjorts.
Hur man skapar ett system för efterlevnad av PT PMA-kraven som är svårt att missa
Checklista för efterlevnad av PT PMA för 2026
Behöver du hjälp med att se till att din PT uppfyller PMA-kraven?
Det blir svårt att uppfylla kraven enligt PT PMA när en ändring påverkar flera system samtidigt. Det svåra är att se till att de berörda systemen förblir samstämmiga efter en förändring inom företaget.
Visa Indonesia kan hjälpa er att utvärdera företagets nuvarande situation, fastställa vilka anmälningar som gäller och samordna de kommande åtgärderna för att uppfylla kraven.
Syftet är inte att ge dig en längre checklista. Det handlar om att hjälpa dig att se till att företagets dokumentation, tillstånd och rapporteringsskyldigheter stämmer överens med hur verksamheten faktiskt bedrivs.
Vanliga frågor och svar
Hur ofta ska en PT PMA lämna in LKPM under 2026?
Ett PT PMA-företag klassificeras som ett stort företag och lämnar därför i regel in LKPM-rapporter kvartalsvis via OSS, med förbehåll för särskilda undantag.
Vilka är tidsfristerna för LKPM 2026?
Tidsfristerna infaller den 15:e dagen efter varje kvartal; se kalendern ovan för datumen för 2026.
Måste varje PT PMA genomgå en årlig revision?
Nej. Enbart statusen som PT PMA innebär inte att en revision krävs; en revision krävs först när lagstadgade eller branschspecifika villkor är uppfyllda.
När ska PT PMA:s bolagsskattedeklaration lämnas in?
I regel ska den betalas in fyra månader efter det att beskattningsåret har avslutats. För företag som följer kalenderåret är det normalt i slutet av april.
När måste ett PT PMA-bolag hålla sin årliga bolagsstämma?
Årsredovisningen måste läggas fram för bolagsstämman inom sex månader efter räkenskapsårets slut.
Vad innebär det nya kravet på årsredovisning enligt SABH?
Skicka in det notariserade godkännandet från bolagsstämman via SABH inom 30 dagar efter att köpeavtalet har undertecknats.
Har ett PT PMA utan intäkter fortfarande skyldigheter att följa gällande regler?
Ja. Att företaget inte har några intäkter innebär inte automatiskt att skyldigheter avseende bolagsrätt, skatter, investeringar eller licenser upphör. Vilka anmälningar som krävs beror på företagets status, utvecklingsstadium och registreringar.
Måste varje PT PMA ha BPJS och WLKP?
De blir relevanta när företaget har anställda och de tillämpliga anställningsreglerna träder i kraft.
Är du redo att ansöka om eller förlänga ditt visum?
Låt våra visumspecialister hantera din ansökan.


Ändringar i tillståndsreglerna för utländska arbetstagare i Indonesien 2026: OSS, SIAPkerja och integrering av alla system i Indonesien
Läs mer på engelska
Så här ansöker du om ett C11-utställningsvisum för Indonesien online: steg-för-steg-guide (2026)
Läs mer på engelska
 English
 Bahasa Indonesia
 Español
 Italiano
 Français
 日本語
 Nederlands
 繁體中文
 한국어
 Norsk bokmål
 Svenska
 Dansk
 Türkçe
 Polski
 香港中文
 简体中文
 Українська
 Русский
 Bahasa Melayu