





Wytyczne dotyczące kalendarza zgodności PT PMA na rok 2026
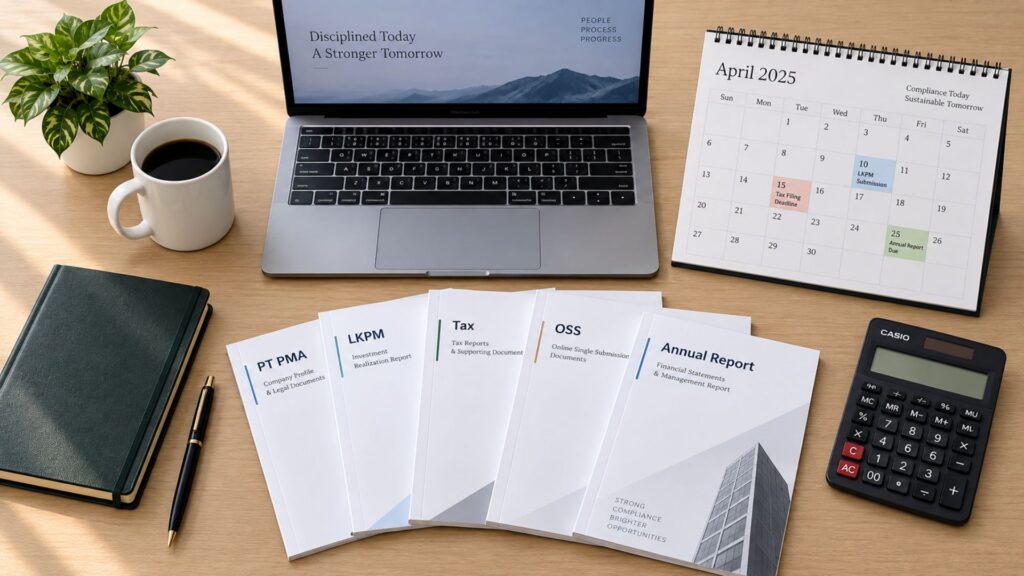
Zakładanie spółki typu PT PMA to dopiero początek. Gdy firma rozpocznie działalność, jednocześnie uruchamia się kilka terminów związanych z przestrzeganiem przepisów.
Niektóre obowiązki powtarzają się co miesiąc. Inne pojawiają się raz na kwartał lub raz w roku. Kilka z nich pojawia się tylko wtedy, gdy coś się zmienia, na przykład pojawia się nowy udziałowiec, rozpoczyna się nowa działalność gospodarcza lub zatrudniany jest pierwszy pracownik.
Dlatego zwykła lista kontrolna to za mało. Potrzebujesz kalendarza, który wskaże Ci, co należy wykonać, kiedy należy się do tego przygotować oraz czy dana zasada w ogóle dotyczy Twojej firmy.
W niniejszym przewodniku znajdziesz kalendarz na rok 2026. Zakłada się w nim, że rok obrotowy Twojej firmy trwa od stycznia do grudnia. Jeśli Twój rok obrotowy jest inny, niektóre daty roczne również ulegną zmianie.
Co się zmieniło w zakresie zgodności z przepisami PT PMA w 2026 roku?
Termin LKPM
Po pierwsze, aktualne terminy LKPM przypada 15. dnia po zakończeniu każdego kwartału. W wielu starszych przewodnikach nadal podaje się datę 10.
Termin na złożenie wniosku SABH
Po drugie, Rozporządzenie Ministerstwa Sprawiedliwości nr 49 z 2025 r. dodano wniosek o zatwierdzenie rocznego sprawozdania SABH, z 30-dniowym terminem od daty sporządzenia aktu notarialnego.
Kalendarz zgodności PT PMA w skrócie
Ta sekcja ma służyć jako skrócony przewodnik. W kolejnych sekcjach wyjaśniono, co należy przygotować oraz kiedy obowiązują poszczególne obowiązki.
Termin złożenia sprawozdania LKPM za IV kwartał 2025 r.
Zamknąć księgi za poprzedni rok, uzgodnić dane dotyczące wynagrodzeń i podatków oraz przystąpić do sporządzania rocznego sprawozdania finansowego.
Należy kontynuować zamykanie rocznych sprawozdań finansowych. Należy sprawdzić, czy ma zastosowanie obowiązkowy audyt.
Jeśli zatrudniasz pracowników, sprawdź dane dotyczące listy płac, BPJS oraz zatrudnienia.
Sporządzić dokumentację niezbędną do złożenia rocznego zeznania podatkowego spółki.
Porównaj dane prawne, profil OSS, rejestry udziałowców oraz rzeczywistą działalność gospodarczą.
Termin złożenia raportu LKPM za I kwartał upływa 15 kwietnia.
The Roczna deklaracja podatkowa przedsiębiorstwa za rok 2025 W przypadku spółek rozliczających się według roku kalendarzowego termin ten przypada zazwyczaj na 30 kwietnia.
Przygotować lub sfinalizować roczne sprawozdanie dla akcjonariuszy.
Jeśli przeprowadzany jest audyt, upewnij się, że sprawozdania finansowe poddane audytowi są gotowe na potrzeby corocznego procesu korporacyjnego.
W przypadku spółki stosującej rok kalendarzowy sprawozdanie roczne za rok 2025 powinno zasadniczo zostać przedłożone walnemu zgromadzeniu akcjonariuszy najpóźniej do 30 czerwca.
Po zatwierdzeniu należy pamiętać o oddzielnym 30-dniowym terminie SABH, liczonym od daty sporządzenia aktu notarialnego.
Termin złożenia raportu LKPM za II kwartał.
Porównaj wyniki inwestycji, dane dotyczące personelu, licencje oraz działania związane z oprogramowaniem OSS z rzeczywistym funkcjonowaniem.
Należy przeanalizować zezwolenia branżowe, licencje na prowadzenie działalności oraz dokumentację firmy.
Nie należy zakładać, że każda licencja ma roczną datę odnowienia.
Należy sprawdzić, czy zmiany dotyczące firmy zostały poprawnie zarejestrowane we wszystkich odpowiednich systemach.
Przeanalizować skład zarządu, członków rady nadzorczej, akcjonariuszy, adres, kapitał oraz klasyfikację rodzajów działalności.
Termin składania sprawozdań LKPM za III kwartał.
Przed końcem roku należy uzupełnić braki w danych między dokumentacją księgową, danymi z systemu OSS oraz sprawozdaniami inwestycyjnymi.
Zacznij podsumowanie roku z wyprzedzeniem.
Należy dokonać uzgodnienia kont podatkowych, głównych umów, transakcji między spółkami, dokumentacji pracowniczej oraz dokumentów potwierdzających.
Przed rozpoczęciem nowego cyklu sprawozdawczego należy przygotować dane LKPM za IV kwartał, zamknąć otwarte sprawy związane z przestrzeganiem przepisów oraz opracować kalendarz na przyszły rok.
Comiesięczne obowiązki związane z przestrzeganiem przepisów: co może się powtarzać co miesiąc
Miesięczne obowiązki zależą od rodzaju prowadzonej działalności, statusu podatkowego oraz liczby pracowników.
Pracownicy
Czy zatrudniasz pracowników?
Jeśli tak, to wypłata wynagrodzeń może wiązać się z obowiązkiem odprowadzenia podatku dochodowego od pracowników, składek na BPJS oraz innych obowiązków związanych z zatrudnieniem.
VAT / PKP
Czy jesteś zarejestrowany jako PKP?
Jeśli tak, rozliczanie podatku VAT stanie się częścią Twojej comiesięcznej rutyny.
Podatek u źródła
Czy dokonałeś płatności, które powodują naliczenie podatku u źródła?
Usługi, czynsz, opłaty licencyjne, dywidendy lub transakcje transgraniczne mogą wiązać się z różnymi obowiązkami w zakresie potrącania podatku u źródła.
Nie odkładaj prowadzenia ksiąg rachunkowych do kwietnia
Ważne jest również prowadzenie księgowości w ujęciu miesięcznym. Nie należy czekać do kwietnia, aby uzupełnić dokumentację za cały rok. Rzetelne zamknięcie miesiąca znacznie ułatwia sporządzanie rozliczeń podatkowych, przygotowywanie sprawozdań LKPM, audyty oraz sporządzanie raportu rocznego.
Kwartalne sprawozdania LKPM
Skrót LKPM oznacza Modal Laporan Kegiatan Penanaman, lub „Raport z działalności inwestycyjnej”. Jest to jedno z najważniejszych okresowych sprawozdań dla wielu spółek typu PT PMA.
Spółka typu PT PMA zaliczana jest do kategorii dużych przedsiębiorstw, dlatego zazwyczaj składa sprawozdania LKPM co kwartał, z zastrzeżeniem określonych wyjątków.
| Kwartał | Okres sprawozdawczy | Termin: 2026/2027 |
|---|---|---|
| Pytanie 1 | styczeń–marzec | 15 kwietnia 2026 r. |
| II kwartał | kwiecień–czerwiec | 15 lipca 2026 r. |
| III kwartał | lipiec–wrzesień | 15 października 2026 r. |
| IV kwartał | październik–grudzień | 15 stycznia 2027 r. |
Raport składa się za pośrednictwem systemu OSS. Może on obejmować informacje dotyczące realizacji inwestycji, wykorzystania środków, zatrudnienia, postępów w realizacji projektu oraz problemów mających wpływ na inwestycję.
Nie traktuj formularza LKPM jako dokumentu, który wypełniasz z pamięci w ostatnim dniu. Dane liczbowe powinny odpowiadać rzeczywistym zapisom firmy.
Przed każdym zgłoszeniem należy porównać raport z danymi księgowymi, zakupami aktywów, liczbą pracowników, lokalizacją firmy, etapem realizacji projektu oraz informacjami już zarejestrowanymi w systemie OSS.
Jeśli spółka znajduje się nadal na etapie przygotowań lub budowy, przekazywane przez Państwa informacje mogą różnić się od tych dotyczących podmiotu prowadzącego działalność operacyjną. Obowiązek sprawozdawczy może nadal obowiązywać, jednak treść sprawozdania powinna odzwierciedlać rzeczywisty etap rozwoju spółki.
Kwiecień: Najbardziej pracowity miesiąc pod względem zgodności z przepisami dla wielu podmiotów typu PMA w branży fizjoterapii
W kwietniu terminy są już zaznaczone w kalendarzu. Prawdziwym wyzwaniem jest zadbanie o to, by dokumentacja z nimi związana była gotowa.
Jeżeli firma nie jest w stanie złożyć rocznego sprawozdania w terminie, Indonezyjskie przepisy podatkowe zezwalać na ewentualne przedłużenie o maksymalnie dwa miesiące, o ile przestrzegana jest wymagana procedura.
Przedłużenie terminu nie oznacza, że można odłożyć złożenie zeznania na później. Nadal należy sprawdzić wymogi formalne, szacunkową kwotę podatku oraz dokumenty uzupełniające.
Właśnie dlatego najlepsze przygotowania do kwietnia zaczynają się w styczniu, a nie w ostatnim tygodniu miesiąca.
Czy każda umowa PT PMA wymaga audytu?
Nie. Sam status PT PMA nie powoduje automatycznie, że każda firma podlega ustawowemu audytowi finansowemu.
Jeden ważny próg
Zgodnie z indonezyjskim Prawo spółek, w niektórych przypadkach wymagane jest przeprowadzenie audytu. Jednym z istotnych progów jest sytuacja, w której firma posiada aktywa lub roczny obrót w wysokości co najmniej 50 miliardów IDR. Audyt może być również wymagany w przypadku innych kategorii podmiotów, w tym niektórych spółek działających w interesie publicznym oraz przedsiębiorstw objętych odrębnymi przepisami.
Przed sporządzeniem harmonogramu sporządzania sprawozdań rocznych należy sprawdzić, czy firma spełnia warunki dotyczące audytu. Jeśli audyt jest wymagany, należy rozpocząć prace z odpowiednim wyprzedzeniem, tak aby sprawozdania poddane audytowi były gotowe przed rozpoczęciem procesu zgromadzenia ogólnego akcjonariuszy.
Raport roczny i Walne Zgromadzenie Akcjonariuszy
Raport roczny jest dokumentem dotyczącym ładu korporacyjnego, odrębnym od rocznego zeznania podatkowego.
Zarząd sporządza sprawozdanie roczne i przedkłada je walnemu zgromadzeniu akcjonariuszy po jego rozpatrzeniu przez radę nadzorczą.
Zgodnie z ustawą o spółkach powinno to nastąpić nie później niż sześć miesięcy po zakończeniu roku obrotowego. W przypadku spółki, której rok obrotowy kończy się 31 grudnia, praktycznym terminem granicznym jest 30 czerwca 2026 r.
Raport roczny musi zawierać co najmniej wymagane sprawozdania finansowe, informacje dotyczące działalności spółki oraz istotnych kwestii, sprawozdanie z nadzoru rady nadzorczej oraz inne informacje wymagane przez ustawę o spółkach.
Dokładna treść oraz procedura zatwierdzania powinny być dostosowane do sytuacji Twojej firmy oraz postanowień statutu.
Nowość w 2026 r.: Zatwierdzanie sprawozdania rocznego przez SABH
Rozporządzenie Ministerstwa Sprawiedliwości nr 49 z 2025 r. weszła w życie 17 grudnia 2025 r. Zgodnie z tym przepisem zatwierdzanie sprawozdania rocznego musi również odbywać się za pośrednictwem indonezyjskiego systemu administrowania podmiotami prawnymi, znanego jako SABH.
Ponieważ termin biegnie od daty podpisania aktu notarialnego, należy utworzyć zadanie SABH zaraz po podpisaniu aktu.
W przypadku nie złożenia wniosku do SABH
Jeśli firma nie zastosuje się do tych wytycznych, może otrzymać pisemne upomnienie. Jeśli w ciągu 30 dni od otrzymania upomnienia nadal nie zastosuje się do wytycznych, dostęp do SABH może zostać zablokowany.
Lipiec: Wykorzystaj LKPM jako okresową ocenę stanu zdrowia
Q2 LKPM jest bardziej przydatny, gdy traktuje się go jako przegląd, a nie tylko jako dokument do archiwizacji.
Przed przesłaniem dokumentu porównaj dane OSS firmy z tym, co miało miejsce w pierwszej połowie roku.
Te drobne niezgodności łatwiej jest naprawić, jeśli wykryje się je na wczesnym etapie.
Sierpień i wrzesień: Sprawdź licencje i dane firmy
Nie ma jednego miesiąca, w którym wszyscy muszą przedłużyć licencję PT PMA, ponieważ termin zależy od rodzaju licencji i prowadzonej działalności.
Rozpatrzenie wniosku o licencję zależy od klasyfikacji KBLI przedsiębiorstwa, poziomu ryzyka, lokalizacji, sektora działalności, produktów, wymogów środowiskowych, działalności importowej oraz innych zezwoleń.
Jako okres odniesienia należy przyjąć sierpień i wrzesień. Należy przeanalizować, jakie zmiany wprowadzono w firmie od początku roku.
Od października do grudnia: Porządki przed końcem roku
W październiku odnotowano spadek wskaźnika LKPM za III kwartał, jednak ostatni kwartał należy również wykorzystać na przygotowanie się do kolejnego cyklu rocznego.
Dzięki temu zmniejsza się ryzyko rozpoczęcia nowego roku z niedokończonymi zadaniami z poprzedniego.
Zgodność z przepisami PT i PMA w oparciu o zdarzenia
Niektóre z najważniejszych obowiązków związanych z zapewnieniem zgodności w ogóle nie są związane z konkretnym terminem. Zaczynają się one dopiero wtedy, gdy coś się wydarzy.
Kalendarz 1: Stałe terminy
Śledź terminy miesięczne, kwartalne i roczne, które są znane z wyprzedzeniem.
Kalendarz 2: Wydarzenia biznesowe
Śledź zmiany w przepisach dotyczących przedsiębiorstw, które powodują powstanie obowiązku złożenia nowego wniosku, aktualizacji, uzyskania zezwolenia lub rejestracji.
Które wymogi PT PMA mają zastosowanie do Państwa firmy?
Wszystkie działające spółki powinny prowadzić prawidłową dokumentację księgową i korporacyjną oraz wywiązywać się z obowiązków podatkowych i korporacyjnych wynikających z ich statusu.
WLKP i sprawozdawczość dotycząca zatrudnienia
Jeśli Twoja firma PT PMA zatrudnia pracowników, dodaj WLKP lub Obowiązek zgłaszania zatrudnienia przez przedsiębiorstwa, w kalendarzu działań związanych z zapewnieniem zgodności.
Zazwyczaj wymagane jest WLKP w ciągu 30 dni od założenia, wznowienia działalności lub przeniesienia siedziby przedsiębiorstwa, a następnie co roku. Przedsiębiorstwo powinno również złożyć sprawozdanie nie później niż 30 dni przed przeniesieniem siedziby, zamknięciem działalności lub rozwiązaniem.
Należy zadbać o spójność zgłaszanych danych dotyczących siły roboczej z rzeczywistymi danymi firmy w zakresie pracowników, listy płac oraz ewidencji BPJS.
Składki na rzecz BPJS Ketenagakerjaan
Przedsiębiorstwa zatrudniające pracowników powinny również rozliczać się z zobowiązań wobec BPJS.
Dla BPJS Ketenagakerjaan, składki pracodawcy należy zazwyczaj opłacić najpóźniej do dnia 15. dnia następnego miesiąca.
Wniosek praktyczny jest prosty: należy łącznie analizować listę płac, składki na BPJS oraz podatki od wynagrodzeń pracowników.
Jeśli w jednym z systemów widnieje inna liczba pracowników, podstawa wynagrodzenia lub status zatrudnienia, należy skorygować tę rozbieżność, zamiast przenosić ją z miesiąca na miesiąc.
Co się stanie, jeśli nie dotrzymasz terminu PT PMA?
Konsekwencje zależą od tego, którego obowiązku nie wywiązałeś się.
Różne zobowiązania pociągają za sobą różne konsekwencje
- Złożenie zeznania podatkowego po terminie może skutkować nałożeniem kar podatkowych oraz podjęciem dalszych działań przez organ podatkowy.
- Brak lub nieprawidłowe zgłoszenie LKPM może skutkować podjęciem działań administracyjnych w ramach systemu nadzoru inwestycyjnego.
- Nieprzeprowadzenie nowej procedury zatwierdzania rocznego sprawozdania SABH może skutkować wydaniem pisemnego upomnienia, a w przypadku utrzymywania się tego stanu rzeczy – ewentualnym zablokowaniem dostępu do SABH.
- Naruszenia przepisów dotyczących zatrudnienia, BPJS, imigracji oraz naruszenia charakterystyczne dla poszczególnych sektorów podlegają odrębnym zasadom i sankcjom.
Nie należy zakładać, że każde opóźnienie w wykonaniu zadania wiąże się z taką samą karą.
W przypadku niedotrzymania terminu należy najpierw ustalić, jaki organ regulacyjny jest właściwy, jaki dokładnie dokument należy złożyć oraz jaka jest podstawa prawna. Następnie należy doprowadzić sprawę do porządku i udokumentować podjęte działania.
Jak stworzyć system zapewniający zgodność z normą PT PMA, którego nie da się przeoczyć
Lista kontrolna zgodności z przepisami dotyczącymi PT PMA na rok 2026
Potrzebujesz pomocy w zapewnieniu zgodności z przepisami PT PMA?
Zapewnienie zgodności z normą PT PMA staje się trudne, gdy jedna zmiana dotyczy jednocześnie kilku systemów. Największym wyzwaniem jest utrzymanie spójności systemów, których dotyczy zmiana, po jej wprowadzeniu w firmie.
Firma Visa Indonesia może pomóc Państwu w przeanalizowaniu aktualnej sytuacji firmy, określeniu obowiązujących wymogów sprawozdawczych oraz koordynowaniu kolejnych działań związanych z zapewnieniem zgodności z przepisami.
Celem nie jest przedstawienie Państwu dłuższej listy kontrolnej. Chodzi o to, aby pomóc Państwu w prowadzeniu dokumentacji firmowej, zarządzaniu licencjami oraz wypełnianiu obowiązków sprawozdawczych w sposób zgodny z rzeczywistym sposobem funkcjonowania firmy.
Często zadawane pytania
Jak często podmiot PT PMA będzie składał LKPM w 2026 roku?
Przedsiębiorstwo typu PT PMA zalicza się do kategorii dużych przedsiębiorstw, więc z reguły składa kwartalne sprawozdania LKPM za pośrednictwem systemu OSS, z zastrzeżeniem określonych wyjątków.
Jakie są terminy dotyczące LKPM w 2026 roku?
Terminy przypadają na 15. dzień po zakończeniu każdego kwartału; daty na rok 2026 można sprawdzić w kalendarzu powyżej.
Czy każda organizacja typu PT PMA musi podlegać corocznemu audytowi?
Nie. Sam status PT PMA nie stanowi podstawy do przeprowadzenia kontroli; kontrola ma miejsce w przypadku spełnienia warunków ustawowych lub specyficznych dla danego sektora.
Kiedy upływa termin złożenia zeznania podatkowego PT PMA?
Zasadniczo termin płatności przypada cztery miesiące po zakończeniu roku podatkowego. W przypadku przedsiębiorstw stosujących rok kalendarjowy jest to zazwyczaj koniec kwietnia.
Kiedy spółka typu PT PMA musi zwołać coroczne walne zgromadzenie akcjonariuszy (RUPS)?
Sprawozdanie roczne należy przedłożyć Walnemu Zgromadzeniu Akcjonariuszy w ciągu sześciu miesięcy od zakończenia roku obrotowego.
Na czym polega nowy wymóg dotyczący sprawozdania rocznego SABH?
Należy złożyć poświadczoną notarialnie zgodę zgromadzenia akcjonariuszy (RUPS) za pośrednictwem SABH w ciągu 30 dni od podpisania aktu notarialnego.
Czy firma PT PMA, która nie osiąga przychodów, nadal ma obowiązki w zakresie zgodności z przepisami?
Tak. Brak przychodów nie zwalnia automatycznie z obowiązków związanych z prowadzeniem działalności gospodarczej, podatkami, inwestycjami ani licencjami. Dokładny zakres obowiązków sprawozdawczych zależy od statusu firmy, etapu rozwoju działalności oraz posiadanych rejestracji.
Czy każda placówka PT PMA musi posiadać ubezpieczenie BPJS i WLKP?
Zyskują one znaczenie, gdy firma zatrudnia pracowników i wchodzą w życie odpowiednie przepisy dotyczące zatrudnienia.
Gotowy do złożenia wniosku lub przedłużenia wizy?
Pozwól naszym specjalistom wizowym zająć się Twoją aplikacją.


Zmiany w przepisach dotyczących zezwoleń na pracę dla pracowników zagranicznych w Indonezji w 2026 r.: OSS, SIAPkerja i integracja wszystkich systemów w Indonezji
Czytaj więcej
Jak złożyć wniosek online o wizę wystawienniczą C11 do Indonezji: przewodnik krok po kroku (2026)
Czytaj więcej
 English
 Bahasa Indonesia
 Español
 Italiano
 Français
 日本語
 Nederlands
 繁體中文
 한국어
 Norsk bokmål
 Svenska
 Dansk
 Türkçe
 Polski
 香港中文
 简体中文
 Українська
 Русский
 Bahasa Melayu