





2026年 PT・PMA コンプライアンス・カレンダーのガイドライン
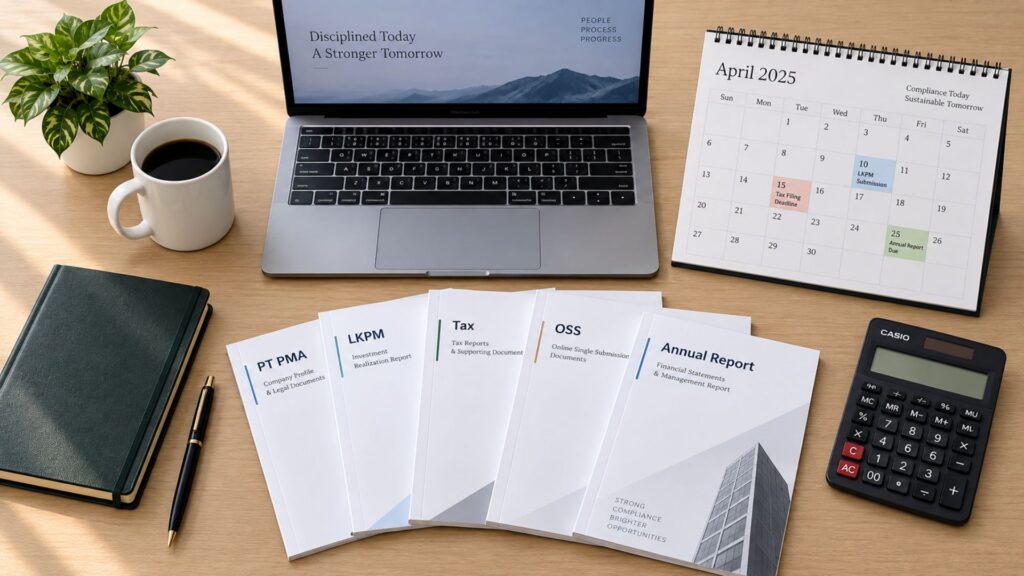
PT PMAの設立 これはほんの始まりに過ぎません。会社が活動を開始すると、いくつかのコンプライアンス関連の期限が同時に動き始めます。.
毎月繰り返される業務もあれば、四半期に1回や年に1回行われる業務もあります。また、新しい株主の加入、新たな事業活動の開始、あるいは最初の従業員の採用など、何らかの変化があった場合にのみ発生する業務もいくつかあります。.
だからこそ、単純なチェックリストだけでは不十分なのです。何が期限を迎えているか、いつ準備すべきか、そしてそのルールが自社に適用されるのかどうかまでを教えてくれるカレンダーが必要です。.
このガイドでは、2026年のそのカレンダーをご紹介します。ここでは、貴社の会計年度が1月から12月までであることを前提としています。会計年度がこれと異なる場合、一部の年度ごとの日付も変更されます。.
2026年にPT PMAコンプライアンスにおいてどのような変更があったのか?
PT PMA コンプライアンス・カレンダーの概要
このセクションを手引きとしてご利用ください。後のセクションでは、何を準備すべきか、また各義務がいつ適用されるかについて説明しています。.
2025年第4四半期のLKPMの提出期限。.
前年度の決算を締め、給与と税務の記録を照合し、年次財務諸表の作成に着手する。.
年度決算の締め切り作業を継続する。法定監査の対象となるかどうかを確認する。.
従業員がいる場合は、給与、BPJS、および人員に関するデータを確認してください。.
法人の年次確定申告に必要な記録を確定する。.
法的データ、OSSプロファイル、株主記録、および実際の事業活動を比較する。.
株主向けの年次報告書を作成または完成させる。.
監査の対象となる場合は、年次決算手続きに向けて、監査済みの財務諸表が準備できていることを確認してください。.
暦年決算の会社の場合、2025年度の年次報告書は、原則として6月30日までに株主総会に提出されなければならない。.
承認後は、公証書の日付から起算して、別途30日間のSABH期間があることを忘れないでください。.
第2四半期のLKPMの提出期限です。.
投資の実績、従業員データ、ライセンス、およびOSS活動を、実際の運用状況と比較する。.
業種別の許可証、営業許可証、および会社の記録を確認する。.
すべてのライセンスに毎年更新日があるとは限らないので、その点に注意してください。.
関連する各システムにおいて、会社の変更内容が正しく記録されているかを確認してください。.
取締役、委員、株主、住所、資本金、および事業区分について確認する。.
第3四半期LKPMの提出期限。.
年度末までに、会計記録、OSSデータ、および投資報告書の間のデータの不整合を解消してください。.
年末の振り返りは早めに始めましょう。.
税務勘定、主要契約、グループ内取引、従業員記録、および関連書類の照合を行う。.
新しい報告サイクルが始まる前に、第4四半期のLKPMデータを作成し、未解決のコンプライアンス事項を処理し、来年度のスケジュールを策定してください。.
毎月のコンプライアンス:毎月繰り返される可能性のある事項
毎月の業務内容は、事業内容、税務上の区分、および従業員数によって異なります。.
従業員
従業員はいますか?
その場合、給与の支払いに伴い、従業員の所得税、BPJSの保険料、およびその他の人事関連の義務が発生する可能性があります。.
VAT / PKP
PKPとして登録されていますか?
その場合、VATの申告は毎月の定例業務の一部となります。.
源泉徴収税
源泉徴収の対象となる支払いを行いましたか?
サービス、賃貸料、ロイヤリティ、配当、あるいは国境を越える取引によっては、さまざまな源泉徴収義務が生じる場合があります。.
4月になるまで経理を先延ばしにしないでください
毎月の帳簿付けも重要です。1年分の記録を4月になってからまとめて作成するようなことは避けてください。毎月きちんと決算を締め切っておけば、税務申告、LKPMの作成、監査、年次報告書の作成がはるかにスムーズになります。.
LKPMの四半期報告
LKPMとは モーダル・ペナソニック・ソリューションズ, 、あるいは「投資活動報告書」とも呼ばれます。これは、多くのPT PMA企業にとって、最も重要な定期報告書のひとつです。.
PT PMAは大手企業に分類されるため、特定の免除対象となる場合を除き、通常、四半期ごとにLKPMを提出します。.
| 四半期 | 報告期間 | 2026年/2027年までの期限 |
|---|---|---|
| Q1 | 1月~3月 | 2026年4月15日 |
| 第2四半期 | 4月~6月 | 2026年7月15日 |
| 第3四半期 | 7月~9月 | 2026年10月15日 |
| 第4四半期 | 10月~12月 | 2027年1月15日 |
報告書はOSSを通じて提出されます。報告書には、投資の実績、資金の使途、雇用状況、プロジェクトの進捗状況、および投資に影響を及ぼす問題などを記載することができます。.
LKPMを、締め切り当日に記憶を頼りに記入する書類として扱わないでください。記載された数値は、会社の実際の記録と一致している必要があります。.
各申告を行う前に、報告書と自社の会計データ、資産の購入状況、従業員数、事業所の所在地、プロジェクトの進捗状況、およびOSSにすでに記録されている情報を照合してください。.
会社がまだ設立準備段階または建設段階にある場合、報告する情報は、すでに事業を行っている会社とは異なる可能性があります。報告義務は残る場合がありますが、その内容は会社の実際の段階を反映したものにする必要があります。.
4月:多くのPT PMAにとって、コンプライアンス対応が最も忙しい月
4月になれば、締め切りはすでにカレンダーに記入されているはずです。肝心なのは、それらの締め切りに向けて、関連する記録が確実に整っていることを確認することです。.
会社が年次報告書を期限までに提出できない場合は、, インドネシアの税制 所定の手続きを踏んだ場合、最大2ヶ月間の延長を認める。.
申告期限の延長が認められたからといって、申告を後回しにしていいというわけではありません。形式上の要件、予定納税の状況、および添付書類については、依然として確認する必要があります。.
だからこそ、4月に向けた最善の準備は、その月の最終週ではなく、1月から始めるべきなのです。.
すべてのPT PMAは監査を受ける必要があるのでしょうか?
そうだ。 PT PMAの地位があるという事実だけでは、すべての企業が自動的に法定財務監査の対象となるわけではありません。.
ある重要な基準点
インドネシアの 会社法, 、特定のケースでは監査が必要となります。重要な基準の一つは、企業の資産または年間売上高が少なくとも 500億ルピア. 。その他のカテゴリーについても、監査が必要となる場合があります。これには、特定の公益企業や、別途の規則の対象となる事業などが含まれます。.
年次報告スケジュールを策定する前に、当該企業が監査要件を満たしているかを確認してください。監査が必要な場合は、RUPS手続きの前に監査済みの財務諸表が準備できるよう、十分な余裕を持って着手してください。.
年次報告書および株主総会
年次報告書は、年次税務申告書とは別の、コーポレート・ガバナンスに関する文書です。.
取締役会は年次報告書を作成し、監査役会の審査を経て、株主総会に提出する。.
会社法に基づき、これは会計年度終了後6ヶ月以内に実施されなければなりません。12月31日を決算日とする会社の場合、実質的な最終期限は2026年6月30日となります。.
年次報告書には、少なくとも、所定の財務諸表、会社の事業活動および重要な事項に関する情報、監査役会の監査報告書、ならびに会社法で要求されるその他の情報を記載しなければならない。.
具体的な内容および承認手続きは、貴社の状況や定款に合わせて定める必要があります。.
2026年の新制度:SABHを通じた年次報告書の承認
2025年法務省令第49号 2025年12月17日に施行された。この規則に基づき、年次報告書の承認手続きも、SABHとして知られるインドネシアの法人管理システムを通じて行わなければならない。.
期限は権利証の日付から起算されるため、権利証に署名したらすぐにSABHタスクを作成してください。.
SABHの提出期限を逃した場合
企業がこれに従わない場合、書面による警告を受けることがあります。警告の通知から30日以内に依然として従わない場合、SABHへのアクセスが遮断されることがあります。.
7月:LKPMを中間健康診断として活用する
Q2のLKPMは、単なる提出ではなく、復習として捉えたほうがより役立ちます。.
提出する前に、同社のOSSデータと今年上半期の動向を照らし合わせてみてください。.
こうした些細な不一致は、早期に発見すれば修正しやすくなります。.
8月と9月:ライセンスおよび会社情報の確認
PT PMAライセンスの更新月は一律に決まっていません。その時期は、ライセンスの種類や事業活動によって異なるためです。.
ライセンスの審査結果は、当該企業のKBLI分類、リスクレベル、所在地、業種、製品、環境要件、輸入活動、およびその他の承認状況によって異なります。.
8月と9月を対照期間として設定してください。年初から会社がどのような変更を行ったかを確認してください。.
10月から12月:年末に向けて整理整頓
10月の第3四半期LKPMは低下したものの、この四半期も次の年次サイクルに向けた準備に充てるべきである。.
これにより、前年の未完了の仕事を抱えたまま新年を迎えるリスクを減らすことができます。.
イベントベースのPT・PMAコンプライアンス
最も重要なコンプライアンス上の義務の中には、決まったスケジュールに基づいて行われるものではないものもあります。それらは、何かが起こった時点で始まるのです。.
カレンダー1:固定日
事前に分かっている月次、四半期、年次の締め切りを管理する。.
カレンダー 2:ビジネスイベント
新たな届出、更新、許可、または登録の義務が生じる企業変更を追跡する。.
御社にはどのPT PMA要件が適用されますか?
事業活動を行っているすべての企業は、適切な会計記録および企業記録を保管し、その地位に応じて課される税務上の義務および企業としての義務を履行しなければならない。.
WLKPと雇用報告
PT PMAに従業員がいる場合は、WLKPを含めるか、または 企業の労働関連報告義務, 、コンプライアンスカレンダーにおいて。.
通常、WLKPが必要となります 会社の設立、営業再開、または移転後30日以内、その後は毎年報告を行う必要があります。また、会社は移転、閉鎖、または解散の30日前までに報告を行う必要があります。.
報告される従業員データは、会社の実際の従業員数、給与台帳、およびBPJSの記録と整合性を保つようにしてください。.
BPJS Ketenagakerjaanの保険料
従業員を雇用している企業は、BPJSに関する義務についても考慮する必要があります。.
について BPJSケテナガケルジャーン, 、雇用主による拠出金の支払期限は、原則として遅くとも 翌月の15日.
ここから得られる実践的な教訓は単純です。給与計算、BPJS、および従業員の税金は、まとめて確認すべきです。.
あるシステムで、従業員数、給与基準、または雇用形態が異なる場合は、その不一致をそのまま毎月繰り越すのではなく、修正してください。.
PT PMAの期限を過ぎたらどうなるのか?
その結果は、どの義務を履行しなかったかによって異なります。.
義務が異なれば、その結果も異なる
- 納税申告が遅れると、税務上の罰則が科されたり、税務当局から追及を受けたりする可能性があります。.
- LKPMの未提出または不正確な提出は、投資監督枠組みに基づく行政措置につながる可能性があります。.
- 新しいSABH年次報告書の承認手続きを完了しなかった場合、書面による警告を受ける可能性があり、問題が継続する場合は、SABHへのアクセスが制限される可能性があります。.
- 雇用、BPJS、入国管理、および業種別の違反については、それぞれ独自の規則と制裁措置が定められています。.
すべての期限遅れの課題が、同じペナルティにつながるわけではないと決めつけないでください。.
期限を過ぎた場合は、まず規制当局、具体的な届出内容、および法的根拠を特定してください。その後、未処理の事項を修正し、実施した内容を記録してください。.
見逃されにくいPT PMAコンプライアンス体制の構築方法
2026年向けPT PMAコンプライアンス・チェックリスト
PT PMAのコンプライアンス維持でお困りではありませんか?
1つの変更が同時に複数のシステムに影響を及ぼす場合、PT PMAのコンプライアンス遵守は困難になります。難しいのは、企業変更後も影響を受けるシステム間の整合性を維持することです。.
Visa Indonesiaは、貴社の現状を把握し、適用される届出事項を特定し、今後のコンプライアンス対応を調整するお手伝いをいたします。.
目的は、チェックリストをさらに長くすることではありません。会社の記録、許認可、報告義務を、実際の事業運営の状況に合わせて適切に管理できるよう支援することです。.
よくある質問
2026年には、PT PMAはどのくらいの頻度でLKPMを提出するのでしょうか?
PT PMAは大企業に分類されるため、特定の免除対象となる場合を除き、通常、OSSを通じて四半期ごとにLKPMを提出します。.
2026年のLKPMの締切日はいつですか?
締め切りは各四半期の終了後15日目となります。2026年の日程については、上記のカレンダーをご確認ください。.
すべてのPT PMAは年次監査を受ける必要があるのでしょうか?
いいえ。PT PMAのステータスがあるだけでは監査の対象とはなりません。監査は、法令上または業界固有の条件が満たされた場合に適用されます。.
PT PMAの法人税申告書の提出期限はいつですか?
通常、申告期限は課税年度の終了から4か月後となります。暦年制の会社の場合、これは通常4月末となります。.
PT PMAは、いつ年次株主総会を開催しなければならないか。
年次報告書は、会計年度終了後6ヶ月以内に株主総会に提出しなければならない。.
SABHの新しい年次報告書作成要件とは何ですか?
証書への署名後30日以内に、公証済みの株主総会(RUPS)の承認書をSABHを通じて提出してください。.
収益のないPT PMAにも、コンプライアンス上の義務はあるのでしょうか?
はい。収益がないからといって、法人税、投資、ライセンスに関する義務が自動的に免除されるわけではありません。具体的な申告内容は、会社の状況、事業段階、および登録状況によって異なります。.
すべてのPT PMAは、BPJSとWLKPの加入が必要なのでしょうか?
企業が従業員を雇用し、該当する雇用規則が適用されるようになった時点で、これらは重要になります。.


 English
 Bahasa Indonesia
 Español
 Italiano
 Français
 日本語
 Nederlands
 繁體中文
 한국어
 Norsk bokmål
 Svenska
 Dansk
 Türkçe
 Polski
 香港中文
 简体中文
 Українська
 Русский
 Bahasa Melayu