





2026年 PT PMA 合規時程表指引
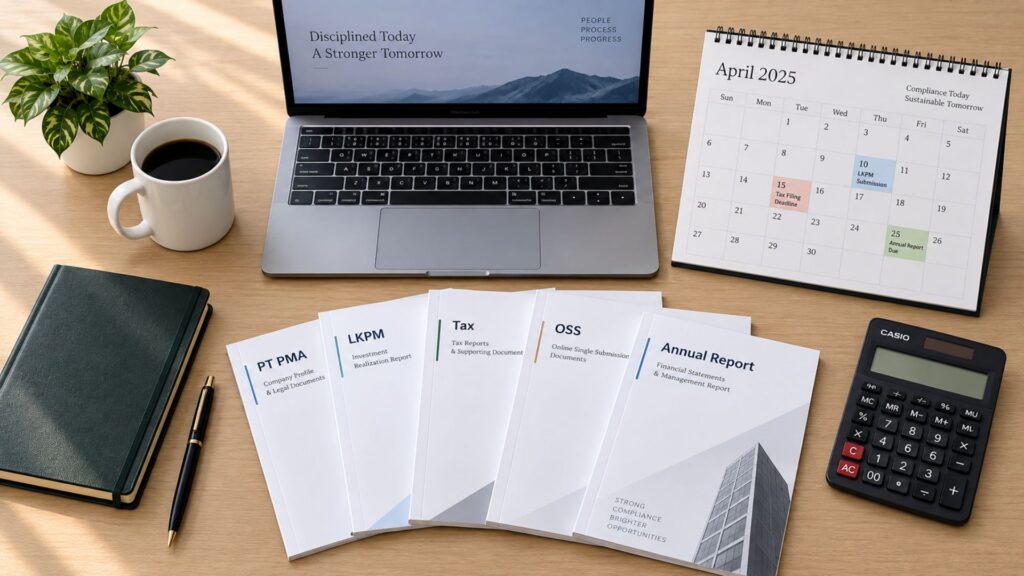
設立 PT PMA 這只是個開始。一旦公司開始營運,多項合規時限便會同時啟動。.
有些職責每月都會重複出現;有些則每季或每年出現一次;還有少數職責僅在發生變動時才會出現,例如新增股東、開展新業務,或是僱用第一位員工。.
正因如此,單靠一份簡單的檢查清單是不夠的。您需要一份行事曆,它能告訴您哪些事項即將到期、何時該進行準備,以及該規定是否適用於貴公司。.
本指南提供 2026 年的該日曆。本指南假設貴公司的會計年度為 1 月至 12 月。若貴公司的會計年度不同,部分年度日期亦會隨之調整。.
2026 年 PT PMA 合規要求有哪些變更?
PT PMA 合規時程表一覽
請將本節作為您的快速參考指南。後續各節將說明應準備哪些事項,以及各項義務何時適用。.
2025年第四季 LKPM 截止日期。.
結算上一年度的帳目,核對薪資與稅務紀錄,並著手編製年度財務報表。.
繼續進行年度結帳作業。確認是否需進行法定審計。.
若貴公司有僱員,請檢視薪資、BPJS 及人力資源相關資料。.
完成公司年度稅務申報所需的相關記錄。.
比較法律資料、開放原始碼軟體(OSS)檔案、股東紀錄及實際商業活動。.
擬備或完成致股東的年度報告。.
若需進行審計,請確保經審計的財務報表已備妥,以供年度公司程序之用。.
對於採用日曆年度會計年度的公司而言,2025 年度報告原則上應最遲於 6 月 30 日提交予 RUPS。.
經核准後,請務必注意:自公證文件簽署之日起,另有一個為期 30 天的 SABH 計時期限。.
第二季 LKPM 截止日期。.
將投資執行狀況、人力資源數據、許可證及 OSS 活動與實際營運狀況進行比對。.
審查各行業的特定許可證、營運執照及公司紀錄。.
請勿假設每張許可證都有年度續期日期。.
請確認相關系統中是否已正確記錄公司變更事項。.
檢視董事、監事、股東、地址、資本及業務類別。.
第三季 LKPM 截止日期。.
請在年底前修正會計紀錄、OSS 資料與投資報告之間的資料缺口。.
請盡早展開年終檢討。.
對帳稅務帳目、主要合約、集團內交易、員工紀錄及相關憑證。.
在新報告週期開始之前,請準備第四季的 LKPM 數據、處理未完成的合規事項,並制定明年的行事曆。.
每月合規事項:哪些事項可能會每月重複出現
每月的義務取決於您的業務活動、稅務狀況及員工人數。.
員工
貴公司有僱員嗎?
若是,薪資發放可能會導致員工須繳納所得稅、BPJS 保費及其他人事相關義務。.
增值稅 / PKP
您是否已註冊為 PKP?
如果是的話,增值稅申報便會成為您每月例行工作的一部分。.
預扣稅
您是否曾進行過會觸發預扣稅的付款?
服務費、租金、版稅、股息或跨境交易,可能會產生不同的預扣稅義務。.
請勿將記帳工作拖到四月才處理
每月記帳同樣十分重要。切勿等到四月才回頭補齊整年的帳目紀錄。若能每月妥善結帳,將使稅務申報、LKPM 報表編製、稽核以及年度報告的作業都變得更加輕鬆。.
LKPM 季度報告
LKPM 代表 模組化生產流程, ,或稱「投資活動報告」。對於許多外商直接投資(PT PMA)企業而言,這是最重要的定期報告之一。.
PT PMA 被歸類為大型企業,因此通常每季須提交 LKPM,惟特定豁免情況除外。.
| 季度 | 報告期間 | 2026/2027 年截止日期 |
|---|---|---|
| Q1 | 1月至3月 | 2026年4月15日 |
| Q2 | 4月至6月 | 2026年7月15日 |
| 第三季 | 7月至9月 | 2026年10月15日 |
| 第4季 | 10月至12月 | 2027年1月15日 |
該報告是透過 OSS 提交的。報告內容可包含投資執行情況、資金運用、就業狀況、專案進度,以及影響投資的問題。.
請勿將 LKPM 視為一份可在最後一天憑記憶填寫的表格。其中的數字應與公司的實際紀錄相符。.
每次提交前,請將報告與貴公司的會計資料、資產購置、員工人數、營業地點、專案階段,以及 OSS 中已記錄的資訊進行比對。.
若該公司仍處於籌備或建設階段,您所申報的資訊可能與已營運的企業有所不同。申報義務仍須履行,但申報內容應反映該公司實際所處的階段。.
四月:對許多物理治療產品許可申請者(PT PMA)而言,這是最繁忙的合規月份
到了四月,這些截止日期早已標註在您的行事曆上了。真正的關鍵在於確保相關的後台紀錄都已準備就緒。.
倘若該公司無法如期提交年度報表,, 印尼稅務規定 在遵循規定程序的情況下,允許最長延長兩個月。.
延期並不代表您可以將申報事宜拖延至日後再處理。您仍需核對形式要件、預估稅額狀況及相關證明文件。.
這就是為什麼最好的四月準備工作應該從一月開始,而不是等到當月的最後一週才開始。.
每份《PT PMA》都需要接受審計嗎?
沒有 僅憑 PT PMA 的身分,並不會自動使每家公司都須接受法定財務審計。.
一個重要的門檻
根據印尼的 公司法, 在某些情況下必須進行審計。其中一項重要的門檻是,當公司的資產或年度營業額至少達到 500億印尼盾. 其他類別也可能需要進行審計,包括某些公共利益公司以及受其他規則規範的企業。.
在制定年度報告時程表之前,請先核對該公司是否符合審計條件。若需進行審計,請盡早著手,確保經審計的財務報表能在 RUPS 程序開始前準備就緒。.
年度報告及股東大會決議案
年度報告是一份公司治理文件,與年度稅務申報表不同。.
董事會負責編製年度報告,並在經監事會審閱後,將其提交予股東大會。.
根據《公司法》規定,此事項應於財政年度結束後六個月內完成。對於以12月31日為會計年度結算日的公司而言,實際的最後期限為2026年6月30日。.
年度報告必須至少包含規定的財務報表、有關公司業務活動及重大事項的資訊、監事會監督報告,以及《公司法》規定的其他資訊。.
具體內容及審批程序應符合貴公司的實際情況及公司章程。.
2026年新規定:透過SABH核准年度報告
2025年第49號司法部規章 於 2025 年 12 月 17 日生效。根據此規定,年度報告的核准程序亦須透過印尼的「法人實體管理系統」(簡稱 SABH)辦理。.
由於截止日期是從產權轉讓書簽署日開始計算,請在產權轉讓書一經簽署後,立即建立 SABH 任務。.
若未依規定提交 SABH 文件
若該公司未能遵守規定,可能會收到書面警告。若在收到警告通知後 30 天內仍未遵守,其對 SABH 的存取權限可能會被封鎖。.
7月:將 LKPM 作為年中健康檢查
將第二季 LKPM 視為一次複習,而非僅僅是歸檔,這樣會更有幫助。.
在提交之前,請將該公司的 OSS 資料與今年上半年的實際狀況進行比對。.
這些細微的不匹配,若能及早發現,就更容易修正。.
8 月和 9 月:審查許可證及公司資料
PT PMA 許可證並無統一的續期月份,因為續期時機取決於許可證類型及營業活動。.
您的許可證審查取決於該公司的 KBLI 分類、風險等級、所在地、產業類別、產品、環境要求、進口活動及其他核准事項。.
將八月和九月作為對照期間。檢視公司自年初以來所做的變更。.
10月至12月:在年底前做好清理工作
第三季的LKPM在10月出現下滑,但應利用最後一個季度為下一個年度週期做好準備。.
這樣一來,就能降低因前一年未完成的工作而影響新一年開局的風險。.
基於事件的 PT PMA 合規性
某些最重要的合規義務,根本沒有固定的時間表。它們是在某件事發生時才開始的。.
行事曆 1:固定日期
追蹤事先已知的每月、每季及每年截止日期。.
行事曆 2:商務活動
追蹤會導致產生新的申報、更新、許可證或登記義務的公司變更。.
哪些 PT PMA 要求適用於貴公司?
所有正在營運的公司均應妥善保存會計及公司紀錄,並履行其公司地位所適用的稅務及公司義務。.
WLKP 與就業報告
若您的 PT PMA 有僱員,請包含 WLKP,或 企業勞工申報義務, ,在合規行事曆中。.
通常需要 WLKP 公司成立、恢復營業或遷址後 30 日內,其後則每年申報一次。此外,公司亦應於遷址、停業或解散前至少 30 日提出申報。.
確保申報的勞動力數據與公司的實際員工、薪資及 BPJS 紀錄保持一致。.
BPJS Ketenagakerjaan 繳款
僱有員工的企業亦應履行其對 BPJS 的義務。.
適用於 BPJS Ketenagakerjaan, ,僱主應繳納的供款通常最遲須於 下個月的15日.
實際上的教訓很簡單:薪資、BPJS 以及員工稅款應一併審查。.
若某個系統顯示的員工人數、薪資基準或僱用狀態與實際情況不符,應立即修正此差異,而非月復一月地延續此不一致狀況。.
若錯過 PT PMA 的截止日期會如何?
後果取決於您未履行的義務。.
不同的義務會產生不同的後果
- 逾期申報稅務可能導致被處以稅務罰款,並招致稅務機關的後續追查。.
- 若未提交或提交的 LKPM 資料有誤,根據投資監管框架,可能會面臨行政處分。.
- 若未能完成新的 SABH 年報審核程序,可能會收到書面警告;若問題持續,則可能被阻止存取 SABH。.
- 就業、BPJS、移民以及各行業的違規行為,各有其相關規定與處分措施。.
請勿假設每項逾期任務都會招致相同的處罰。.
若錯過截止期限,首先應確認監管機構、具體的申報事項及法律依據。接著處理未完成的事項,並記錄已採取的措施。.
如何建立一套難以被忽略的 PT PMA 合規系統
2026 年 PT PMA 合規檢查清單
需要協助確保您的 PT PMA 符合規範嗎?
當一項變更同時影響多個系統時,PT PMA 的合規工作便會變得困難。最棘手之處在於,在公司進行變更後,如何確保受影響的系統保持一致性。.
Visa Indonesia 可協助您檢視貴公司的現況、釐清適用的申報事項,並協調後續的合規步驟。.
此舉的目的並非要給您一份更長的檢查清單,而是為了協助您確保公司的紀錄、許可證及申報義務,能與企業實際的營運狀況保持一致。.
常見問題
2026 年,PT PMA 需以何種頻率提交 LKPM?
PT PMA 被歸類為大型企業,因此通常每季透過 OSS 提交 LKPM 報表,但特定豁免情況除外。.
2026 年 LKPM 的截止日期為何?
截止日期為每季結束後的第 15 天;2026 年的具體日期請參閱上方的行事曆。.
每家 PT PMA 都需要接受年度稽核嗎?
不。僅憑 PT PMA 地位本身並不需進行稽核;只有在符合法規或特定產業條件時,才會進行稽核。.
PT PMA 的公司所得稅申報表何時截止?
一般而言,應於課稅年度結束後四個月內繳納。對於採用曆年制的公司而言,通常是在四月底。.
PT PMA 必須在何時召開年度股東大會?
年度報告必須在財政年度結束後六個月內提交予股東大會。.
SABH 的新年度報告要求是什麼?
請於契約簽署後 30 天內,透過 SABH 提交經公證的 RUPS 批准文件。.
沒有營收的 PT PMA 是否仍須履行合規義務?
是的。沒有營收並不代表自動免除公司、稅務、投資或許可相關的義務。具體需申報的項目取決於公司的狀況、營運階段及登記狀況。.
每份 PT PMA 都必須包含 BPJS 和 WLKP 嗎?
當公司僱用員工且相關僱傭規定開始適用時,這些規定便會產生效力。.


 English
 Bahasa Indonesia
 Español
 Italiano
 Français
 日本語
 Nederlands
 繁體中文
 한국어
 Norsk bokmål
 Svenska
 Dansk
 Türkçe
 Polski
 香港中文
 简体中文
 Українська
 Русский
 Bahasa Melayu