





印尼稅務罰款減免規則將於 2026 年變更
收到印尼稅務機關寄來的稅單了嗎?您可能會看到兩筆金額:尚未繳納的稅款以及額外的罰款。根據最新規定,您或許可以申請減免部分罰款。但政府不會自動免除這些罰款。.
印尼財政部 2026 年第 71 號法規(PMK 71/2026) 於 2026 年 10 月 2 日生效。該法修訂了部分 PMK 118/2024, ,包括修正稅務錯誤、對稅務評估提出異議,以及減免或撤銷罰款的相關規定。該法還修改了稅款繳納的計算方式,並明確指出某些罰款不得獲得減免。.
這並非印尼稅率的變更,也不是針對外國人的特殊規定。不過,如果您在印尼納稅——無論是作為個人,還是透過一間 外資企業(PT PMA), 這些規則可能會影響您。.
PMK 71/2026 頒布後有哪些變更?
關鍵的變更在於第27A條。該條文允許稅務總局(DGT,印尼國家稅務機關)考慮減免或撤銷某些行政罰款。這些罰款是因稅務問題(例如未繳稅款)而產生的額外費用。該條文亦涵蓋某些土地及建築物稅的罰款。.
您必須在 2026 年 10 月 2 日起算的兩年內,依據本規則提出申請。這意味著申請期限將持續至 2028 年 10 月。然而,是否給予減免由 DGT 決定,並不保證一定會獲准。此外,您還必須符合第 23 條所列的條件。.
某些罰則不得減輕
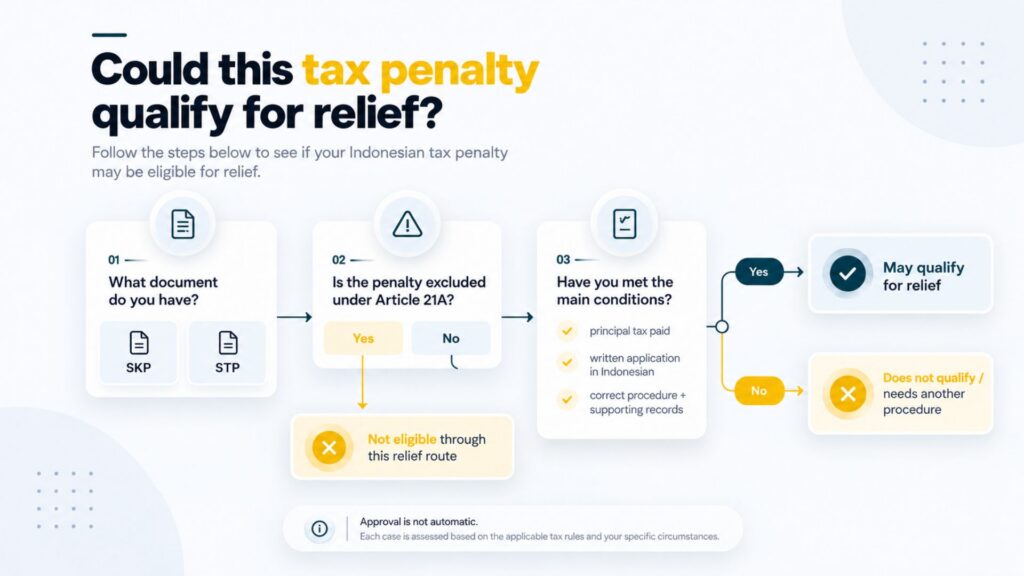
第 21A 條闡明哪些罰款可予減免或撤銷。其中包括稅務評估通知書(稱為 Surat Ketetapan Pajak,簡稱 SKP)或稅款徵收通知書(稱為 Surat Tagihan Pajak,簡稱 STP)中所列明的特定罰款。部分中央政府徵收的土地及建築物稅罰款亦涵蓋在內。.
有一項關鍵例外。《一般稅務規定與程序法》(UU KUP)第 25(9) 條、第 27(5d) 條及第 27(5f) 條所規定之 STP 中所載之罰款,不適用此規定。這些規定涵蓋納稅人於異議、上訴或司法審查敗訴後所處以之特定罰款。 若稅務機關在 2026 年 10 月 2 日之前已收到針對上述任一項罰款的申請,且尚未作出裁決,則根據過渡性規定,仍適用較早的相關法規。.
因此,在對稅單提出異議之前,請務必謹慎。若您敗訴,可能會面臨一筆無法透過此程序減免的罰款。提交申訴前,請先諮詢稅務顧問以評估相關風險。.
您的付款將優先用於清償未繳稅款
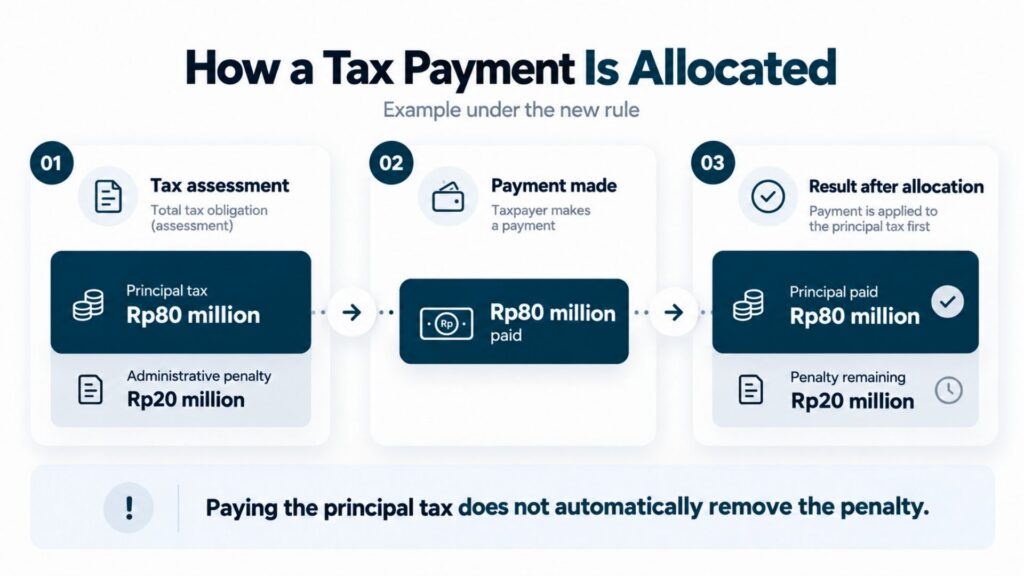
第23條亦 變更付款的計算方式. 當您繳納相關 SKP 或 STP 上所列之金額時,該筆款項將首先用於抵扣您應繳之主要稅款。此稱為「本稅」。僅超過該金額之款項才會用於抵扣罰款。.
舉例來說,某公司欠繳8,000萬印尼盾的稅款本金及2,000萬印尼盾的罰款。該公司支付了8,000萬印尼盾。根據新規定,這8,000萬印尼盾將首先用於清償稅款本金。 那2,000萬印尼盾的罰款仍然存在,但如果該筆罰款符合資格,該公司現在只要滿足稅款本金繳納的條件,即可申請減免。.
簡而言之,繳納主要稅款與減免罰款是兩個不同的步驟。.
哪些人會受到新規定影響?
這些規定適用於印尼的納稅人,而不僅限於外國公民。這些規定可能會影響印尼的企業、個人納稅人、, 必須繳納印尼稅款的外籍居民以及 俗稱 PT PMA 的外資企業.
舉例來說,一家永久性居民企業(PT PMA)可能在公司稅務稽查後收到稅單,此時稅務機關會核對其紀錄。外國居民則可能收到針對其自身印尼稅務的稅款核定通知或徵收通知。他們能否申請減免,取決於通知內容、所依據的法律,以及任何其他正在進行中的稅務案件,而非取決於國籍。.
若您是以觀光客身分造訪印尼,且無相關的印尼稅單或稅務義務,則本規定並不會對您制定新的簽證或移民規定。.
外國人及PT PMA企業所有者能否申請稅務罰款減免?
是的,他們可能可以提出申請。凡是在印尼納稅的外國人或部分外資企業(PT PMA),只要罰款類型及申請內容符合法律條件,即可適用相關規定。第一步是釐清您希望變更的是稅額還是罰款。.
如果您認為主要稅額有誤,您可能需要提出異議或申請更正。異議是指正式要求稅務機關重新審查其決定。如果稅額正確,但罰款符合減免條件,您則可要求減免或免除該筆罰款。這兩者是不同的程序,且正在處理中的案件可能會影響您的選擇。.
第 23 條一般要求您須先繳納未繳清的稅款本金。隨後,您必須提交一份以印尼語撰寫的書面申請。該申請應載明您希望減免哪項罰款,並說明理由。 通常每項符合資格的 SKP 或 STP 均需另行提交申請。申請書須由納稅人或其授權代表簽署。若特定稅務案件或徵收行動仍在進行中,其他規定可能會對申請設有限制。繳納應納稅款本金並不意味著印尼稅務總局(DGT)必須批准您的請求。.
新的付款及異議程序是如何運作的?
稅務機關如何審查異議申請
當您提出稅務異議時,總稅務局(DGT)可審查您的文件,並要求您對此作出說明。該局亦可向第三方索取資訊。根據第14條規定,若國際稅務協定允許,總稅務局可與其他國家的稅務機關交換稅務資訊。.
您還須遵守回覆期限。通常您有 15 個工作日來回應首次提出的文件或說明要求。若 DGT 發出第二次要求,您通常有 10 個工作日。此外,您亦有 10 個工作日的期限,須就 DGT 的異議調查結果提交書面回覆。 PMK 71/2026 闡明了該期限的起算時間。這些時限並非全都在 2026 年 10 月開始實施。.
若您在多個國家/地區有收入或經營事業,請妥善保存清晰的合約、發票、付款紀錄及納稅申報表。若您的事業需要轉讓定價紀錄(用以證明關聯企業間價格設定的文件),也請一併保存。資訊共享仍須遵循相關稅務協定及隱私規範。.
減免罰款與稅務異議不同
提出異議表示您認為稅務機關關於稅額的決定有誤。申請減免罰款則表示您接受該稅額或另行處理稅額問題,但要求總稅務局(DGT)減免符合資格的罰款。若通知書中存在錯誤,提出更正或撤銷申請可能是另一種選擇。 在選擇處理程序之前,請先確認具體的通知內容及您的目標,因為選擇錯誤的程序可能會浪費時間或影響您的權益。.
納稅人接下來該怎麼做?
如果您收到未繳稅款的通知,請先仔細閱讀該通知。請勿假設新規定會免除您應繳的稅款。.
- 請閱讀《SKP》或《STP》。請將主要稅款、利息、罰款,以及任何與稅務爭議相關的罰則記錄下來。.
- 找出通知中提及的法律或條文。查核第 21A 條是否允許針對該類處罰給予救濟。.
- 請確認您是否已繳清所有本金稅款。請檢視根據修訂後的第 23 條,先前已繳納的款項將如何計算。.
- 如果您目前已有正在處理中的異議、上訴、更正或撤銷申請,請確認這會對新申請產生何種影響。.
- 若您符合資格,請以印尼語撰寫申請書,並備妥能佐證您申請理由的相關文件。請向稅務機關或持牌稅務顧問諮詢提交申請書的方式及期限。.
您有時間審閱可能提出的索賠申請,但請勿拖到最後一刻才處理。一份內容清晰且附有正確文件的申請,比倉促提交的申請更有用。.
底線
PMK 71/2026 可能有助於部分納稅人減輕某些印尼稅務罰款。但該規定也明確指出,部分罰款(尤其是與稅務爭議敗訴相關的罰款)無法適用此項減免程序。.
如果您居住在印尼,或者 擁有一台 PT PMA, 請確認以下三點:通知書上載明的是哪項罰款?您是否已繳納主要稅款?哪種法律程序適用於您的案件?在提交申請前,請先與合格的稅務顧問審閱相關文件。該規定已生效,但每項申請皆須視具體情況而定。.



 English
 Bahasa Indonesia
 Español
 Italiano
 Français
 日本語
 Nederlands
 繁體中文
 한국어
 Norsk bokmål
 Svenska
 Dansk
 Türkçe
 Polski
 香港中文
 简体中文
 Українська
 Русский
 Bahasa Melayu