





Зміни до правил щодо звільнення від податкових штрафів в Індонезії у 2026 році
Отримали податкове повідомлення від податкової служби Індонезії? У ньому можуть бути вказані дві суми: сума податку, яку ви ще повинні сплатити, та додатковий штраф. Згідно з оновленими правилами, ви можете звернутися з проханням про зменшення деяких штрафів. Однак уряд не скасує їх автоматично.
Постанова Міністерства фінансів Індонезії № 71 від 2026 року (PMK 71/2026) набув чинності 2 жовтня 2026 року. Він вносить зміни до деяких частин PMK 118/2024, правила виправлення податкових помилок, оскарження податкових нарахувань, а також зменшення або скасування штрафних санкцій. Крім того, у ньому змінено порядок обліку податкових платежів та чітко визначено, що щодо деяких штрафних санкцій не може бути надано пільг.
Це не є зміною податкових ставок в Індонезії і не є спеціальним правилом для іноземців. Проте, якщо ви сплачуєте податки в Індонезії — як фізична особа або через компанія з іноземним капіталом (PT PMA), ці правила можуть стосуватися вас.
Що змінилося згідно з постановою прем’єр-міністра № 71/2026?
Головною зміною є стаття 27А. Вона надає Генеральному управлінню податків (DGT, національний податковий орган Індонезії) право розглядати питання про зменшення або скасування певних адміністративних штрафів. Це додаткові стягнення, пов’язані з податковими порушеннями, такими як несплата податків. Ця стаття також стосується певних штрафів за несплату податку на землю та нерухомість.
Ви повинні подати заяву відповідно до цього правила протягом двох років з 2 жовтня 2026 року. Це означає, що термін подання заявок триває до жовтня 2028 року. Однак рішення про надання пільги приймає DGT. Пільга не гарантується. Ви також повинні відповідати умовам, викладеним у статті 23.
Деякі покарання не підлягають пом’якшенню
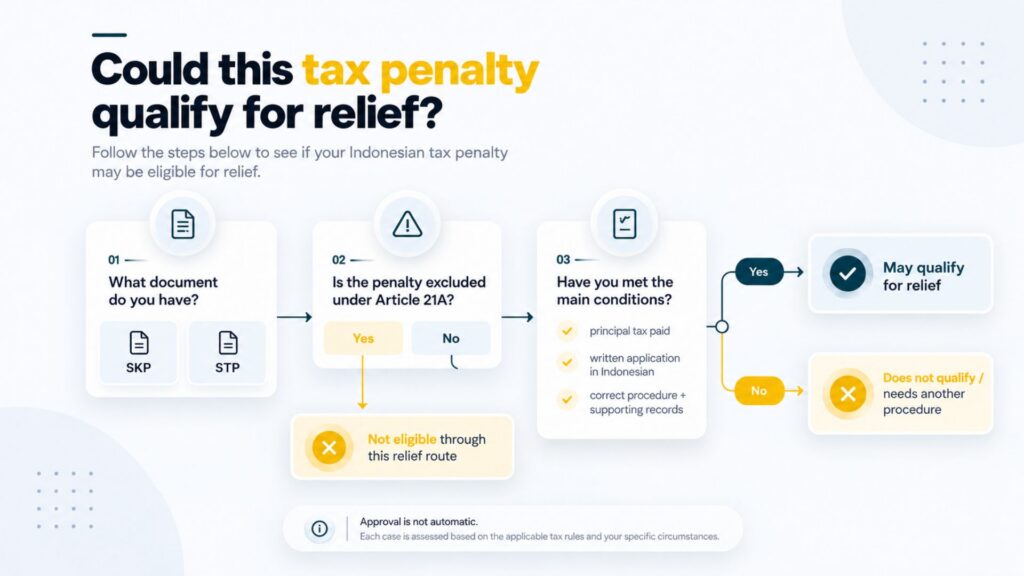
У статті 21А роз’яснюється, які штрафи можуть бути зменшені або скасовані. До них належать певні штрафи, зазначені в повідомленні про нарахування податку (Surat Ketetapan Pajak, SKP) або в повідомленні про стягнення податку (Surat Tagihan Pajak, STP). Також до цього переліку входять деякі штрафи за несплату податку на землю та нерухомість, що стягуються центральним урядом.
Існує одне важливе виключення. Штрафи, передбачені в STP та накладені відповідно до статей 25(9), 27(5d) та 27(5f) Закону «Про загальні податкові положення та процедури» (UU KUP), не підпадають під дію цього правила. Ці норми стосуються певних штрафів, що накладаються після того, як платники податків програють розгляд заперечення, апеляції або судового перегляду. Якщо податкова інспекція отримала заяву щодо одного з таких штрафів до 2 жовтня 2026 року і ще не прийняла рішення щодо неї, перехідне положення передбачає, що раніше чинне регулювання залишається актуальним.
Тож будьте обережні, перш ніж оскаржувати податковий наказ. Якщо ви програєте, на вас може бути накладено штраф, розмір якого не можна зменшити за допомогою цієї процедури. Перед поданням заяви проконсультуйтеся з податковим консультантом щодо можливих ризиків.
Ваш платіж спочатку зараховується на погашення заборгованості з податків
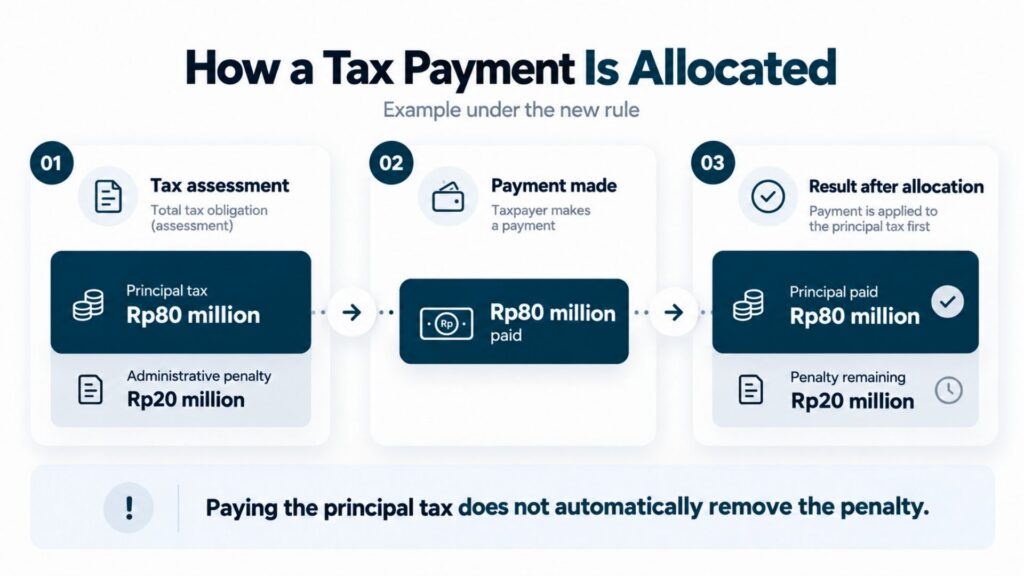
Стаття 23 також змінює спосіб підрахунку платежів. Коли ви сплачуєте суму, зазначену у відповідному SKP або STP, ці кошти спочатку зараховуються на погашення основної суми податку, яку ви повинні сплатити. Це називається основною сумою податку. Лише кошти, сплачені понад цю суму, зараховуються на погашення штрафних санкцій.
Наприклад, компанія заборгувала 80 мільйонів рупій основної суми податку та 20 мільйонів рупій штрафних санкцій. Вона сплачує 80 мільйонів рупій. Згідно з новим правилом, ці 80 мільйонів рупій спочатку йдуть на погашення основної суми податку. Штраф у розмірі 20 мільйонів рупій залишається, але тепер компанія може виконати умову щодо сплати основної суми податку для отримання пільги, якщо штраф відповідає встановленим критеріям.
Коротко кажучи, сплата основного податку та зменшення розміру штрафу — це два різні етапи.
На кого поширюються нові правила?
Ці правила стосуються платників податків в Індонезії, а не лише іноземних громадян. Вони можуть впливати на індонезійські підприємства, фізичних осіб-платників податків, іноземні резиденти, які зобов’язані сплачувати податки в Індонезіїі компанії з іноземним капіталом, відомі як PT PMA.
Наприклад, компанія з режимом PT PMA може отримати податкову вимогу після проведення податкової перевірки, під час якої податкова інспекція перевіряє її бухгалтерську документацію. Іноземний резидент може отримати податкове рішення або повідомлення про стягнення власного індонезійського податку. Можливість подати заявку на пільги залежить від змісту повідомлення, застосованого законодавства та будь-яких інших податкових справ, що вже знаходяться на розгляді. Це не залежить від громадянства.
Якщо ви відвідуєте Індонезію як турист і не маєте відповідного індонезійського податкового рахунку або податкового зобов’язання, це положення не встановлює для вас нових візових або імміграційних правил.
Чи можуть іноземці та власники підприємств з іноземною участю (PT PMA) подавати заявки на звільнення від податкових штрафів?
Так, вони можуть подати відповідну заяву. Іноземець або компанія PT PMA, яка сплачує податки в Індонезії, може скористатися цими правилами, якщо вид штрафу та заява відповідають законодавчим вимогам. Першим кроком є з’ясування, що саме ви хочете змінити: суму податку чи розмір штрафу.
Якщо ви вважаєте, що основна сума податку визначена неправильно, вам може знадобитися подати заперечення або звернення про виправлення. Заперечення — це офіційний запит до податкової служби з проханням переглянути її рішення. Якщо сума податку визначена правильно, але штраф підпадає під умови звільнення від нього, ви можете замість цього попросити зменшити або скасувати штраф. Це різні процедури, і наявність незавершеної справи може вплинути на ваші можливості.
Стаття 23 загалом вимагає, щоб ви спочатку сплатили заборговану основну суму податку. Після цього ви повинні надіслати письмову заяву індонезійською мовою. У ній слід вказати, яку штрафну санкцію ви бажаєте зменшити, та пояснити причини. Зазвичай для кожного SKP або STP, що відповідає критеріям, потрібно подавати окрему заяву. Її повинен підписати платник податків або уповноважений представник. Інші правила можуть обмежувати подання заяв, поки тривають певні податкові справи або заходи щодо стягнення заборгованості. Сплата основної суми податку не означає, що DGT обов’язково схвалить ваш запит.
Як працюють нові процедури оплати та оскарження?
Як податкова інспекція перевіряє заперечення
Коли ви подаєте податкову скаргу, Державна податкова служба (DGT) може перевірити ваші документи та попросити вас надати пояснення щодо них. Вона також може звернутися до третіх осіб із запитом про надання інформації. Відповідно до статті 14, вона може обмінюватися податковою інформацією з податковими органами іншої країни, якщо це дозволено міжнародною податковою угодою.
Також встановлені терміни для надання відповідей. Зазвичай у вас є 15 робочих днів, щоб відповісти на перший запит щодо надання документів або пояснень. Якщо DGT надсилає другий запит, у вас, як правило, є 10 робочих днів. Крім того, у вас є 10-денний робочий термін для надання письмової відповіді на зауваження DGT щодо заперечень. Постанова PMK 71/2026 уточнює, коли починається цей строк. Не всі ці строки були введені в жовтні 2026 року.
Якщо ви отримуєте дохід або ведете бізнес у кількох країнах, ретельно зберігайте договори, рахунки-фактури, документи про платежі та податкові декларації. Якщо для вашого бізнесу необхідні документи щодо трансфертного ціноутворення (документи, що підтверджують ціни, які застосовуються між пов’язаними компаніями), зберігайте й їх. Обмін інформацією має відбуватися відповідно до відповідних податкових угод та правил щодо захисту персональних даних.
Зменшення штрафу — це не те саме, що оскарження податкового рішення
Подання заперечення означає, що ви вважаєте рішення податкової служби щодо суми податку неправильним. Подання клопотання про скасування штрафу означає, що ви погоджуєтеся з сумою податку або вирішуєте це питання окремо, але просите DGT зменшити або скасувати штраф, на який ви маєте право. У разі помилок у повідомленні іншим варіантом може бути подання клопотання про виправлення або скасування. Перш ніж обирати процедуру, уважно ознайомтеся з конкретним повідомленням та визначте свою мету, оскільки вибір неправильної процедури може призвести до втрати часу або порушити ваші права.
Що слід робити платникам податків далі?
Якщо ви отримали повідомлення про несплачені податки, спочатку уважно його прочитайте. Не вважайте, що нові правила скасують суму вашої заборгованості.
- Ознайомтеся з документом SKP або STP. Запишіть суму основного податку, відсотків, штрафів та будь-яких інших санкцій, пов’язаних із податковим спором.
- Знайдіть закон або статтю, зазначені в повідомленні. Перевірте, чи передбачає стаття 21А можливість звільнення від такого виду покарання.
- Перевірте, чи сплатили ви весь основний податок. З’ясуйте, як враховуються попередні платежі відповідно до оновленої статті 23.
- Якщо у вас уже розглядається заперечення, апеляція, запит на виправлення або скасування, перевірте, як це вплине на нову заявку.
- Якщо ви відповідаєте вимогам, підготуйте заяву індонезійською мовою та зберіть документи, що підтверджують ваші підстави. Зверніться до податкової інспекції або до ліцензованого податкового консультанта, щоб дізнатися, як і коли подати заяву.
У вас є час, щоб розглянути можливу заявку, але не відкладайте це на останню хвилину. Чітко оформлена заявка, підкріплена відповідними документами, буде кориснішою, ніж подана поспіхом.
Підсумок
Постанова PMK 71/2026 може допомогти деяким платникам податків зменшити певні податкові штрафи в Індонезії. Однак у ній також чітко зазначено, що щодо деяких штрафів, зокрема тих, що пов’язані з програними податковими спорами, ця процедура звільнення від штрафів не застосовується.
Якщо ви мешкаєте в Індонезії або мати PT PMA, перевірте три речі: який штраф зазначено у вашому повідомленні? Чи сплатили ви основну суму податку? Яка правова процедура відповідає вашому випадку? Перед подачею документів проконсультуйтеся з кваліфікованим податковим консультантом. Це правило вже діє, але кожна заява розглядається з урахуванням конкретних обставин.
Готові подати заяву або продовжити візу?
Дозвольте нашим візовим спеціалістам опрацювати вашу заяву.


Рекомендації щодо календаря дотримання вимог до компаній з іноземним капіталом (PT PMA) на 2026 рік
Читати далі
Зміни у процедурі отримання дозволів на роботу для іноземних працівників в Індонезії у 2026 році: OSS, SIAPkerja та повна інтеграція в Індонезії
Читати далі
 English
 Bahasa Indonesia
 Español
 Italiano
 Français
 日本語
 Nederlands
 繁體中文
 한국어
 Norsk bokmål
 Svenska
 Dansk
 Türkçe
 Polski
 香港中文
 简体中文
 Українська
 Русский
 Bahasa Melayu