





Cambios en la normativa sobre exención de sanciones fiscales en Indonesia en 2026
¿Has recibido una notificación fiscal de la Agencia Tributaria de Indonesia? Es posible que aparezcan dos importes: el impuesto que aún debes y una multa adicional. Según la normativa actualizada, es posible que puedas solicitar una reducción de algunas multas. Sin embargo, el Gobierno no las eliminará automáticamente.
Reglamento n.º 71 de 2026 del Ministerio de Hacienda de Indonesia (PMK 71/2026) entró en vigor el 2 de octubre de 2026. Modifica algunas partes de PMK 118/2024, las normas para subsanar errores fiscales, impugnar liquidaciones tributarias y reducir o anular sanciones. Asimismo, modifica la forma en que se contabilizan los pagos de impuestos y deja claro que algunas sanciones no pueden ser objeto de exención.
No se trata de una modificación de los tipos impositivos de Indonesia, ni de una norma especial para extranjeros. No obstante, si pagas impuestos en Indonesia, ya sea como particular o a través de una empresa de capital extranjero (PT PMA), estas normas pueden afectarte.
¿Qué ha cambiado con la PMK 71/2026?
El cambio más importante es el artículo 27A. Este permite a la Dirección General de Impuestos (DGT, la autoridad fiscal nacional de Indonesia) considerar la reducción o la supresión de determinadas sanciones administrativas. Se trata de recargos relacionados con problemas fiscales, como el impago de impuestos. El artículo también abarca determinadas multas relacionadas con el impuesto sobre bienes inmuebles.
Debes presentar una solicitud al amparo de esta norma en un plazo de dos años a partir del 2 de octubre de 2026. Esto significa que el plazo se extiende hasta octubre de 2028. No obstante, es la DGT la que decide si concede la exención. No está garantizada. Además, debes cumplir las condiciones establecidas en el artículo 23.
Algunas sanciones no pueden reducirse
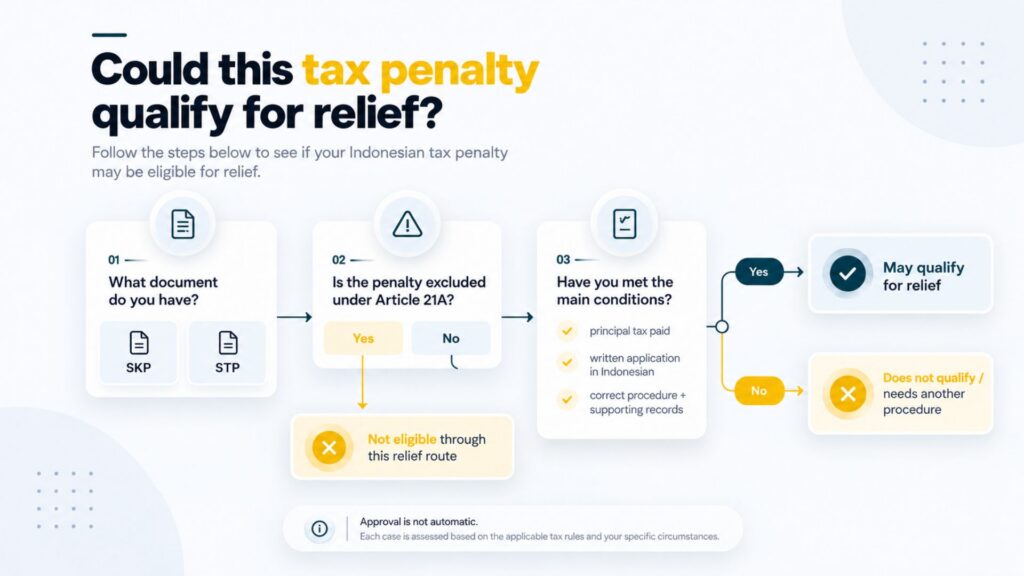
El artículo 21A explica qué sanciones pueden reducirse o anularse. Entre ellas se incluyen determinadas sanciones que figuran en una notificación de liquidación tributaria, denominada «Surat Ketetapan Pajak» (SKP), o en una notificación de recaudación tributaria, denominada «Surat Tagihan Pajak» (STP). También se incluyen algunas sanciones del Gobierno central relacionadas con el impuesto sobre bienes inmuebles.
Hay una excepción importante. No se incluyen las sanciones en los STP impuestas en virtud de los artículos 25, apartado 9, 27, apartado 5, letra d), y 27, apartado 5, letra f), de la Ley General de Disposiciones y Procedimientos Fiscales (UU KUP). Estas normas se refieren a determinadas sanciones impuestas tras la desestimación de una reclamación, un recurso o un recurso contencioso-administrativo presentado por los contribuyentes. Si la administración tributaria recibió una solicitud relativa a una de estas sanciones antes del 2 de octubre de 2026 y aún no se había pronunciado al respecto, una norma transitoria mantiene la vigencia de la normativa anterior.
Por lo tanto, ten cuidado antes de impugnar una liquidación tributaria. Si pierdes, podrías enfrentarte a una sanción que no se puede reducir mediante este procedimiento. Consulta los riesgos con un asesor fiscal antes de presentar la impugnación.
Tu pago se destinará en primer lugar al pago de los impuestos pendientes.
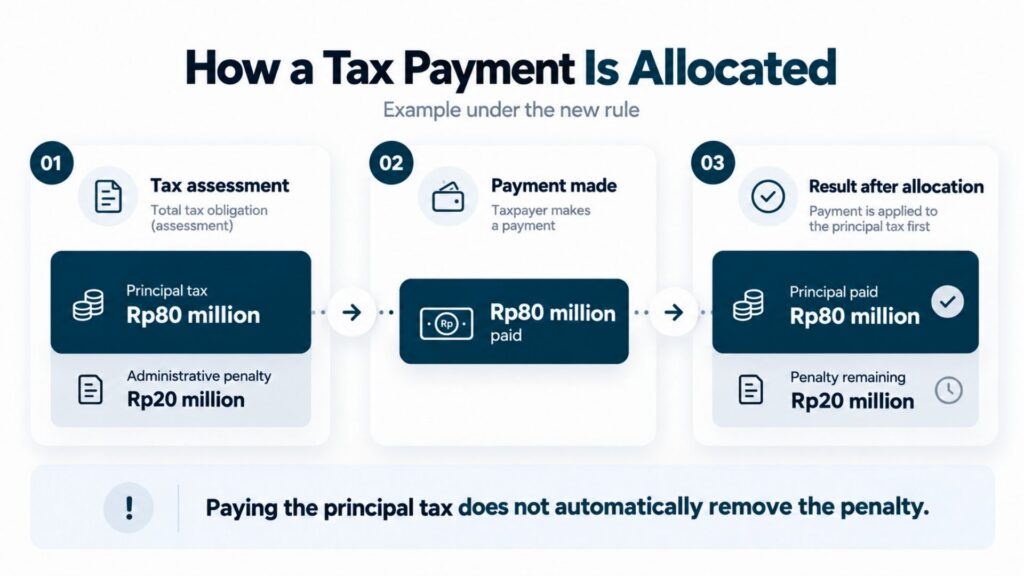
El artículo 23 también modifica la forma en que se contabilizan los pagos. Cuando pagas el importe que figura en el SKP o STP correspondiente, el pago se destina en primer lugar al impuesto principal que debes. Esto se denomina «impuesto principal». Solo el importe que supere esa cantidad se destina al pago de las sanciones.
Por ejemplo, una empresa debe 80 millones de rupias en concepto de impuesto principal y 20 millones de rupias en concepto de sanciones. Paga 80 millones de rupias. Según la nueva normativa, esos 80 millones de rupias se destinan primero a saldar el impuesto principal. La multa de 20 millones de rupias sigue existiendo, pero la empresa ahora puede cumplir la condición de pago del impuesto principal para solicitar una exención, si la multa cumple los requisitos.
En resumen, pagar el impuesto principal y conseguir que se reduzca la multa son dos trámites distintos.
¿A quiénes afectan las nuevas normas?
Estas normas se aplican a los contribuyentes de Indonesia, no solo a los extranjeros. Pueden afectar a las empresas indonesias, a los contribuyentes particulares, residentes extranjeros que deben pagar impuestos en Indonesiay empresas de capital extranjero conocidas como PT PMA.
Por ejemplo, una persona física o jurídica (PT PMA) puede recibir una liquidación tributaria tras una inspección fiscal de la empresa, cuando la Agencia Tributaria comprueba sus registros. Un residente extranjero puede recibir una liquidación tributaria o un requerimiento de pago correspondiente a sus propios impuestos en Indonesia. La posibilidad de solicitar una exención depende de la notificación, de la legislación aplicable y de cualquier otro procedimiento tributario que ya esté en curso. No depende de la nacionalidad.
Si visitas Indonesia como turista y no tienes ninguna deuda tributaria ni obligación fiscal en Indonesia, esta normativa no supone ninguna nueva norma en materia de visados o inmigración para ti.
¿Pueden los extranjeros y los propietarios de empresas PT PMA solicitar la exención de las sanciones fiscales?
Sí, es posible que puedan solicitarlo. Un extranjero o una PT PMA que pague impuestos en Indonesia puede acogerse a estas normas siempre que el tipo de sanción y la solicitud cumplan los requisitos legales. El primer paso es determinar qué es lo que se quiere modificar: el importe del impuesto o la sanción.
Si considera que el importe principal del impuesto es erróneo, es posible que tenga que presentar una reclamación o solicitar una rectificación. Una reclamación es una solicitud formal para que la Agencia Tributaria revise su decisión. Si el importe del impuesto es correcto, pero la sanción cumple los requisitos para una exención, puede solicitar que se reduzca o se elimine la sanción. Se trata de procedimientos distintos, y un expediente en curso puede afectar a sus opciones.
El artículo 23 establece, en términos generales, que primero debes pagar el importe pendiente del impuesto principal. A continuación, debes presentar una solicitud por escrito en indonesio. En ella debes indicar qué sanción deseas que se reduzca y explicar los motivos. Normalmente, se necesita una solicitud por separado para cada SKP o STP que cumpla los requisitos. El contribuyente o un representante autorizado debe firmarla. Otras normas pueden limitar las solicitudes mientras estén en curso determinados procedimientos fiscales o acciones de recaudación. El pago del impuesto principal no implica que la DGT tenga que aprobar su solicitud.
¿Cómo funcionan los nuevos procedimientos de pago y reclamación?
Cómo comprueba la Agencia Tributaria las reclamaciones
Cuando presentas un recurso fiscal, la DGT puede comprobar tus documentos y pedirte que los justifiques. También puede solicitar información a terceros. En virtud del artículo 14, puede intercambiar información fiscal con la autoridad tributaria de otro país cuando un convenio fiscal internacional lo permita.
También hay plazos de respuesta. Normalmente dispones de 15 días laborables para responder a la primera solicitud de documentos o aclaraciones. Si la DGT envía una segunda solicitud, normalmente dispones de 10 días laborables. Asimismo, dispones de un plazo de 10 días laborables para presentar una respuesta por escrito a las alegaciones de la DGT. La PMK 71/2026 aclara cuándo comienza dicho plazo. No todos estos plazos se introdujeron en octubre de 2026.
Si obtienes ingresos o gestionas un negocio en más de un país, conserva contratos, facturas, registros de pagos y declaraciones de impuestos bien organizados. Si tu empresa necesita registros de precios de transferencia (documentos que justifiquen los precios aplicados entre empresas vinculadas), consérvalos también. El intercambio de información debe seguir siempre los acuerdos fiscales pertinentes y las normas de privacidad.
La reducción de una multa no es lo mismo que una reclamación fiscal
Una objeción significa que consideras que la decisión de la Agencia Tributaria sobre el importe del impuesto es errónea. Una solicitud de exención de sanciones significa que aceptas el importe del impuesto —o lo tratas por separado—, pero solicitas a la DGT que reduzca o elimine una sanción a la que puedas tener derecho. En caso de errores en una notificación, otra opción puede ser presentar una solicitud de corrección o anulación. Comprueba cuál es exactamente la notificación y cuál es tu objetivo antes de elegir un procedimiento, ya que utilizar uno incorrecto puede suponer una pérdida de tiempo o afectar a tus derechos.
¿Qué deben hacer ahora los contribuyentes?
Si tienes una notificación de impuestos pendientes de pago, empieza por leerla con atención. No des por hecho que la nueva normativa va a eliminar la cantidad que debes.
- Lee el SKP o el STP. Anota el impuesto principal, los intereses, las multas y cualquier sanción relacionada con un litigio fiscal.
- Busca la ley o el artículo que se menciona en la notificación. Comprueba si el artículo 21A permite una exención para ese tipo de sanción.
- Comprueba si has pagado la totalidad del impuesto sobre el capital. Revisa cómo se contabilizan los pagos anteriores con arreglo al artículo 23 actualizado.
- Si ya tienes en trámite una objeción, un recurso, una rectificación o una solicitud de cancelación, comprueba cómo afecta esto a una nueva solicitud.
- Si cumples los requisitos, prepara tu solicitud en indonesio y reúne la documentación que respalde tus motivos. Pregunta en la oficina de Hacienda o a un asesor fiscal autorizado cómo y cuándo debes presentarla.
Tienes tiempo para revisar una posible reclamación, pero no lo dejes para el último momento. Una solicitud clara, respaldada por la documentación adecuada, es más útil que una hecha a toda prisa.
Lo esencial
La PMK 71/2026 puede ayudar a algunos contribuyentes a reducir determinadas sanciones fiscales indonesias. Sin embargo, también deja claro que algunas sanciones, especialmente las relacionadas con litigios fiscales que no hayan tenido un resultado favorable, no pueden acogerse a este procedimiento de exención.
Si vives en Indonesia o ser propietario de un PT PMA, comprueba tres cosas: ¿Qué sanción figura en tu notificación? ¿Has pagado el impuesto principal? ¿Qué procedimiento legal se ajusta a tu caso? Revisa los documentos con un asesor fiscal cualificado antes de presentar la solicitud. La norma ya está en vigor, pero cada solicitud depende de sus propias circunstancias.
¿Listo para solicitar o ampliar tu visado?
Deja que nuestros especialistas en visados se ocupen de tu solicitud.


Directrices del calendario de cumplimiento de la PT PMA para 2026
Seguir leyendo
Cambios en los permisos para trabajadores extranjeros en Indonesia en 2026: OSS, SIAPkerja y la integración en toda Indonesia
Seguir leyendo
 English
 Bahasa Indonesia
 Español
 Italiano
 Français
 日本語
 Nederlands
 繁體中文
 한국어
 Norsk bokmål
 Svenska
 Dansk
 Türkçe
 Polski
 香港中文
 简体中文
 Українська
 Русский
 Bahasa Melayu