





Perubahan Aturan Pengurangan Denda Pajak di Indonesia pada Tahun 2026
Menerima surat pemberitahuan pajak dari Direktorat Jenderal Pajak Indonesia? Anda mungkin akan melihat dua jumlah: pajak yang masih harus Anda bayar dan denda tambahan. Berdasarkan peraturan terbaru, Anda mungkin dapat mengajukan permohonan pengurangan atas beberapa denda tersebut. Namun, pemerintah tidak akan menghapusnya secara otomatis.
Peraturan Kementerian Keuangan Republik Indonesia Nomor 71 Tahun 2026 (PMK 71/2026) mulai berlaku pada 2 Oktober 2026. Peraturan tersebut mengubah beberapa bagian dari PMK 118/2024, aturan mengenai perbaikan kesalahan perpajakan, pengajuan keberatan terhadap penetapan pajak, serta pengurangan atau pembatalan denda. Perubahan ini juga mengatur cara perhitungan pembayaran pajak dan menegaskan bahwa beberapa denda tidak dapat diberikan keringanan.
Ini bukanlah perubahan terhadap tarif pajak di Indonesia, dan bukan pula aturan khusus bagi warga negara asing. Namun demikian, jika Anda membayar pajak di Indonesia, baik sebagai perorangan maupun melalui sebuah perusahaan milik asing (PT PMA), aturan-aturan ini mungkin berdampak pada Anda.
Apa Saja Perubahan yang Terjadi Berdasarkan PMK 71/2026?
Perubahan utama terdapat pada Pasal 27A. Pasal ini memungkinkan Direktorat Jenderal Pajak (DGT, otoritas pajak nasional Indonesia) untuk mempertimbangkan pengurangan atau penghapusan sanksi administratif tertentu. Sanksi-sanksi ini berupa denda tambahan yang terkait dengan masalah perpajakan, seperti pajak yang belum dibayar. Pasal ini juga mencakup denda tertentu terkait pajak tanah dan bangunan.
Anda harus mengajukan permohonan berdasarkan ketentuan ini dalam waktu dua tahun sejak 2 Oktober 2026. Artinya, batas waktu pengajuan berlaku hingga Oktober 2028. Namun, keputusan pemberian keringanan sepenuhnya berada di tangan DGT. Hal ini tidak dijamin. Anda juga harus memenuhi persyaratan yang tercantum dalam Pasal 23.
Beberapa sanksi tidak dapat dikurangi
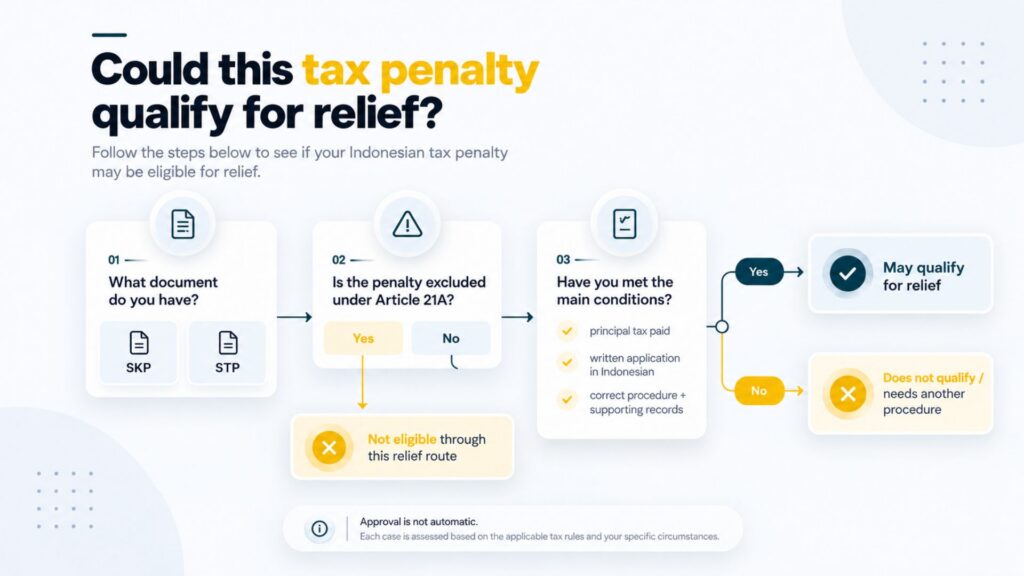
Pasal 21A menjelaskan sanksi-sanksi mana saja yang dapat dikurangi atau dibebaskan. Hal ini mencakup sanksi-sanksi tertentu yang tercantum dalam surat ketetapan pajak (SKP) atau surat tagihan pajak (STP). Sanksi-sanksi atas pajak tanah dan bangunan yang dikenakan oleh pemerintah pusat juga termasuk di dalamnya.
Ada satu pengecualian penting. Sanksi dalam STP yang diterbitkan berdasarkan Pasal 25 ayat (9), Pasal 27 ayat (5d), dan Pasal 27 ayat (5f) Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP) tidak termasuk dalam ketentuan ini. Ketentuan-ketentuan tersebut mencakup sanksi tertentu setelah wajib pajak kalah dalam proses keberatan, banding, atau pengujian yudisial. Apabila kantor pajak telah menerima permohonan terkait salah satu sanksi tersebut sebelum tanggal 2 Oktober 2026 dan belum mengambil keputusan, ketentuan peralihan memastikan bahwa peraturan sebelumnya tetap berlaku.
Jadi, berhati-hatilah sebelum mengajukan keberatan atas tagihan pajak. Jika Anda kalah, Anda mungkin akan dikenakan denda yang tidak dapat dikurangi melalui prosedur ini. Diskusikan risikonya dengan penasihat pajak sebelum mengajukan keberatan.
Pembayaran Anda akan digunakan terlebih dahulu untuk melunasi pajak yang belum dibayar
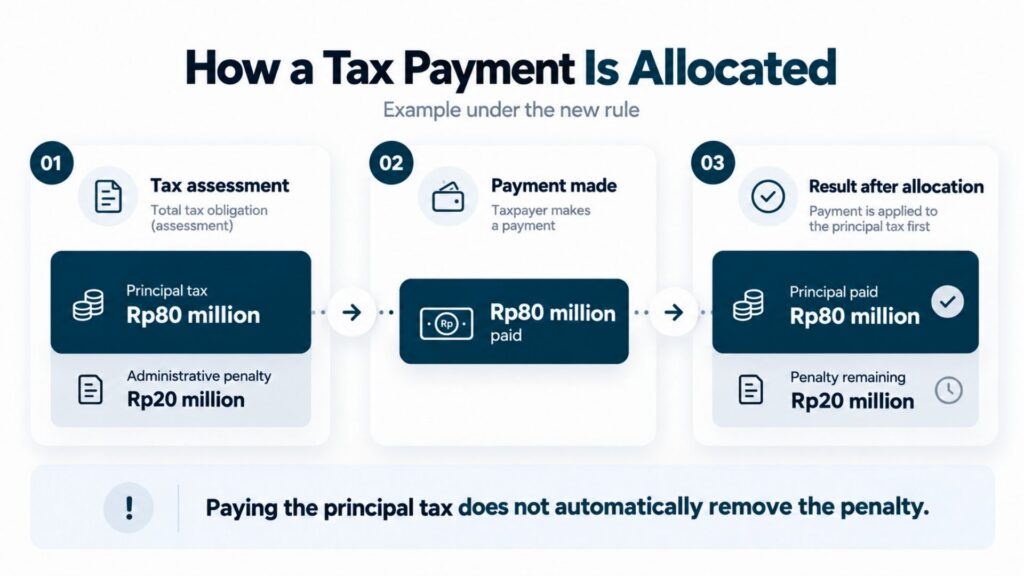
Pasal 23 juga mengubah cara penghitungan pembayaran. Ketika Anda membayar jumlah yang tertera pada SKP atau STP yang bersangkutan, pembayaran tersebut terlebih dahulu diperhitungkan untuk melunasi pajak pokok yang menjadi kewajiban Anda. Ini disebut pajak pokok. Hanya kelebihan pembayaran di atas jumlah tersebut yang diperhitungkan untuk melunasi denda.
Misalnya, sebuah perusahaan memiliki utang pajak pokok sebesar Rp80 juta dan denda sebesar Rp20 juta. Perusahaan tersebut membayar Rp80 juta. Berdasarkan aturan baru, pembayaran Rp80 juta tersebut terlebih dahulu digunakan untuk melunasi pajak pokok. Denda sebesar Rp20 juta tersebut masih tetap ada, tetapi perusahaan kini dapat memenuhi syarat pembayaran pokok pajak untuk mengajukan permohonan keringanan, jika denda tersebut memenuhi syarat.
Singkatnya, membayar pajak pokok dan mendapatkan pengurangan denda adalah dua langkah yang berbeda.
Siapa Saja yang Terkena Dampak Aturan Baru Ini?
Aturan-aturan ini berlaku bagi wajib pajak di Indonesia, bukan hanya bagi warga negara asing. Aturan-aturan tersebut dapat berdampak pada perusahaan-perusahaan Indonesia, wajib pajak perorangan, warga negara asing yang wajib membayar pajak di Indonesiadan perusahaan milik asing yang dikenal sebagai PT PMA.
Sebagai contoh, sebuah PT PMA mungkin menerima tagihan pajak setelah audit pajak perusahaan, ketika kantor pajak memeriksa catatan perusahaannya. Seorang wajib pajak asing mungkin menerima surat penetapan pajak atau surat tagihan pajak terkait kewajiban pajaknya di Indonesia. Apakah mereka dapat mengajukan permohonan keringanan bergantung pada isi surat tersebut, peraturan perundang-undangan yang diterapkan, serta kasus pajak lain yang mungkin sedang berjalan. Hal ini tidak bergantung pada kewarganegaraan.
Jika Anda berkunjung ke Indonesia sebagai wisatawan dan tidak memiliki tagihan pajak atau kewajiban pajak di Indonesia yang relevan, peraturan ini tidak menimbulkan aturan visa atau imigrasi baru bagi Anda.
Apakah WNA dan Pemilik PT PMA Dapat Mengajukan Permohonan Pengurangan Denda Pajak?
Ya, mereka mungkin bisa mengajukan permohonan. WNA atau PT PMA yang membayar pajak di Indonesia dapat memanfaatkan ketentuan tersebut asalkan jenis denda dan permohonannya memenuhi syarat hukum yang berlaku. Langkah pertama adalah memahami apa yang ingin Anda ubah: jumlah pajak atau denda.
Jika Anda yakin jumlah pajak pokoknya salah, Anda mungkin perlu mengajukan keberatan atau permohonan koreksi. Keberatan adalah permohonan resmi agar kantor pajak meninjau kembali keputusannya. Jika jumlah pajaknya sudah benar tetapi denda tersebut memenuhi syarat untuk keringanan, Anda dapat meminta agar denda tersebut dikurangi atau dihapuskan. Kedua proses ini berbeda, dan kasus yang sedang berjalan dapat memengaruhi pilihan yang tersedia bagi Anda.
Pasal 23 secara umum mewajibkan Anda untuk melunasi terlebih dahulu pokok pajak yang masih terutang. Selanjutnya, Anda harus mengajukan permohonan tertulis dalam bahasa Indonesia. Permohonan tersebut harus mencantumkan denda mana yang ingin Anda minta pengurangannya serta menjelaskan alasannya. Biasanya, Anda memerlukan permohonan terpisah untuk setiap SKP atau STP yang memenuhi syarat. Permohonan tersebut harus ditandatangani oleh wajib pajak atau wakil yang berwenang. Aturan lain mungkin membatasi pengajuan permohonan selama kasus pajak atau tindakan penagihan tertentu masih berlangsung. Membayar pokok pajak tidak berarti Direktorat Jenderal Pajak (DGT) wajib menyetujui permohonan Anda.
Bagaimana Cara Kerja Prosedur Pembayaran dan Pengajuan Keberatan yang Baru?
Bagaimana kantor pajak memeriksa keberatan
Saat Anda mengajukan keberatan pajak, DGT dapat memeriksa dokumen-dokumen Anda dan meminta Anda untuk memberikan penjelasan. DGT juga dapat meminta informasi dari pihak ketiga. Berdasarkan Pasal 14, DGT dapat bertukar informasi perpajakan dengan otoritas perpajakan negara lain apabila perjanjian perpajakan internasional mengizinkannya.
Anda juga memiliki batas waktu untuk memberikan tanggapan. Biasanya, Anda memiliki waktu 15 hari kerja untuk menanggapi permintaan pertama terkait dokumen atau penjelasan. Jika DGT mengirimkan permintaan kedua, biasanya Anda memiliki waktu 10 hari kerja. Anda juga memiliki jangka waktu 10 hari kerja untuk memberikan tanggapan tertulis terhadap temuan keberatan dari DGT. PMK 71/2026 menjelaskan kapan periode tersebut dimulai. Batas waktu tersebut tidak semuanya diberlakukan pada Oktober 2026.
Jika Anda memperoleh penghasilan atau menjalankan usaha di lebih dari satu negara, simpanlah kontrak, faktur, catatan pembayaran, dan laporan pajak dengan rapi. Jika usaha Anda memerlukan catatan harga transfer (dokumen yang mendukung penetapan harga yang digunakan antara perusahaan-perusahaan yang terkait), simpanlah juga dokumen-dokumen tersebut. Pertukaran informasi tetap harus mematuhi perjanjian perpajakan yang berlaku dan aturan privasi.
Pengurangan denda berbeda dengan keberatan pajak
Keberatan berarti Anda berpendapat bahwa keputusan kantor pajak mengenai jumlah pajak tersebut salah. Permohonan pengurangan atau pembebasan denda berarti Anda menerima atau menangani secara terpisah jumlah pajak tersebut, namun meminta DGT untuk mengurangi atau menghapuskan denda yang memenuhi syarat. Untuk kesalahan dalam surat pemberitahuan, permohonan koreksi atau pembatalan dapat menjadi pilihan lain. Periksa surat pemberitahuan yang bersangkutan dan tujuan Anda sebelum memilih proses yang akan diambil, karena memilih proses yang salah dapat membuang-buang waktu atau berdampak pada hak-hak Anda.
Apa yang Harus Dilakukan Wajib Pajak Selanjutnya?
Jika Anda menerima surat pemberitahuan pajak yang belum dibayar, mulailah dengan membacanya dengan saksama. Jangan berasumsi bahwa peraturan baru tersebut akan menghapuskan jumlah utang pajak Anda.
- Baca SKP atau STP. Catat jumlah pajak pokok, bunga, denda, dan sanksi apa pun yang terkait dengan sengketa pajak.
- Cari undang-undang atau pasal yang disebutkan dalam pemberitahuan tersebut. Periksa apakah Pasal 21A memberikan keringanan untuk jenis sanksi tersebut.
- Pastikan Anda telah melunasi seluruh pajak pokok. Periksa bagaimana pembayaran-pembayaran sebelumnya diperhitungkan berdasarkan Pasal 23 yang telah diperbarui.
- Jika Anda sudah memiliki permohonan keberatan, banding, koreksi, atau pembatalan yang sedang diproses, periksa bagaimana hal tersebut memengaruhi permohonan baru.
- Jika Anda memenuhi syarat, siapkan permohonan Anda dalam bahasa Indonesia dan kumpulkan dokumen-dokumen yang mendukung alasan Anda. Tanyakan kepada kantor pajak atau penasihat pajak berlisensi mengenai cara dan waktu pengajuannya.
Anda masih punya waktu untuk meninjau kemungkinan pengajuan klaim, tetapi jangan menundanya hingga menit-menit terakhir. Permohonan yang jelas, yang didukung oleh dokumen-dokumen yang tepat, lebih bermanfaat daripada permohonan yang diajukan terburu-buru.
Intinya
PMK 71/2026 mungkin dapat membantu sebagian wajib pajak mengurangi sanksi pajak tertentu di Indonesia. Namun, peraturan tersebut juga menegaskan bahwa beberapa sanksi, terutama yang terkait dengan sengketa pajak yang tidak dimenangkan, tidak dapat memanfaatkan proses keringanan ini.
Jika Anda tinggal di Indonesia atau memiliki PT PMA, periksa tiga hal berikut: Denda apa yang tercantum dalam surat pemberitahuan Anda? Apakah Anda sudah membayar pajak pokok? Proses hukum mana yang sesuai dengan kasus Anda? Tinjau dokumen-dokumen tersebut bersama penasihat pajak yang berkualifikasi sebelum Anda mengajukan permohonan. Aturan tersebut sudah berlaku, namun setiap permohonan bergantung pada fakta-fakta kasusnya masing-masing.
Siap Mengajukan atau Memperpanjang Visa Anda?
Biarkan spesialis visa kami menangani aplikasi Anda.


Pedoman Kalender Kepatuhan PT PMA Tahun 2026
Baca lebih lanjut
Perubahan Izin Kerja Pekerja Asing di Indonesia Tahun 2026: OSS, SIAPkerja, dan Integrasi Seluruh Indonesia
Baca lebih lanjut
 English
 Bahasa Indonesia
 Español
 Italiano
 Français
 日本語
 Nederlands
 繁體中文
 한국어
 Norsk bokmål
 Svenska
 Dansk
 Türkçe
 Polski
 香港中文
 简体中文
 Українська
 Русский
 Bahasa Melayu