





Garis Panduan Kalendar Pematuhan PMA 2026
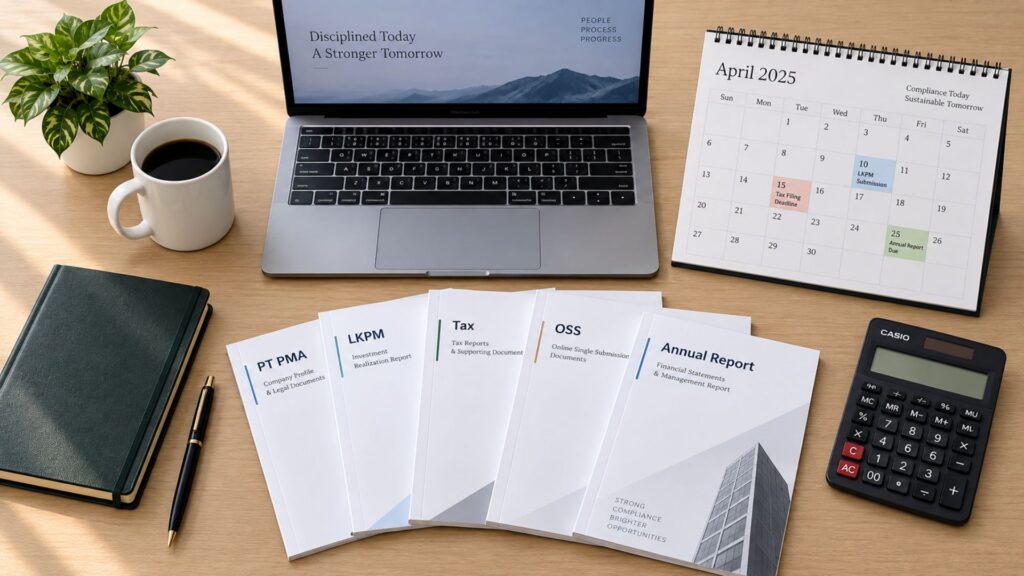
Menubuhkan PT PMA ini hanya permulaan. Setelah syarikat beroperasi, beberapa jam pematuhan mula berjalan serentak.
Sesetengah tugas berulang setiap bulan. Yang lain muncul sekali setiap suku tahun atau sekali setahun. Beberapa hanya muncul apabila sesuatu berubah, seperti pemegang saham baru, aktiviti perniagaan baru, atau pekerja pertama.
Itulah sebabnya senarai semak ringkas tidak mencukupi. Anda memerlukan kalendar yang memberitahu anda apa yang perlu disiapkan, bila perlu menyiapkannya, dan sama ada peraturan itu terpakai kepada syarikat anda sama sekali.
Panduan ini memberikan anda kalendar untuk tahun 2026. Ia menganggap syarikat anda menggunakan tahun kewangan Januari hingga Disember. Jika tahun kewangan anda berbeza, beberapa tarikh tahunan juga akan berubah.
Apa yang berubah untuk pematuhan PT PMA pada tahun 2026?
Tarikh akhir LKPM
Pertama, tarikh akhir LKPM semasa jatuh pada hari ke-15 selepas setiap suku. Banyak panduan lama masih menunjukkan hari ke-10.
Jam pemfailan SABH
Kedua, Permenkum No. 49 tahun 2025 Telah menambah penghantaran kelulusan laporan tahunan SABH, dengan tarikh akhir 30 hari dari tarikh akta notar.
Kalendar Pematuhan PMA Sekilas
Gunakan bahagian ini sebagai rujukan pantas anda. Bahagian-bahagian berikutnya menerangkan apa yang perlu disediakan dan bila setiap tugas terpakai.
Q4 2025 LKPM perlu diserahkan.
Tutup buku tahun sebelumnya, selaraskan rekod gaji dan cukai, dan mulakan penyata kewangan tahunan.
Teruskan menutup akaun tahunan. Semak sama ada audit statutori mungkin terpakai.
Jika anda mempunyai pekerja, semak data gaji, BPJS, dan tenaga kerja.
Selesaikan rekod yang diperlukan untuk penyata cukai tahunan syarikat.
Bandingkan data undang-undang, profil OSS, rekod pemegang saham, dan aktiviti perniagaan sebenar.
Q1 LKPM perlu diserahkan pada 15 April.
The Borang cukai pendapatan tahunan korporat 2025 Biasanya perlu dibayar menjelang 30 April bagi syarikat tahun kalendar.
Sediakan atau siapkan laporan tahunan untuk para pemegang saham.
Jika audit terpakai, pastikan penyata kewangan yang diaudit sedia untuk proses korporat tahunan.
Bagi syarikat tahun kalendar, laporan tahunan 2025 biasanya perlu dibentangkan kepada RUPS tidak lewat daripada 30 Jun.
Selepas kelulusan, ingat jam SABH 30 hari yang berasingan bermula dari tarikh akta notari.
Q2 LKPM perlu diserahkan.
Bandingkan realisasi pelaburan, data tenaga kerja, lesen, dan aktiviti OSS dengan operasi sebenar.
Memeriksa permit khusus sektor, lesen operasi, dan rekod syarikat.
Jangan anggap setiap lesen mempunyai tarikh pembaharuan tahunan.
Semak sama ada perubahan syarikat telah direkod dengan betul di semua sistem berkaitan.
Semak pengarah, pesuruhjaya, pemegang saham, alamat, modal dan klasifikasi perniagaan.
Q3 LKPM perlu diserahkan.
Betulkan jurang data antara rekod perakaunan, data OSS, dan pelaporan pelaburan sebelum akhir tahun.
Mulakan semakan akhir tahun lebih awal.
Merenjangkan akaun cukai, kontrak utama, urus niaga antara syarikat, rekod pekerja, dan dokumen sokongan.
Sediakan data Q4 LKPM, tutup item pematuhan terbuka, dan bina kalendar tahun depan sebelum kitaran pelaporan baru bermula.
Pematuhan Bulanan: Apa yang Mungkin Berulang Setiap Bulan
Tugas bulanan bergantung pada aktiviti anda, status cukai, dan tenaga kerja anda.
Pekerja
Adakah anda mempunyai pekerja?
Jika ya, penggajian boleh mencetuskan cukai pendapatan pekerja, sumbangan BPJS, dan lain-lain kewajipan buruh.
Cukai Barang dan Perkhidmatan / Sistem Pajak Pembelian
Adakah anda berdaftar sebagai PKP?
Jika ya, pelaporan VAT menjadi sebahagian daripada rutin bulanan anda.
Cukai penahanan
Adakah anda membuat pembayaran yang mencetuskan cukai potongan?
Perkhidmatan, sewaan, royalti, dividen, atau transaksi merentas sempadan mungkin mewujudkan kewajipan penahanan yang berbeza.
Jangan tangguhkan pembukuan sehingga April.
Pembukuan bulanan juga penting. Jangan tunggu sehingga April untuk membina semula rekod setahun penuh. Penutupan bulanan yang kemas memudahkan pelaporan cukai, penyediaan LKPM, audit, dan laporan tahunan.
Pelaporan LKPM Suku Tahunan
LKPM bermaksud Laporan Aktiviti Pelaburan Modal, atau Laporan Aktiviti Pelaburan. Ia adalah salah satu laporan berulang yang paling penting bagi banyak syarikat PT PMA.
PT PMA diklasifikasikan sebagai perniagaan besar, jadi ia biasanya mengemukakan LKPM setiap suku tahun, tertakluk kepada pengecualian tertentu.
| Suku | Tempoh pelaporan | Tarikh akhir 2026 / 2027 |
|---|---|---|
| Soalan 1 | Januari–Mac | 15 April 2026 |
| Kuartum kedua | April–Jun | 15 Jul 2026 |
| T3 | Julai–September | 15 Okt 2026 |
| Kuartal keempat | Oktober–Disember | 15 Jan 2027 |
Laporan ini difailkan melalui OSS. Ia boleh merangkumi pematerialan pelaburan, penggunaan dana, pekerjaan, kemajuan projek, dan masalah yang menjejaskan pelaburan.
Jangan anggap LKPM sebagai borang yang anda isi dari ingatan pada hari terakhir. Angka-angka hendaklah sepadan dengan rekod sebenar syarikat.
Sebelum setiap pengajuan, bandingkan laporan dengan data perakaunan anda, pembelian aset, bilangan pekerja, lokasi perniagaan, peringkat projek, dan maklumat yang telah direkodkan dalam OSS.
Jika syarikat masih berada dalam peringkat persiapan atau pembinaan, maklumat yang anda laporkan mungkin berbeza daripada perniagaan yang beroperasi. Tugas pelaporan boleh kekal, tetapi kandungannya hendaklah mencerminkan peringkat sebenar syarikat.
April: Bulan Pematuhan Paling Sibuk bagi Banyak PMA Pemegang Perizinan Peribadi
Menjelang April, tarikh akhir sudah pun terdapat dalam kalendar anda. Kerja sebenar ialah memastikan rekod-rekod di sebalik tarikh akhir tersebut sudah bersedia.
Jika syarikat tidak dapat melengkapkan penyata tahunan tepat pada masanya, Peraturan cukai Indonesia membenarkan kemungkinan lanjutan sehingga dua bulan apabila prosedur yang diperlukan dipatuhi.
Panjangan tidak bermakna anda boleh mengabaikan penyampaian sehingga kemudian. Anda masih perlu menyemak keperluan formal, kedudukan cukai anggaran, dan dokumen sokongan.
Inilah sebabnya persiapan terbaik untuk April bermula pada Januari, bukan pada minggu terakhir bulan itu.
Adakah Setiap PT PMA Perlu Audit?
Tidak. Status PT PMA sahaja tidak secara automatik menjadikan setiap syarikat tertakluk kepada audit kewangan statutori.
Satu ambang penting
Di bawah Indonesia Undang-Undang Syarikat, audit diperlukan dalam kes tertentu. Satu ambang penting ialah apabila syarikat mempunyai aset atau perolehan tahunan sekurang-kurangnya IDR 50 bilion. Kategori lain juga boleh memerlukan audit, termasuk sesetengah syarikat kepentingan awam dan perniagaan yang tertakluk kepada peraturan berasingan.
Semak syarikat dengan syarat audit sebelum anda menyediakan jadual pelaporan tahunan. Jika audit diperlukan, mulakan lebih awal supaya penyata yang diaudit sedia sebelum proses RUPS.
Laporan Tahunan dan RUPS
Laporan tahunan adalah dokumen tadbir urus korporat yang berasingan daripada penyata cukai tahunan.
Lembaga pengarah menyediakan laporan tahunan dan mengemukannya kepada RUPS selepas disemak oleh lembaga komisaris.
Di bawah Akta Syarikat, ini hendaklah berlaku tidak lewat daripada enam bulan selepas berakhirnya tahun kewangan. Bagi syarikat yang menutup bukunya pada 31 Disember, tarikh luar praktikal ialah 30 Jun 2026.
Laporan tahunan mesti mengandungi sekurang-kurangnya penyata kewangan yang diperlukan, maklumat mengenai aktiviti syarikat dan isu material, laporan pengawasan lembaga pengarah, dan maklumat lain yang dikehendaki oleh Akta Syarikat.
Kandungan tepat dan proses kelulusan hendaklah selaras dengan keadaan syarikat anda dan artikel persatuan.
Baharu untuk 2026: Kelulusan Laporan Tahunan melalui SABH
Permenkum No. 49 tahun 2025 berkuat kuasa pada 17 Disember 2025. Di bawah peraturan ini, kelulusan laporan tahunan juga mesti diuruskan melalui Sistem Pentadbiran Entiti Undang-Undang Indonesia, yang dikenali sebagai SABH.
Kerana tarikh akhir dikira dari tarikh akta, cipta tugas SABH sebaik sahaja akta ditandatangani.
Jika pemfailan SABH terlepas
Jika syarikat gagal mematuhi, ia boleh menerima amaran bertulis. Jika ia masih tidak mematuhi dalam tempoh 30 hari selepas pemberitahuan amaran, akses SABH boleh disekat.
Julai: Gunakan LKPM sebagai Pemeriksaan Kesihatan Tengah Tahun
Q2 LKPM lebih berguna apabila anda menganggapnya sebagai ulasan, bukan sekadar pemfailan.
Sebelum anda mengemukakannya, bandingkan data OSS syarikat dengan apa yang telah berlaku pada separuh pertama tahun ini.
Ketidakpadanan kecil ini lebih mudah diperbaiki apabila anda menemuinya awal.
Ogos dan September: Semak lesen dan data syarikat
Tiada bulan pemulihan lesen PT PMA yang sejagat, kerana masanya bergantung pada lesen dan aktiviti perniagaan.
Pemeriksaan lesen anda bergantung pada klasifikasi KBLI syarikat, tahap risiko, lokasi, sektor, produk, keperluan alam sekitar, aktiviti import, dan kelulusan lain.
Gunakan Ogos dan September sebagai tempoh kawalan. Semak apa yang telah diubah oleh syarikat sejak awal tahun.
Oktober hingga Disember: Bersihkan Sebelum Tahun Berakhir
Q3 LKPM jatuh pada bulan Oktober, tetapi suku terakhir juga harus digunakan untuk mempersiapkan kitaran tahunan seterusnya.
Ini mengurangkan risiko memulakan tahun baru dengan kerja yang belum selesai dari tahun sebelumnya.
Pematuhan PT PMA Berasaskan Acara
Sesetengah daripada tugas pematuhan yang paling penting langsung tidak tertakluk pada kalendar tetap. Ia bermula apabila sesuatu berlaku.
Kalendar 1: Tarikh tetap
Lacak tarikh akhir bulanan, suku tahunan, dan tahunan yang diketahui terlebih dahulu.
Kalendar 2: Acara perniagaan
Lacak perubahan syarikat yang mewujudkan pemfailan baru, kemas kini, permit, atau kewajipan pendaftaran.
Mana-mana keperluan PT PMA yang terpakai kepada syarikat anda?
Semua syarikat aktif hendaklah menyimpan rekod perakaunan dan korporat yang teratur serta memenuhi kewajipan cukai dan korporat yang terpakai kepada status mereka.
WLKP dan Pelaporan Pekerjaan
Jika PT PMA anda mempunyai pekerja, sertakan WLKP, atau Laporan Wajib Tenaga Kerja Perusahaan, dalam kalendar pematuhan.
WLKP secara amnya diperlukan dalam tempoh 30 hari selepas sesebuah syarikat ditubuhkan, dibuka semula, atau dipindahkan, kemudian setiap tahun. Sesebuah syarikat juga hendaklah melaporkan tidak lewat daripada 30 hari sebelum pemindahan, penutupan, atau pembubaran.
Pastikan data tenaga kerja yang dilaporkan konsisten dengan rekod sebenar pekerja, gaji, dan BPJS syarikat.
Sumbangan BPJS Ketenagakerjaan
Syarikat yang mempunyai pekerja juga perlu mengambil kira kewajipan BPJS.
Untuk BPJS Keupayaan Kerja, pembayaran sumbangan majikan biasanya perlu dibuat tidak lewat daripada 15 haribulan bulan berikutnya.
Pelajaran praktikalnya mudah: gaji, BPJS, dan cukai pekerja harus disemak bersama.
Jika satu sistem menunjukkan bilangan pekerja, asas gaji, atau status pekerjaan yang berbeza, betulkan ketidaksuaian itu dan bukannya meneruskannya dari bulan ke bulan.
Apa yang berlaku jika anda terlepas tarikh akhir PT PMA?
Konsekuensinya bergantung pada kewajipan yang anda abaikan.
Kewajipan yang berbeza mempunyai akibat yang berbeza.
- Pengfailan cukai lewat boleh menyebabkan penalti cukai dan tindakan susulan daripada pihak berkuasa cukai.
- LKPM yang terlepas atau tidak tepat boleh menyebabkan tindakan pentadbiran di bawah rangka kerja pengawasan pelaburan.
- Kegagalan melengkapkan proses kelulusan laporan tahunan SABH yang baharu boleh mengakibatkan amaran bertulis dan, jika isu itu berterusan, kemungkinan penyekat akses SABH.
- Pekerjaan, BPJS, imigresen, dan pelanggaran khusus sektor mempunyai peraturan dan sanksi masing-masing.
Jangan anggap bahawa setiap tugasan lewat memberikan penalti yang sama.
Apabila tarikh akhir dilepaskan, pertama kenal pasti pengawal selia, pemfailan tepat, dan asas perundangan. Kemudian selesaikan perkara tertunggak dan dokumentasikan apa yang telah dilakukan.
Bagaimana Membina Sistem Pematuhan PT PMA yang Sukar Dilupakan
Senarai Semak Pematuhan PT PMA untuk 2026
Perlukan bantuan untuk memastikan PT anda mematuhi PMA?
Pematuhan PT PMA menjadi sukar apabila satu perubahan menjejaskan beberapa sistem sekaligus. Bahagian yang sukar ialah memastikan sistem yang terjejas kekal konsisten selepas perubahan syarikat.
Visa Indonesia boleh membantu anda menyemak kedudukan semasa syarikat, mengenal pasti pemfailan yang terpakai, dan menyelaras langkah pematuhan seterusnya.
Matlamatnya bukan untuk memberi anda senarai semak yang lebih panjang. Ia adalah untuk membantu anda memastikan rekod syarikat, lesen, dan tanggungjawab pelaporan selaras dengan cara perniagaan benar-benar dijalankan.
Soalan Lazim
Berapa kerapkah PT PMA mengemukakan LKPM pada tahun 2026?
PT PMA diklasifikasikan sebagai perniagaan besar, jadi ia biasanya mengemukakan LKPM setiap suku tahun melalui OSS, tertakluk kepada pengecualian tertentu.
Apakah tarikh akhir LKPM 2026?
Tarikh akhir adalah pada hari ke-15 selepas setiap suku; lihat kalendar di atas untuk tarikh 2026.
Adakah setiap PT PMA memerlukan audit tahunan?
Tidak. Status PT PMA sahaja tidak memerlukan audit; audit diperlukan apabila syarat statutori atau khusus sektor dipenuhi.
Bila tarikh akhir penyampaian penyata cukai korporat PT PMA?
Secara amnya, ia perlu dibayar empat bulan selepas tahun cukai berakhir. Bagi syarikat yang menggunakan tahun kalendar, ia biasanya pada akhir April.
Bilakah PT PMA mesti mengadakan RUPS tahunannya?
Laporan tahunan mesti dikemukakan kepada RUPS dalam tempoh enam bulan selepas tahun kewangan berakhir.
Apakah keperluan laporan tahunan SABH yang baharu?
Serahkan kelulusan RUPS yang telah disahkan oleh notari melalui SABH dalam tempoh 30 hari selepas dokumen itu ditandatangani.
Adakah PT PMA yang tiada hasil masih mempunyai kewajipan pematuhan?
Ya. Tiada pendapatan tidak secara automatik menghapuskan kewajipan korporat, cukai, pelaburan, atau lesen. Failan yang tepat bergantung pada status syarikat, peringkat perniagaan, dan pendaftaran.
Adakah setiap PT PMA memerlukan BPJS dan WLKP?
Mereka menjadi relevan apabila syarikat mempunyai pekerja dan peraturan pekerjaan yang berkenaan diaktifkan.
Sedia untuk memohon atau melanjutkan visa anda?
Biarkan pakar visa kami mengendalikan permohonan anda.


Perubahan Permit Pekerja Asing Indonesia 2026: OSS, SIAPkerja & Integrasi Keseluruhan Indonesia
Baca lagi
Cara Memohon Visa Pameran C11 Indonesia Secara Dalam Talian: Panduan Langkah demi Langkah (2026)
Baca lagi
 English
 Bahasa Indonesia
 Español
 Italiano
 Français
 日本語
 Nederlands
 繁體中文
 한국어
 Norsk bokmål
 Svenska
 Dansk
 Türkçe
 Polski
 香港中文
 简体中文
 Українська
 Русский
 Bahasa Melayu